Así funciona la norma de subcapitalización aprobada dentro de la reforma fiscal
Con la modificación se establece que la deducibilidad máxima será del 30% y se ajustará a la baja cada año, disminuyendo dos puntos porcentuales hasta alcanzar el 20%
El contenido general de la reforma fiscal se ha venido construyendo lentamente a lo largo de las últimas dos décadas: contención y cambio en el gasto, mejoras en la recaudaciónl, el IVA e impuesto sobre la renta. Eso es lo general. Pero el reto, como siempre, está en los detalles. Shutterstock
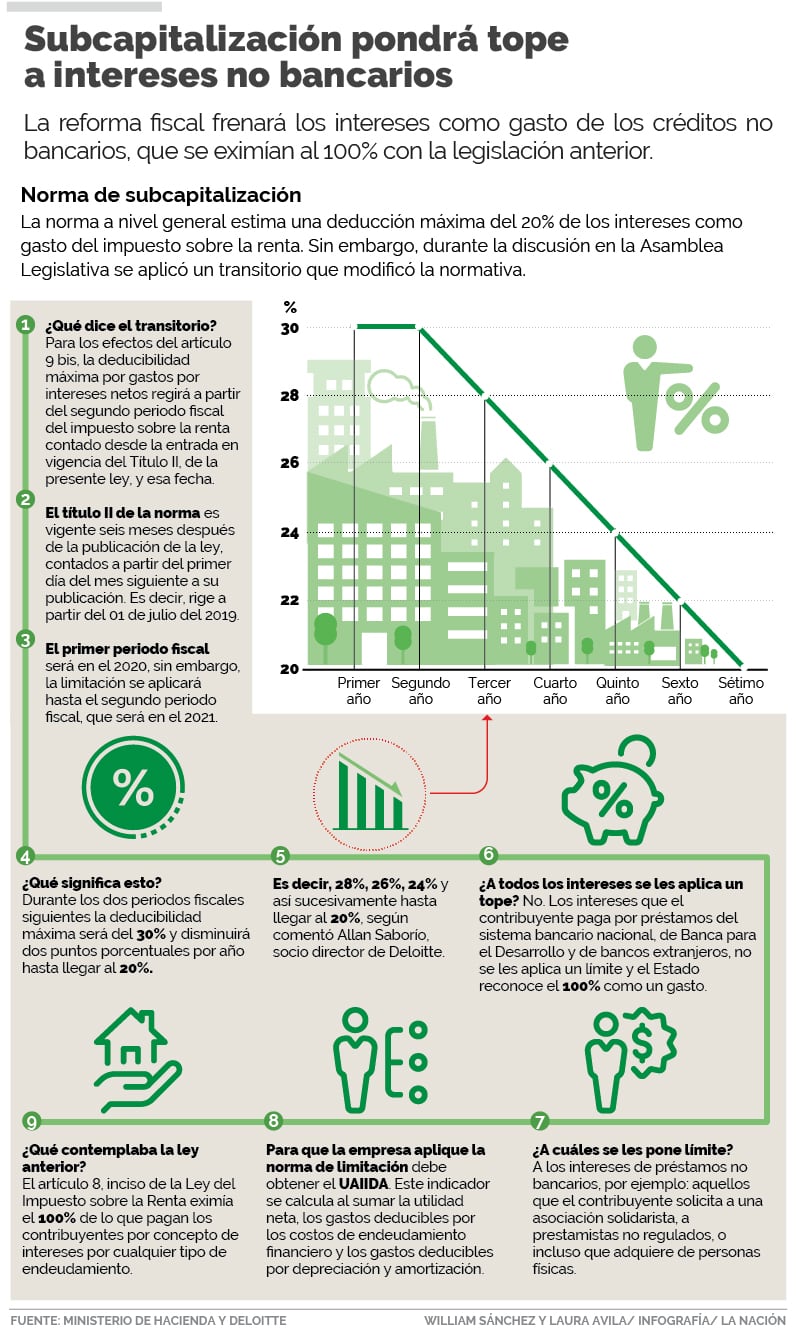
La Ley de Fortalecimiento de las Finanzas Públicas –plan fiscal–, pone tope a los intereses que las empresas incluyen como gasto a la hora de realizar el cálculo para pagar el impuesto sobre la renta.
El contenido general de la reforma fiscal se ha venido construyendo lentamente a lo largo de las últimas dos décadas: contención y cambio en el gasto, mejoras en la recaudaciónl, el IVA e impuesto sobre la renta. Eso es lo general. Pero el reto, como siempre, está en los detalles. (Shutterstock)
Con la legislación anterior, los contribuyentes con préstamos podían incluir como gasto, el 100% de lo que desembolsan por intereses para obtener una rebaja del impuesto sobre la renta.
Ahora, la reforma fiscal plantea un límite a la deducción de los intereses no bancarios, mediante la norma de subcapitalización, la medida pretende evitar el sobreendeudamiento como mecanismo para reducir la base imponible.
Durante su discusión en la Asamblea Legislativa, la normativa experimentó cambios.
En un inicio se planteó una deducción máxima por gastos por intereses del 20% de la utilidad, antes de los intereses, impuestos, depreciaciones y amortizaciones (término conocido como UAIIDA) en cada periodo.
Con este planteamiento la Dirección General de Tributación pretendía recaudar ¢90.000 millones por año.
No obstante, la denominada norma antiabuso, perdió fuerza después de que se aprobara el Transitorio XIX para el artículo 9 bis.
La modificación establece que durante los dos periodos fiscales, la deducibilidad máxima por gastos por intereses será del 30%, y cada año se disminuirán dos puntos porcentuales de la tasa hasta alcanzar el 20%.
El transitorio permitirá que las empresas vayan ajustándose para poder cumplir con la normativa vigente, de acuerdo al criterio de Carlos Vargas, director General de Tributación.
La norma no solo impone una limitación al excesivo endeudamiento, sino que también permite al contribuyente diferir en el tiempo.
Esto significa que si el tope de una empresa era de ¢100 y se dan gastos financieros por ¢110, los ¢10 de gasto se pueden pasar a los siguientes periodos hasta que se termine de utilizar.
Algunas empresas podrían tardar años para diferir el monto del gasto.
Ahora la reforma fiscal plantea una limitación a la deducción de los intereses no bancarios mediante la norma de subcapitalización, la medida pretende evitar el sobreendeudamiento como mecanismo para reducir la base imponible.