Escuchar
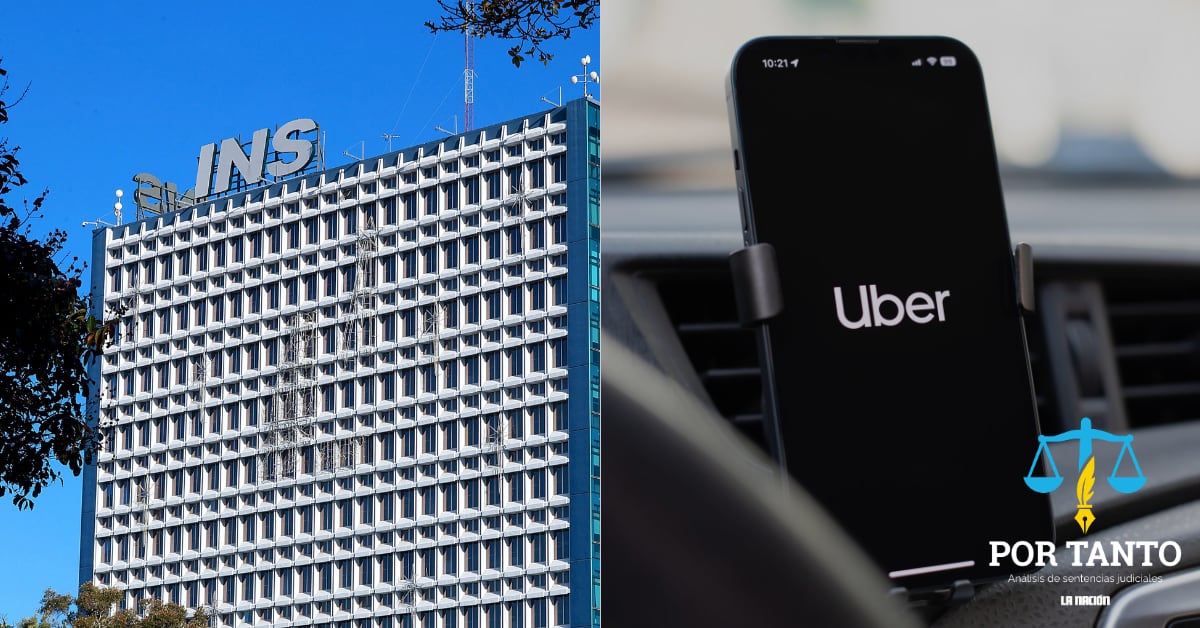
Una pérdida de empleo, una deuda inesperada o la necesidad de conseguir un ingreso adicional puede llevar a una persona a comenzar a trabajar con su propio vehículo. Sin embargo, antes de conectarse a Uber, DiDi o una plataforma de entregas, hay un aspecto que no debería pasar por alto: las condiciones del seguro que protege al automóvil.
El Instituto Nacional de Seguros (INS) afirmó que cuenta con coberturas para vehículos que desarrollan una actividad comercial; sin embargo, al consultársele en específico si existen pólizas para ofrecer servicios en plataformas digitales de transporte, la entidad respondió que “dicha actividad debe ejercerse de forma legal, pues uno de los principios del seguro es el aseguramiento de riesgos lícitos”.
Si bien empresas como Uber y DiDi operan en Costa Rica desde hace años, no existe aún una ley específica sobre el tema. La Policía de Tránsito todavía multa a una persona por ejercer esa actividad, al considerarla informal.
El INS agregó que, en todo caso, la declaración sobre el uso del vehículo debe realizarse desde el momento en que se solicita el seguro, pues esa información permite determinar con precisión el nivel de riesgo y establecer si la solicitud puede aceptarse o si deben aplicarse condiciones específicas, como una tarifa acorde con el riesgo y el monto de la prima.
Recientemente, se conoció el caso de dos propietarios de autos que perdieron un juicio contra Seguros Mapfre Costa Rica porque, al percartarse de que ellos habían inscrito los carros en Uber, les rechazaron el uso de la póliza cuando tuvieron accidentes.
La Sala I le dio la razón a la compañía, al considerar que el uso del carro en una plataforma de transporte, aunque fuese ocasional, aumentó el nivel de riesgo en comparación con el uso particular de un vehículo.
El Instituto Nacional de Seguros sostiene que las personas que opten por cualquier póliza deben declarar obligatoriamente el uso del vehículo. Para tal efecto el formulario de solicitud de seguro cuenta con una casilla que debe completar el solicitante.
En el caso del INS, el apartado incluye opciones como: “Personal”, “Personal-Comercial”, “Comercial”, y “Alquiler”. Además, el usuario debe especificar con palabras el uso seleccionado en una casilla inferior.
De conformidad con el artículo 53 de la Ley Reguladora del Contrato de Seguros y las condiciones generales del seguro de automóviles, durante la vigencia de la póliza el asegurado está obligado a comunicar cualquier modificación en las condiciones del riesgo asegurado.
¿Y si hay un accidente con un carro inscrito en Uber?
El INS explicó que, para determinar si un siniestro está cubierto, se deben analizar las circunstancias particulares del accidente y las condiciones establecidas en el contrato de seguro.
Por ello, si al momento del accidente el vehículo estaba desconectado de la plataforma, no llevaba pasajeros y se utilizaba exclusivamente para fines personales, esos factores deben considerarse junto con los demás elementos fácticos, contractuales y legales del caso para determinar si corresponde cubrir el reclamo con cargo a la póliza.
En el caso de las pólizas colectivas vinculadas con créditos bancarios para la adquisición de autos, como en el caso de los reclamos analizados por la Sala I, el INS sostiene que las condiciones no cambian, pues el banco suele fungir como tomadora del seguro y, por tanto, conoce sus condiciones.
El propietario del vehículo, quien además es deudor de la institución, figura como asegurado de la póliza colectiva y recibe la información contractual, de conformidad con los artículos 7 y 18 de la Ley Reguladora del Contrato de Seguros y el artículo 6 de la Ley Reguladora del Mercado de Seguros.
Según el INS, corresponde a la entidad aseguradora y al intermediario de seguros entregar las condiciones de la póliza, incluidas las coberturas, exclusiones y obligaciones aplicables.