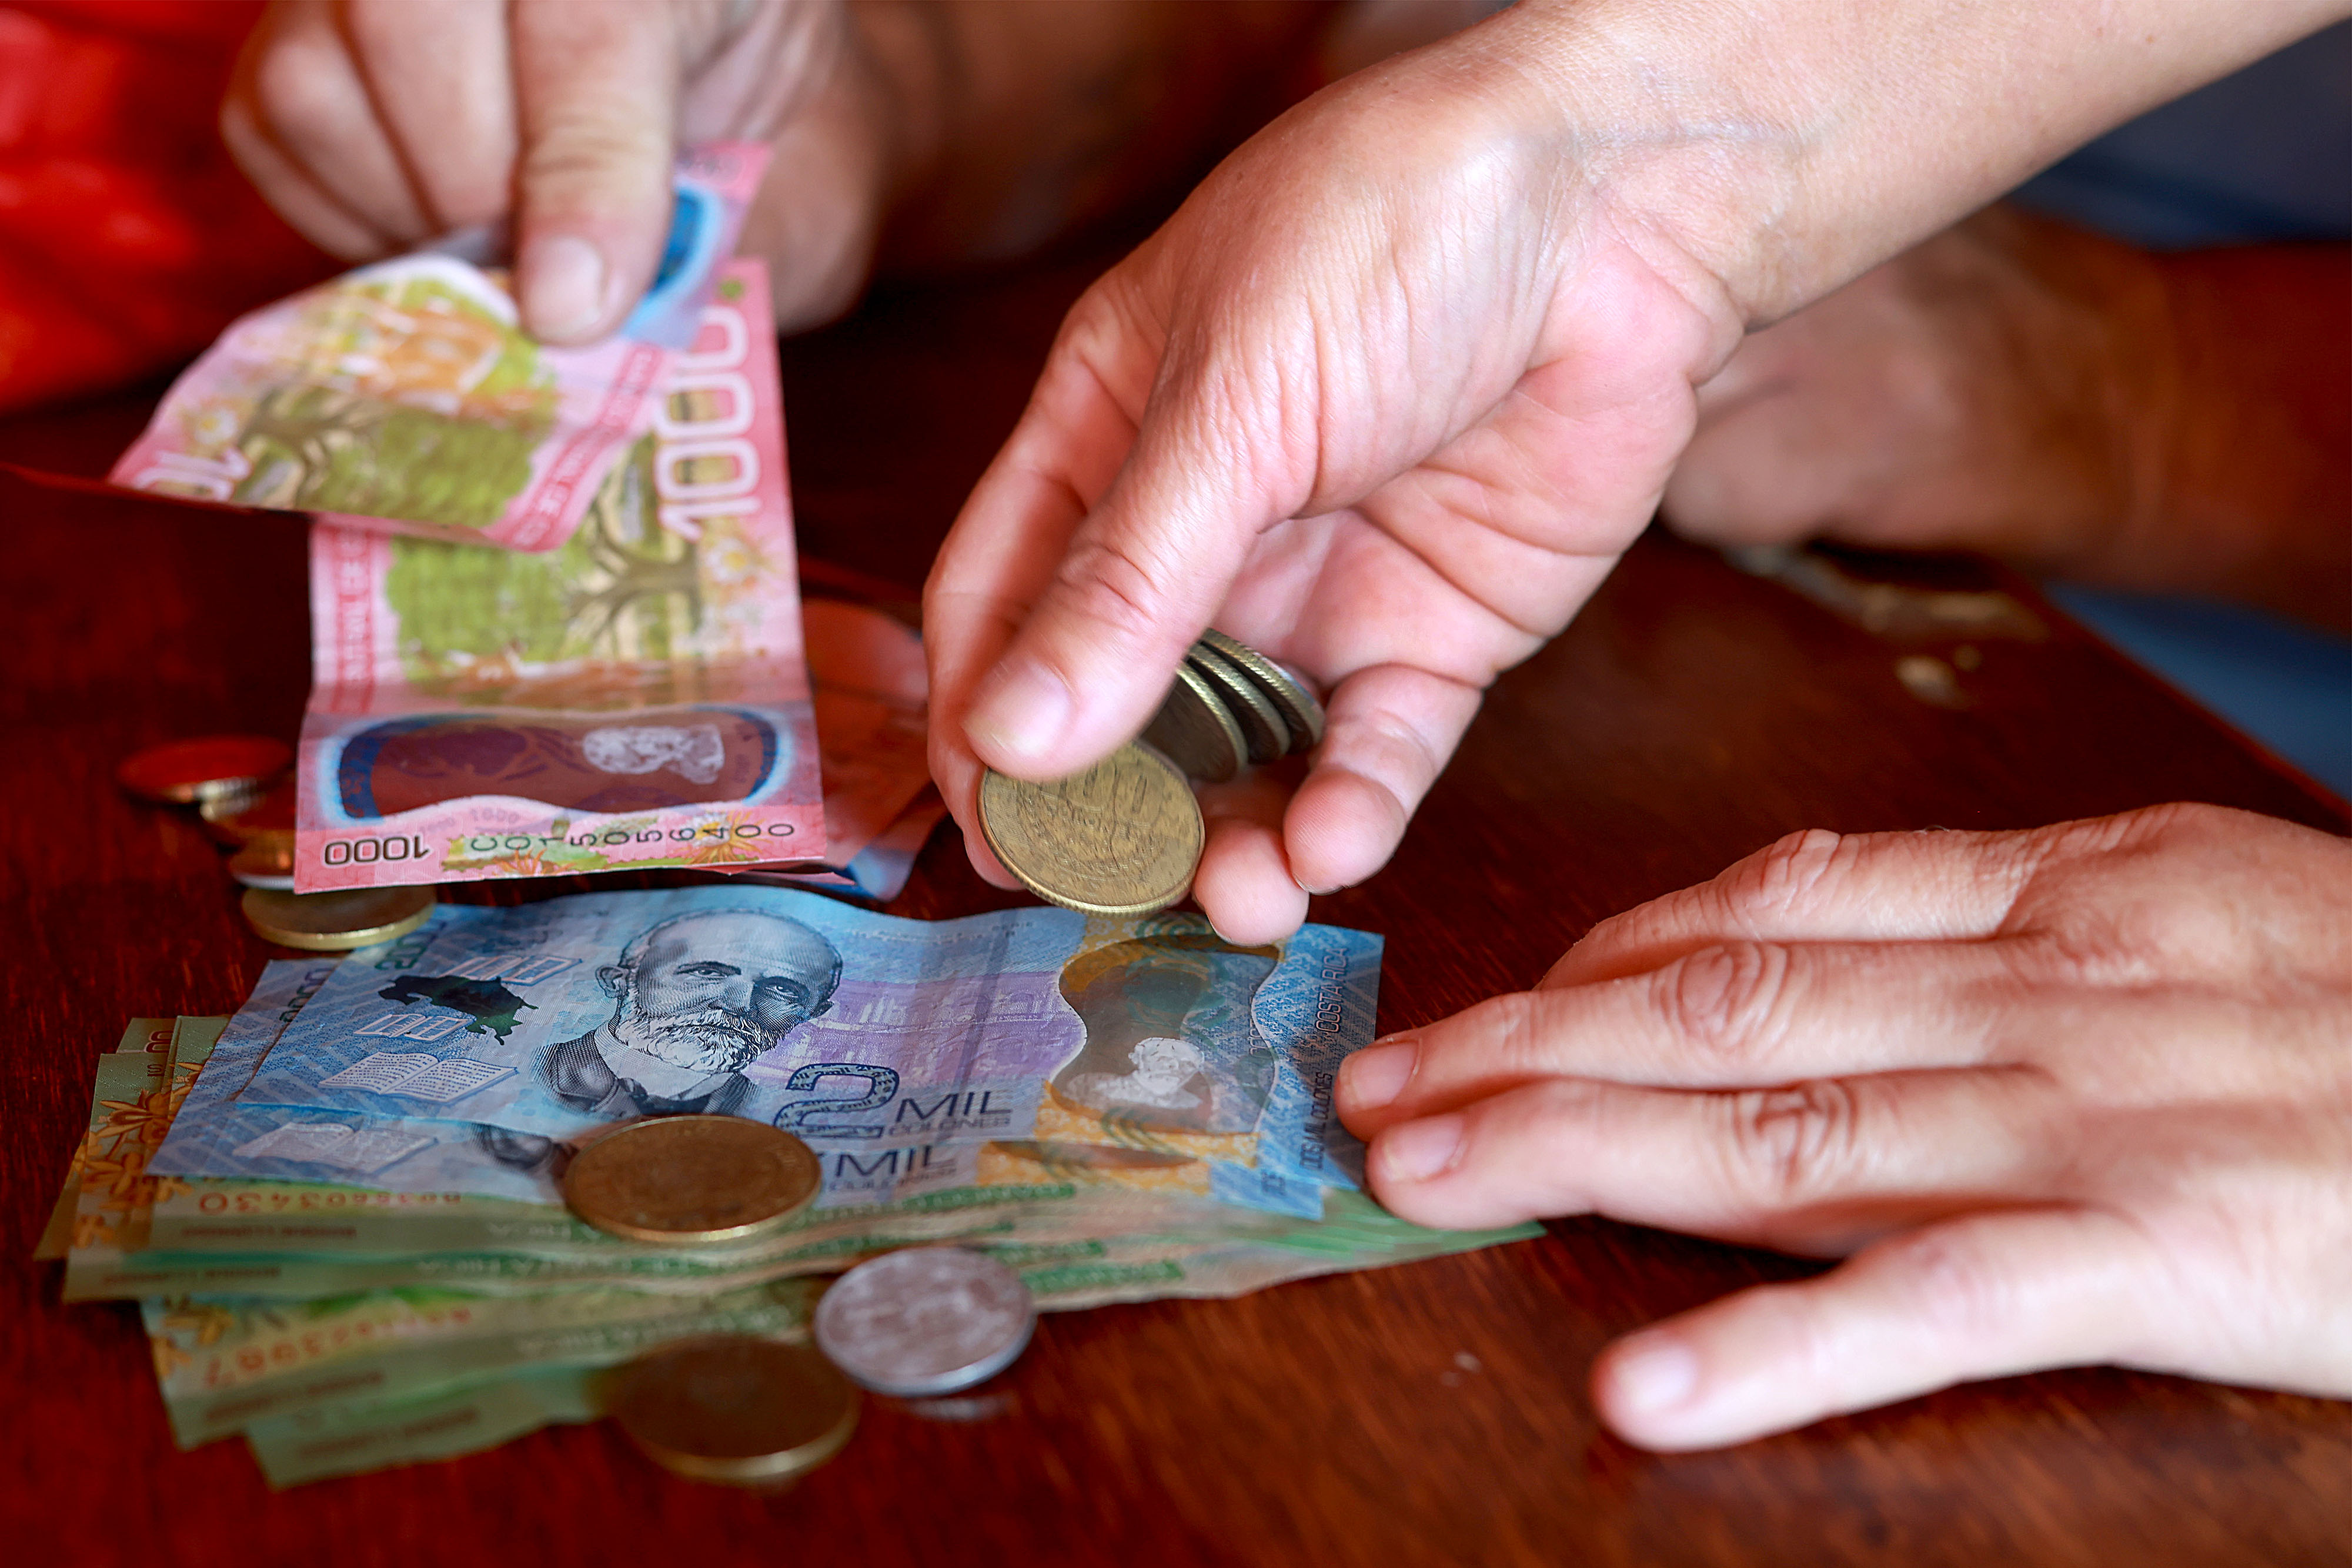
Este ingreso aplica principalmente al sector público, donde el patrono retiene mensualmente un porcentaje del salario y lo entrega de forma conjunta en enero. En algunos casos específicos, el salario escolar también puede existir como un rubro adicional definido por normativa interna de cada institución, según explicó Ronald Gutiérrez, socio de BDS Asesores.
En términos generales, el cálculo del salario escolar en el sector público se realiza al sumar los salarios brutos percibidos entre enero y diciembre del año anterior y multiplicar ese total por 8,33%, lo que equivale aproximadamente a un salario mensual adicional. No obstante, pueden existir variaciones según el régimen de empleo o la autonomía institucional.
Sobre las deducciones, este pago se encuentra exento del impuesto sobre la renta. Sin embargo, sí pueden aplicarse rebajos por cargas sociales, embargos, pensiones alimentarias y otras deducciones salariales autorizadas, como cuotas a sindicatos o asociaciones solidaristas.
En el sector privado, el salario escolar funciona de manera distinta. Se trata de un ahorro voluntario que la persona trabajadora solicita a su patrono, con una retención mensual que puede oscilar entre 4,16% y 8,33% del salario bruto. El monto acumulado se entrega en un solo pago durante los primeros quince días de enero.
A diferencia del sector público, el salario escolar en el ámbito privado está libre de cargas sociales e impuesto sobre la renta y es inembargable, salvo en casos de pensión alimentaria, donde puede aplicarse hasta un 100% del monto.