Los contribuyentes que vendan bienes o servicios deberán revisar y ajustar la proporción del crédito fiscal que se puede aplicar para la declaración del IVA a más tardar el 15 de enero
Los contribuyentes que vendan bienes o servicios deberán revisar y ajustar la proporción del crédito fiscal que se puede aplicar para la declaración del IVA a más tardar el 15 de enero Cortesía Deloitte
Fabio Salas
A partir de enero de 2024, todos los contribuyentes que vendan bienes o presten servicios, tanto exentos como gravados, tendrán la necesidad de revisar y ajustar la proporción del crédito fiscal que se puede aplicar para declarar mensualmente el impuesto sobre el valor agregado (IVA). Esta revisión y ajuste se plasma en la declaración que se presenta, a más tardar, el 15 de enero.
Para comprender mejor esta obligación, conviene recordar que el cálculo del IVA parte de la comparación entre el IVA soportado por las compras de insumos y/o servicios que cada contribuyente necesita para desarrollar su actividad lucrativa, y el total del IVA que cobra a los clientes cuando se comercializan sus productos o se prestan sus servicios. La diferencia entre el crédito fiscal por el IVA soportado y el débito vinculado con las ventas dará como resultado el eventual pago del impuesto al fisco.
El artículo 21 de la “Ley de impuesto al valor agregado (IVA)” N.º 6.826 establece, como regla general, que el contribuyente tiene derecho al crédito fiscal cuando el impuesto se paga en la adquisición de bienes y servicios utilizados en las operaciones sujetas y no exentas al impuesto. Este supuesto se denomina comúnmente como crédito pleno.
Es decir, si un contribuyente tiene ingresos, tanto exentos como gravados con el IVA, tendrá que identificar el monto del IVA soportado en las compras que se vinculan directamente con los ingresos gravados, pues solamente podrá utilizar el crédito que se genera por las compras relacionadas directamente con las ventas gravadas.
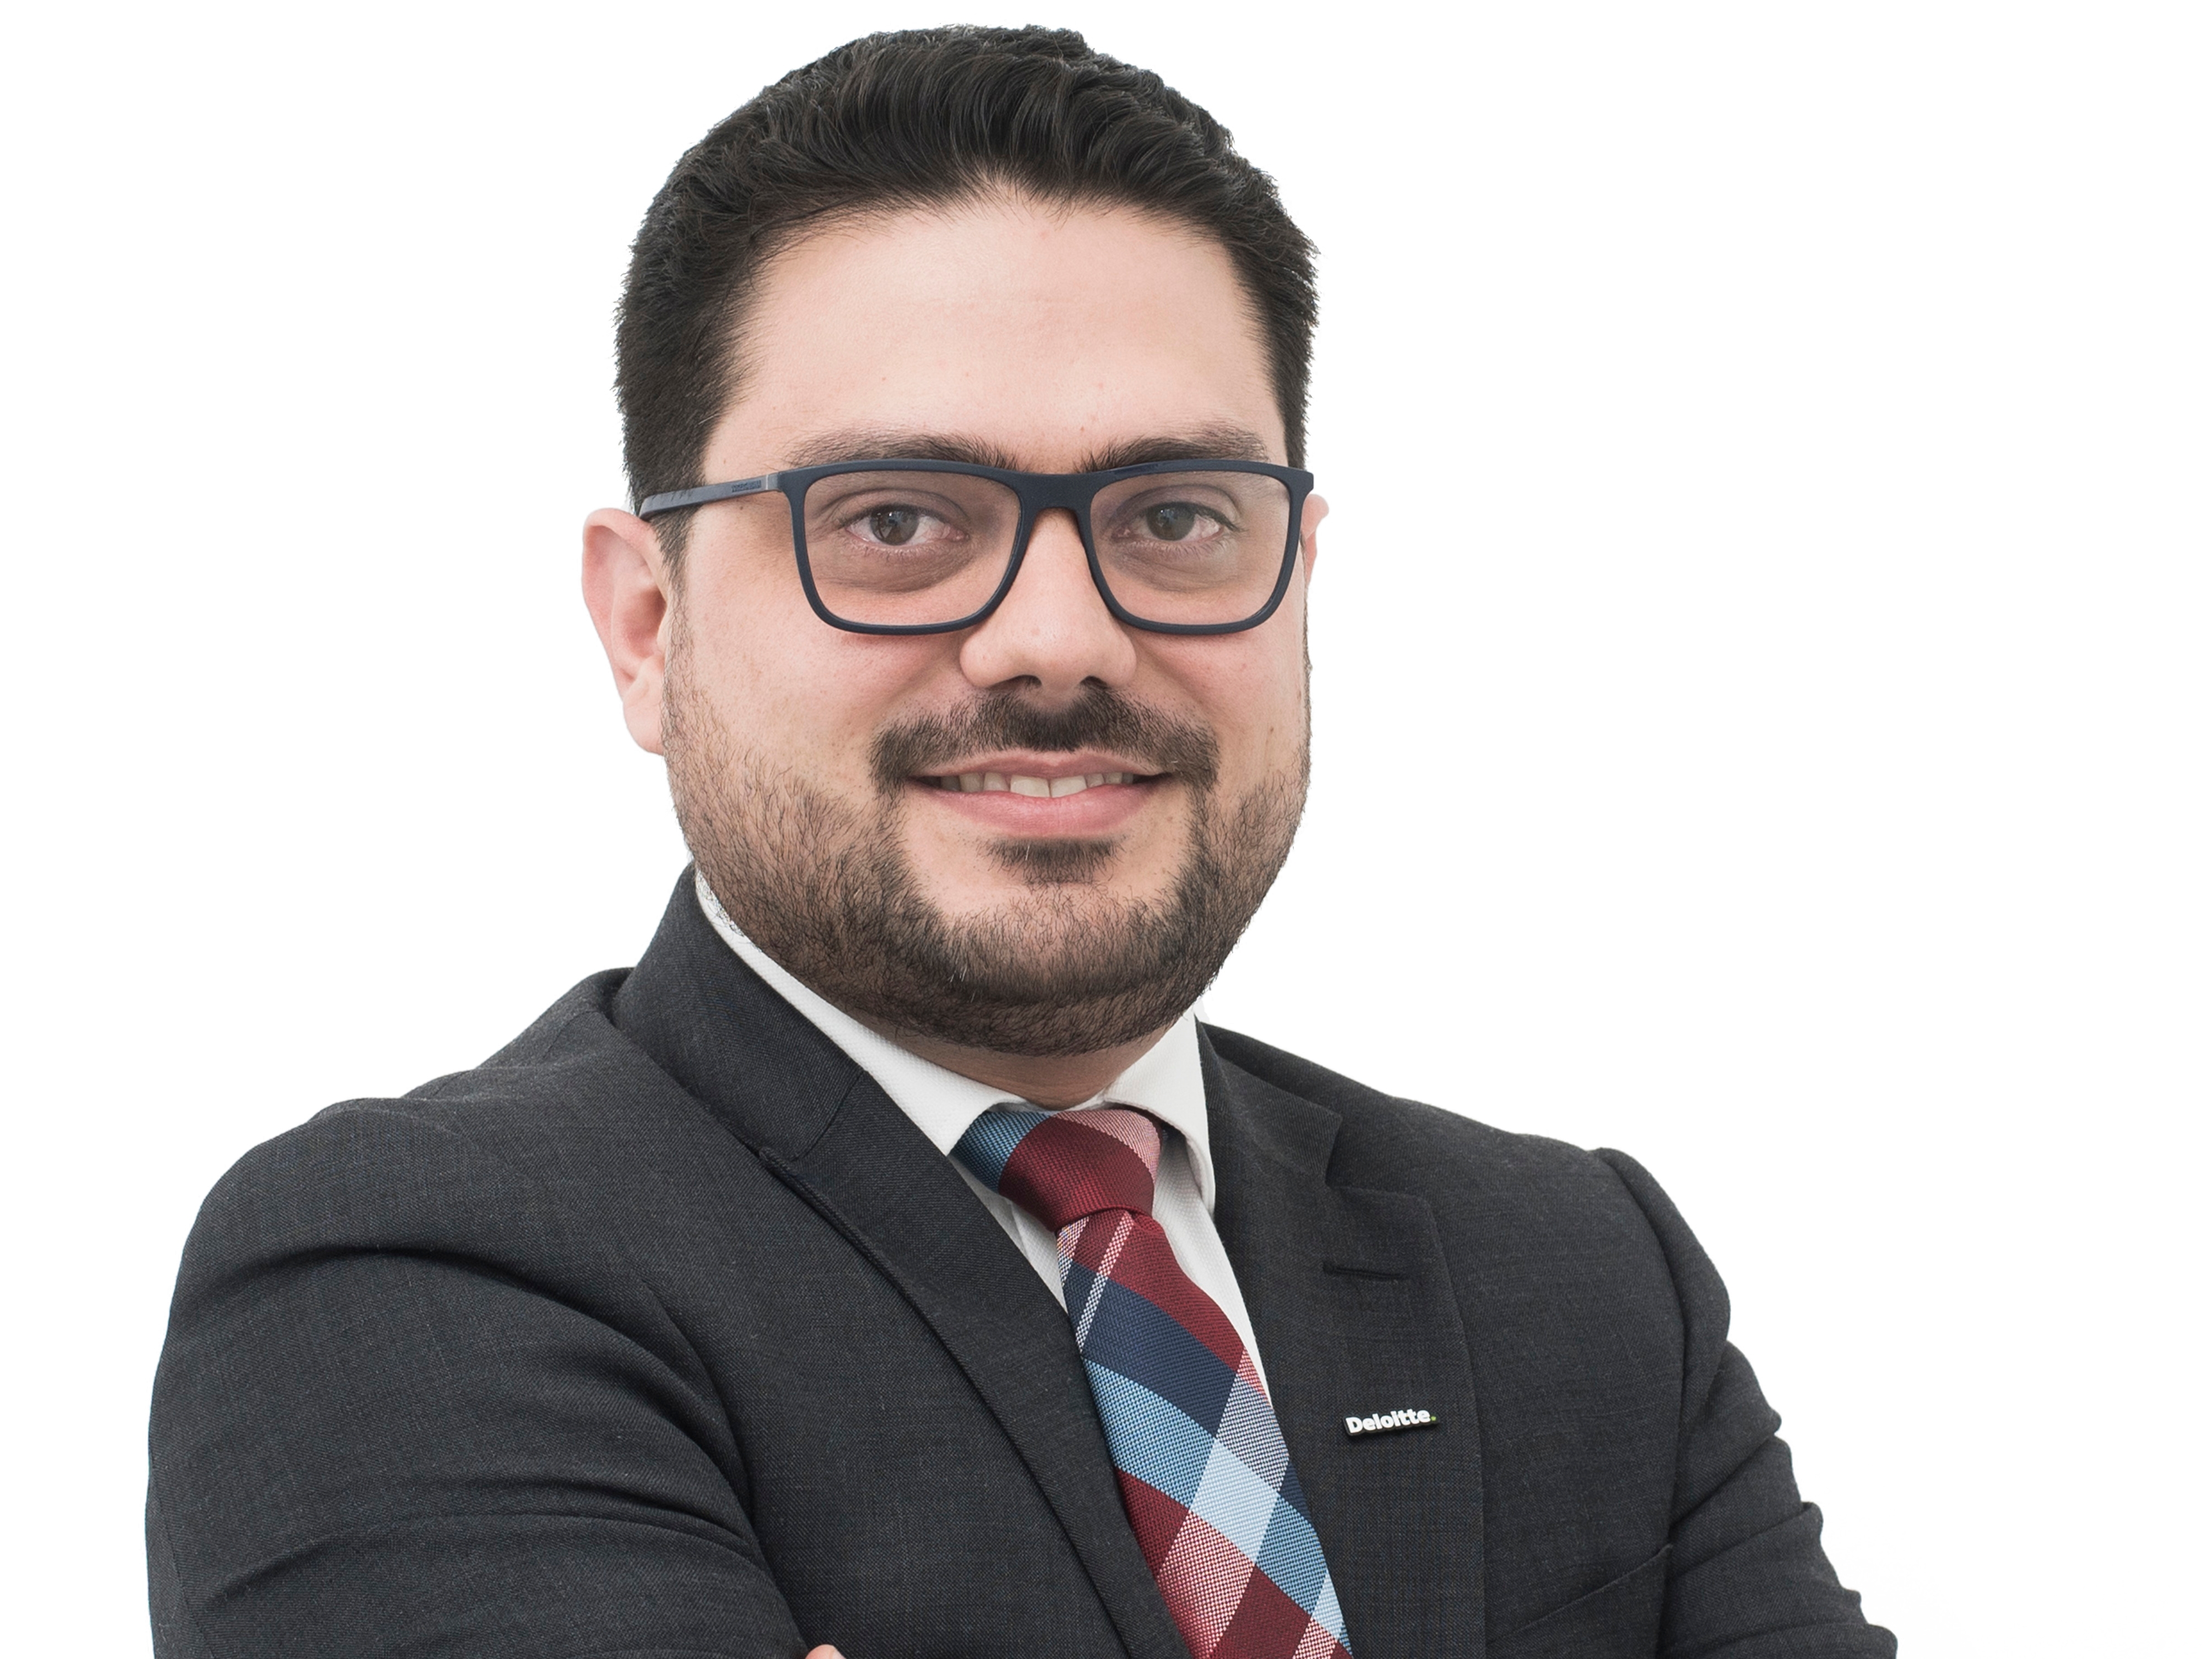
Fabio Salas, Socio de Impuestos y Servicios Legales en Deloitte Costa Rica (Cortesía Deloitte)
Ahora bien, si el contribuyente compra bienes o servicios que son necesarios para generar ingresos, y que están gravados y exentos del IVA, deberá identificar la proporción de las compras respecto al total de las ventas. En este caso, el crédito fiscal se determinará en función del peso porcentual de las ventas gravadas sobre el total de las ventas, y a este proceso se le conoce como proporcionalidad.
Es importante señalar que dicho ajuste no solo permitirá declarar correctamente el crédito que sí pudo aprovechar el contribuyente durante el período anual anterior, sino que será el mismo porcentaje que se deberá aplicar durante todo el nuevo periodo fiscal.
Sin duda alguna, esta revisión es sumamente relevante en cuanto al correcto cumplimiento de las obligaciones fiscales, con el fin de evitar diferencias con la Administración Tributaria.