Escuchar

Las 18 cooperativas de ahorro y crédito de Costa Rica que operan bajo la supervisión de la Superintendencia General de Entidades Financieras (Sugef) reportaron, en conjunto, una desaceleración en sus utilidades durante el primer semestre de 2026.
De acuerdo con los datos de la Sugef, el sector cooperativo obtuvo ganancias por ¢15.901 millones entre enero y junio de 2026, ¢221 millones menos que en el mismo periodo de 2025, cuando registró ¢16.122 millones. El descenso interanual fue de 1,37%.
El resultado en el sector fue mixto, ya que 10 de las 18 cooperativas cerraron el semestre con menores ganancias, mientras que siete mejoraron sus utilidades y solo una no registró cambios respecto al mismo lapso del año previo.
Tres de las cinco cooperativas más grandes por activos del país (más de ¢190.000 millones) incrementaron sus utilidades, impulsadas por el crecimiento de Coopenae, la entidad líder del sector.
Coocique y Coopecaja también elevaron su resultado semestral. En tanto, en CoopeAnde y Coopealianza las ganancias disminuyeron en comparación con el primer semestre del año pasado, aunque la desaceleración fue mayor en la primera.
¿Qué explica el resultado del negocio financiero?
El balance financiero del sector cooperativo de ahorro y crédito tuvo rubros que disminuyeron las utilidades netas de medio periodo. En específico fueron las estimaciones por créditos deteriorados y la menor facturación en comisiones y servicios.
Sin embargo, el sector mejoró su resultado de intermediación financiera en ¢5.438 millones, al pasar de ¢97.340 millones en el primer semestre de 2025 a ¢102.778 millones este año, es decir, creció un 5,58%.
Este rubro incluye ingresos por el pago de créditos por parte de sus clientes, inversiones y operaciones relacionadas con el negocio financiero, además de gastos por obligaciones con el público y otras entidades financieras.
El balance de intermediación financiera semestral subió, principalmente, porque se redujo el gasto de las entidades. Por el lado de los ingresos, hubo un desempeño positivo por el pago de préstamos.
Por ejemplo, los egresos por intermediación financiera bajaron en ¢5.761 millones respecto a 2025. En 2026, este rubro ascendió a ¢88.136 millones, frente a los ¢93.897 millones del año previo. La contracción fue del 6,13%.
Por otro lado, el balance por comisiones y servicios registró una reducción frente al año pasado, al generar un aporte de ¢6.655 millones, es decir, ¢1.108 millones menos que los ¢7.763 millones de 2025.
Otro indicador que tuvo un crecimiento relevante fue el de las estimaciones y la recuperación de activos, cuyo incremento afectó negativamente las utilidades de las entidades.
La partida creció en ¢5.946 millones en el primer semestre de 2026, al pasar de ¢25.097 millones el año pasado a ¢31.043 millones al cierre de junio, de acuerdo con cifras de la Sugef.

Grandes cooperativas
Coopenae fue la entiadad con mayores utilidades en el primer semestre de 2026. La institución registró una ganancia de ¢6.113 millones, lo que representó un incremento del 8,47% respecto a los ¢5.635 millones del mismo lapso del año pasado.
De las cinco grandes cooperativas, Coopealianza generó utilidades por ¢3.417 millones en el periodo, ubicándose en el segundo lugar. Sin embargo, esto significó una reducción de ¢72 millones en relación con los ¢3.489 millones del primer semestre de 2025, es decir, un 2,06% menos.
Coopealianza destacó que el resultado del primer semestre fue sobresaliente y se ajustó a la planificación financiera. La entidad señaló que las utilidades de todo el Sistema Financiero Nacional disminuyen un 17% interanual y que el 67% de las entidades reportó un menor resultado. Añadió que, en ese contexto, mantuvo un desempeño estable.
“Proyectamos cerrar 2026 con un nivel de excedentes similar al de 2025, respaldado por la solidez del negocio financiero y una gestión prudente de los riesgos, sin dejar de considerar los posibles cambios en las condiciones económicas durante el segundo semestre”, afirmó Coopealianza.
Un escalón más abajo se ubicó Coopecaja, cuyas ganancias fueron de ¢1.944 millones en el primer semestre, lo que representó un aumento de ¢61 millones en comparación con los ¢1.883 millones de 2025.
Elizabeth Morales, subgerente de Coopecaja, atribuyó este crecimiento al fortalecimiento de su cartera de crédito, así como a una gestión eficiente de los recursos y a una adecuada administración de riesgos.
“Las cifras del primer semestre de 2026 son positivas y reflejan una tendencia favorable. Sin embargo, mantenemos una posición prudente respecto al cierre del año. Nuestro objetivo es continuar fortaleciendo los resultados y generar valor para nuestros asociados”, manifestó Morales.
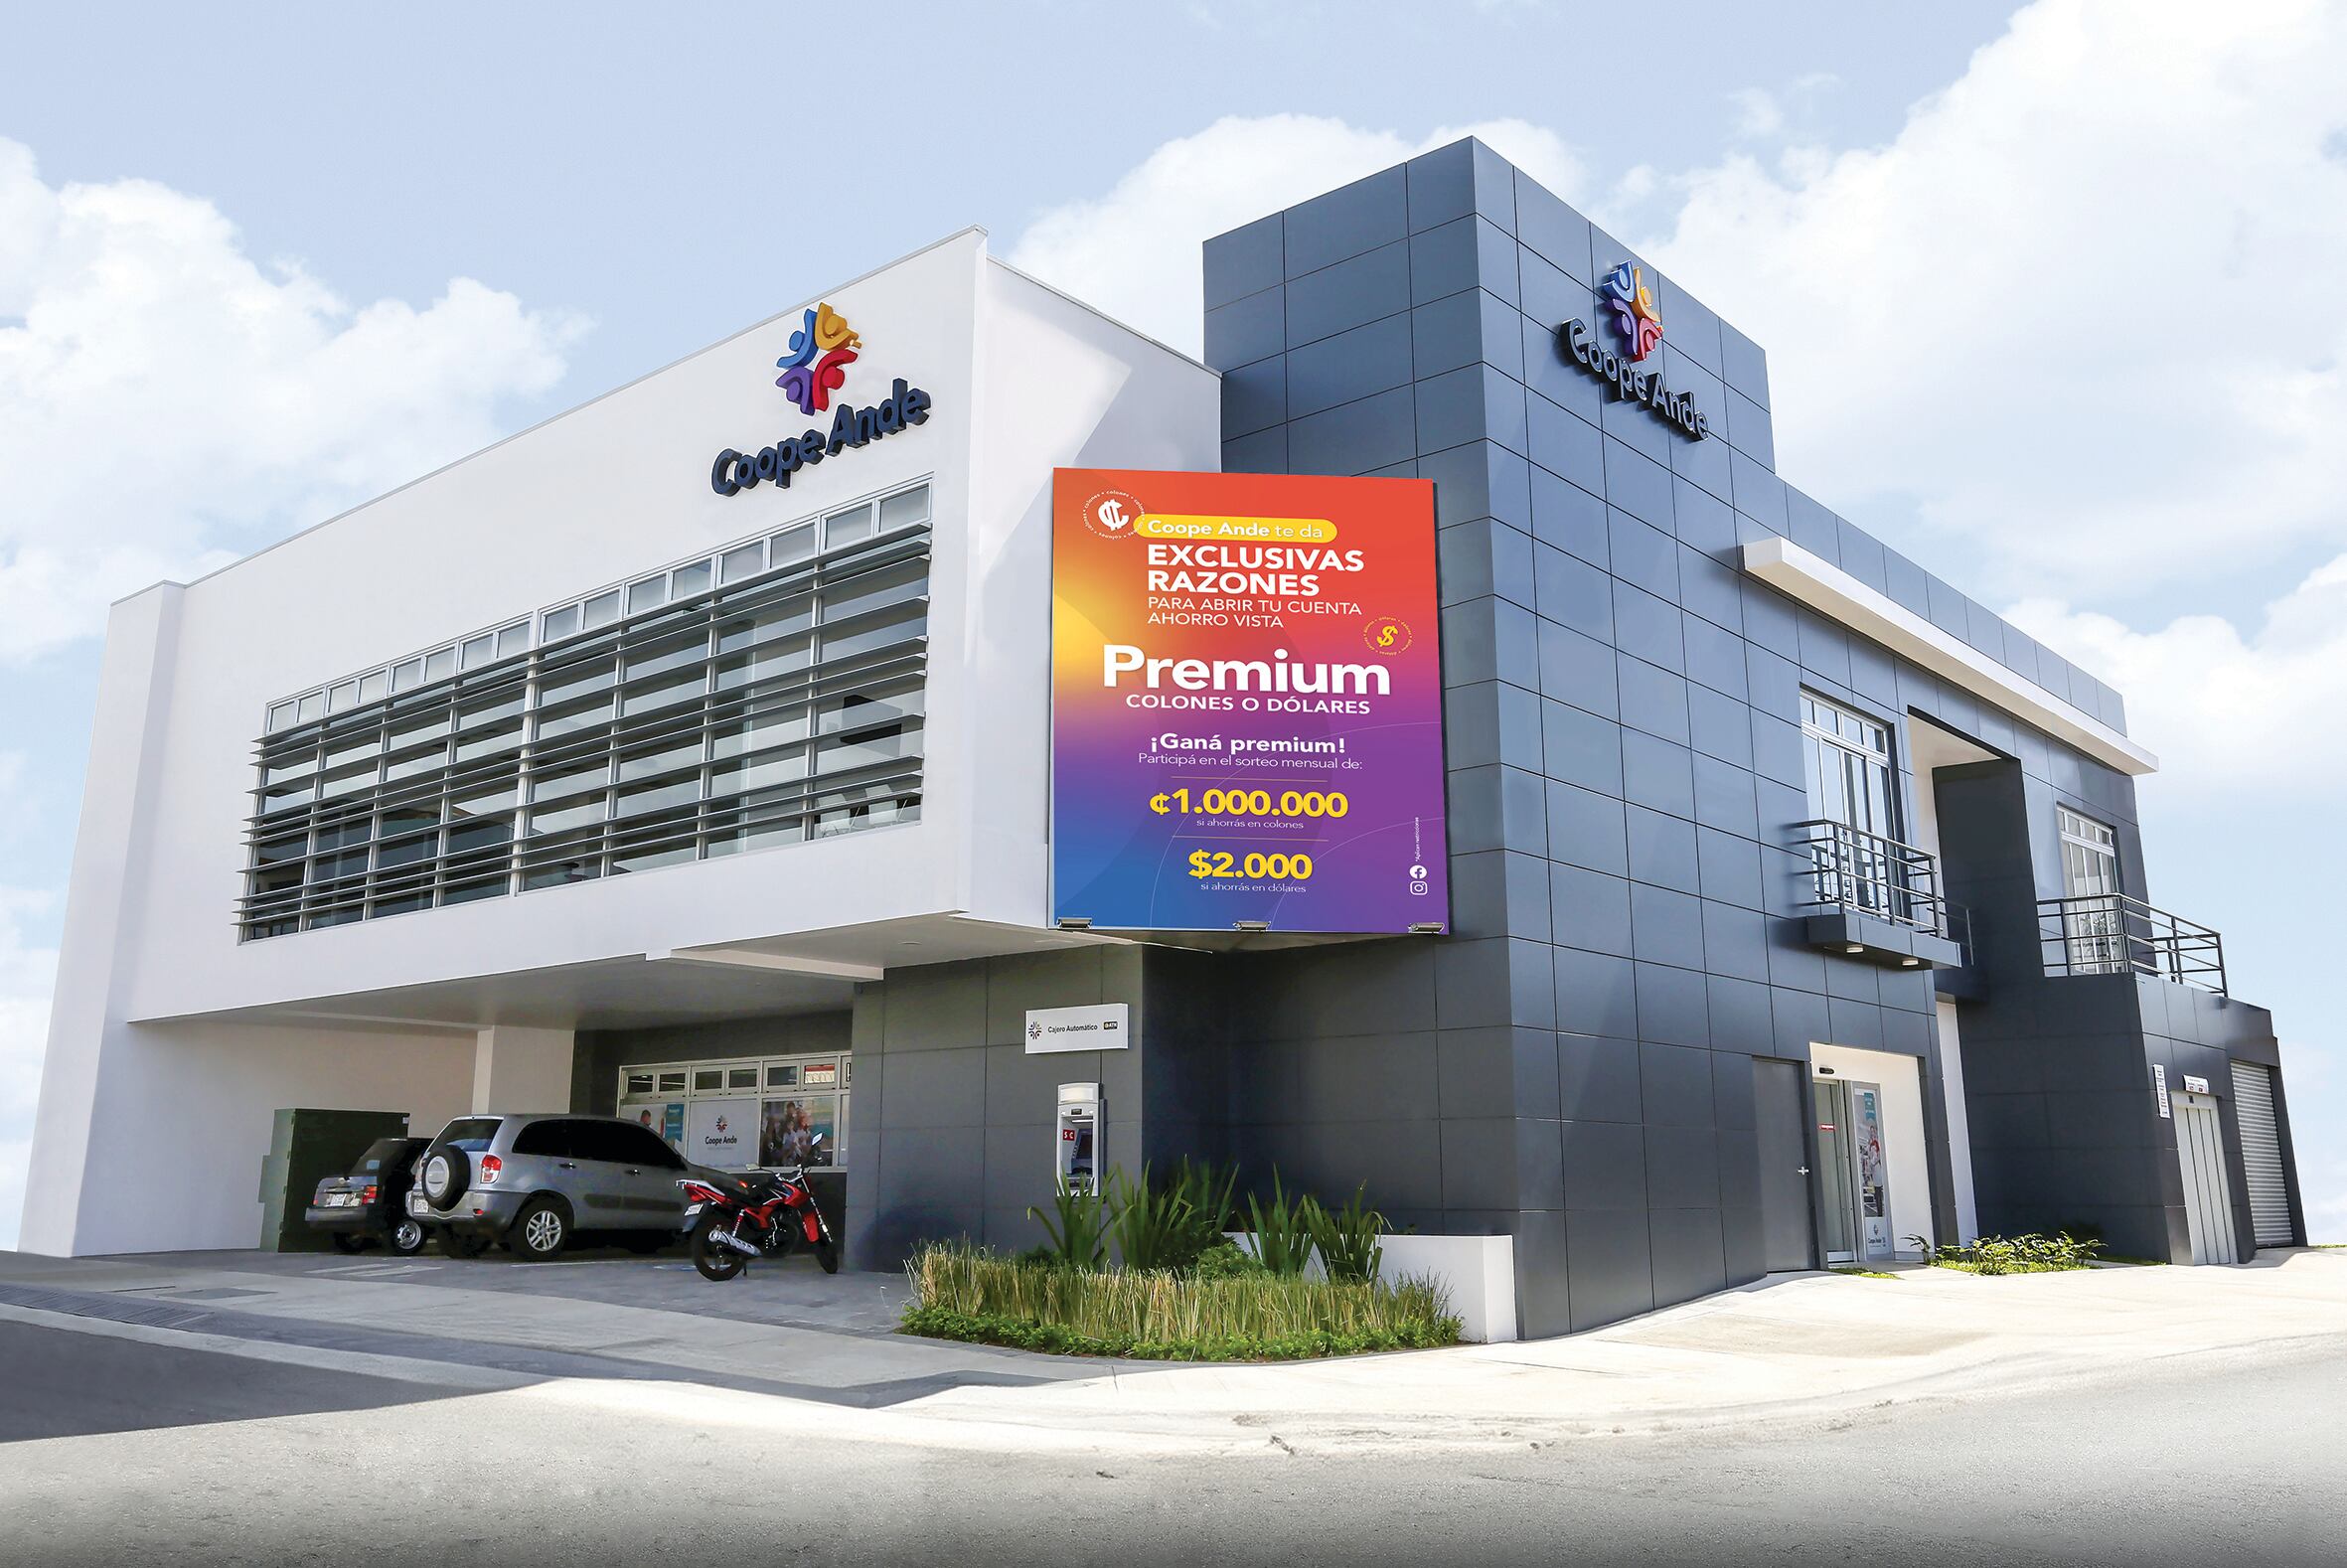
En el cuarto lugar se situó CoopeAnde. Sus utilidades fueron de ¢827 millones en el periodo, con lo cual se redujeron en ¢453 millones en comparación con los ¢1.280 millones del primer semestre del año previo.
Esta entidad registró la desaceleración más marcada de las 10 cooperativas cuyas utilidades disminuyeron frente al mismo periodo del año anterior. A nivel porcentual, la reducción fue de 35,37%.
Norman Chavarría, gerente financiero de Coopeande, explicó que las utilidades de 2026 muestran un impacto temporal debido a la ejecución de una estrategia de saneamiento y fortalecimiento financiero.
“Esperamos que las medidas de optimización implementadas contribuyan a lograr una mejora progresiva del desempeño, priorizando la sostenibilidad del negocio sobre resultados en el corto plazo”, aseguró Chavarría.
Actualmente, esta cooperativa ejecuta un plan de fortalecimiento enfocado en cuatro ejes: optimización de la estructura de fondeo, mejora de la eficiencia operativa, preservación del margen de intermediación financiera y consolidación de una estructura más ágil.
El quinto lugar lo ocupó Coocique, con ganancias por ¢630 millones en el semestre, es decir, ¢64 millones más que los ¢566 millones del mismo lapso del año pasado, de acuerdo con las cifras de la Sugef.
Luis Allan Alfaro, gerente de Coocique, dijo que el crecimiento en sus resultados financieros responde a una combinación de factores estratégicos y de gestión. Entre ellos destacan el aumento de la cartera de crédito, con un enfoque en la calidad de la cartera por encima del volumen.
Alfaro aseguró que también responde al fortalecimiento de la eficiencia operativa mediante la optimización de procesos, una administración más rigurosa de los gastos y un mayor aprovechamiento de sus recursos.
“El desempeño del primer semestre es muy positivo y nos permite visualizar un cierre de año favorable. Si las condiciones macroeconómicas y del mercado se mantienen relativamente estables, existe la posibilidad de superar el resultado obtenido en 2025. No obstante, mantenemos una posición responsable y prudente”, agregó Alfaro.
En el caso de Coopemep, la cooperativa mantuvo el mismo resultado que el año pasado, con ganancias por ¢532 millones en el primer semestre de 2026.
Cooperativas más pequeñas
Una de las particularidades del semestre fue que la desaceleración en las utilidades se dio, en particular, en las cooperativas más pequeñas, que poseen activos menores a ¢71.000 millones.
De las 10 entidades del sector que registraron un resultado menor al del año pasado, ocho se encuentran en este grupo. Por otro lado, de las 12 cooperativas que pertenecen a este segmento, solo cuatro mejoraron su resultado.
Una de las cooperativas que registró una desaceleración más fuerte en términos nominales, solo detrás de Coopeande, fue Coopebanpo. La entidad obtuvo utilidades por ¢121 millones, con lo cual estas se redujeron en ¢179 millones respecto a los ¢300 millones del año previo.
Ingrid Quirós, gerente de Coopebanpo, afirmó que mantienen una posición financiera estable y continúan desarrollando su actividad con normalidad. Aseguró que el entorno económico y financiero durante el primer semestre de 2026 presentó cambios importantes en la dinámica del mercado crediticio.
“En este contexto, los resultados reflejan los cambios observados durante el semestre en la dinámica del mercado crediticio, que se tradujeron en un ritmo más moderado de crecimiento de la cartera, lo que incidió en el desempeño financiero del período”, agregó Quirós.
La gerente manifestó que las proyecciones para el cierre de 2026 apuntan a un desempeño algo más moderado respecto a 2025. Quirós añadió que pusieron en marcha iniciativas para mejorar la eficiencia operativa, fortalecer la generación de valor y seguir ofreciendo soluciones financieras competitivas y acordes con las necesidades de sus asociados.
Por otro lado, de las 18 entidades del sector, solamente Coopeuna registró pérdidas por ¢18 millones, en contraste con las ganancias por ¢55 millones del primer semestre del año previo.
Emilio Hernández, gerente de Coopeuna, explicó que esto está vinculado específicamente con ajustes en las estimaciones de las operaciones de crédito. Agregó que al ser una cooperativa pequeña es un tema que los golpea.
“En cuanto a las medidas se ha trabajado de la mano con la Sugef en alternativas de fortalecimiento por lo cual efectivamente en el segundo semestre se espera revertir el resultado”, añadió Hernández.
Las cuatro que tuvieron un mejor desempeño fueron Coopejudicial, con ¢60 millones más; Coopemedicos, con ¢50 millones más; Coopesanmarcos, con ¢33 millones adicionales; y Coopavegra, con ¢31 millones más.