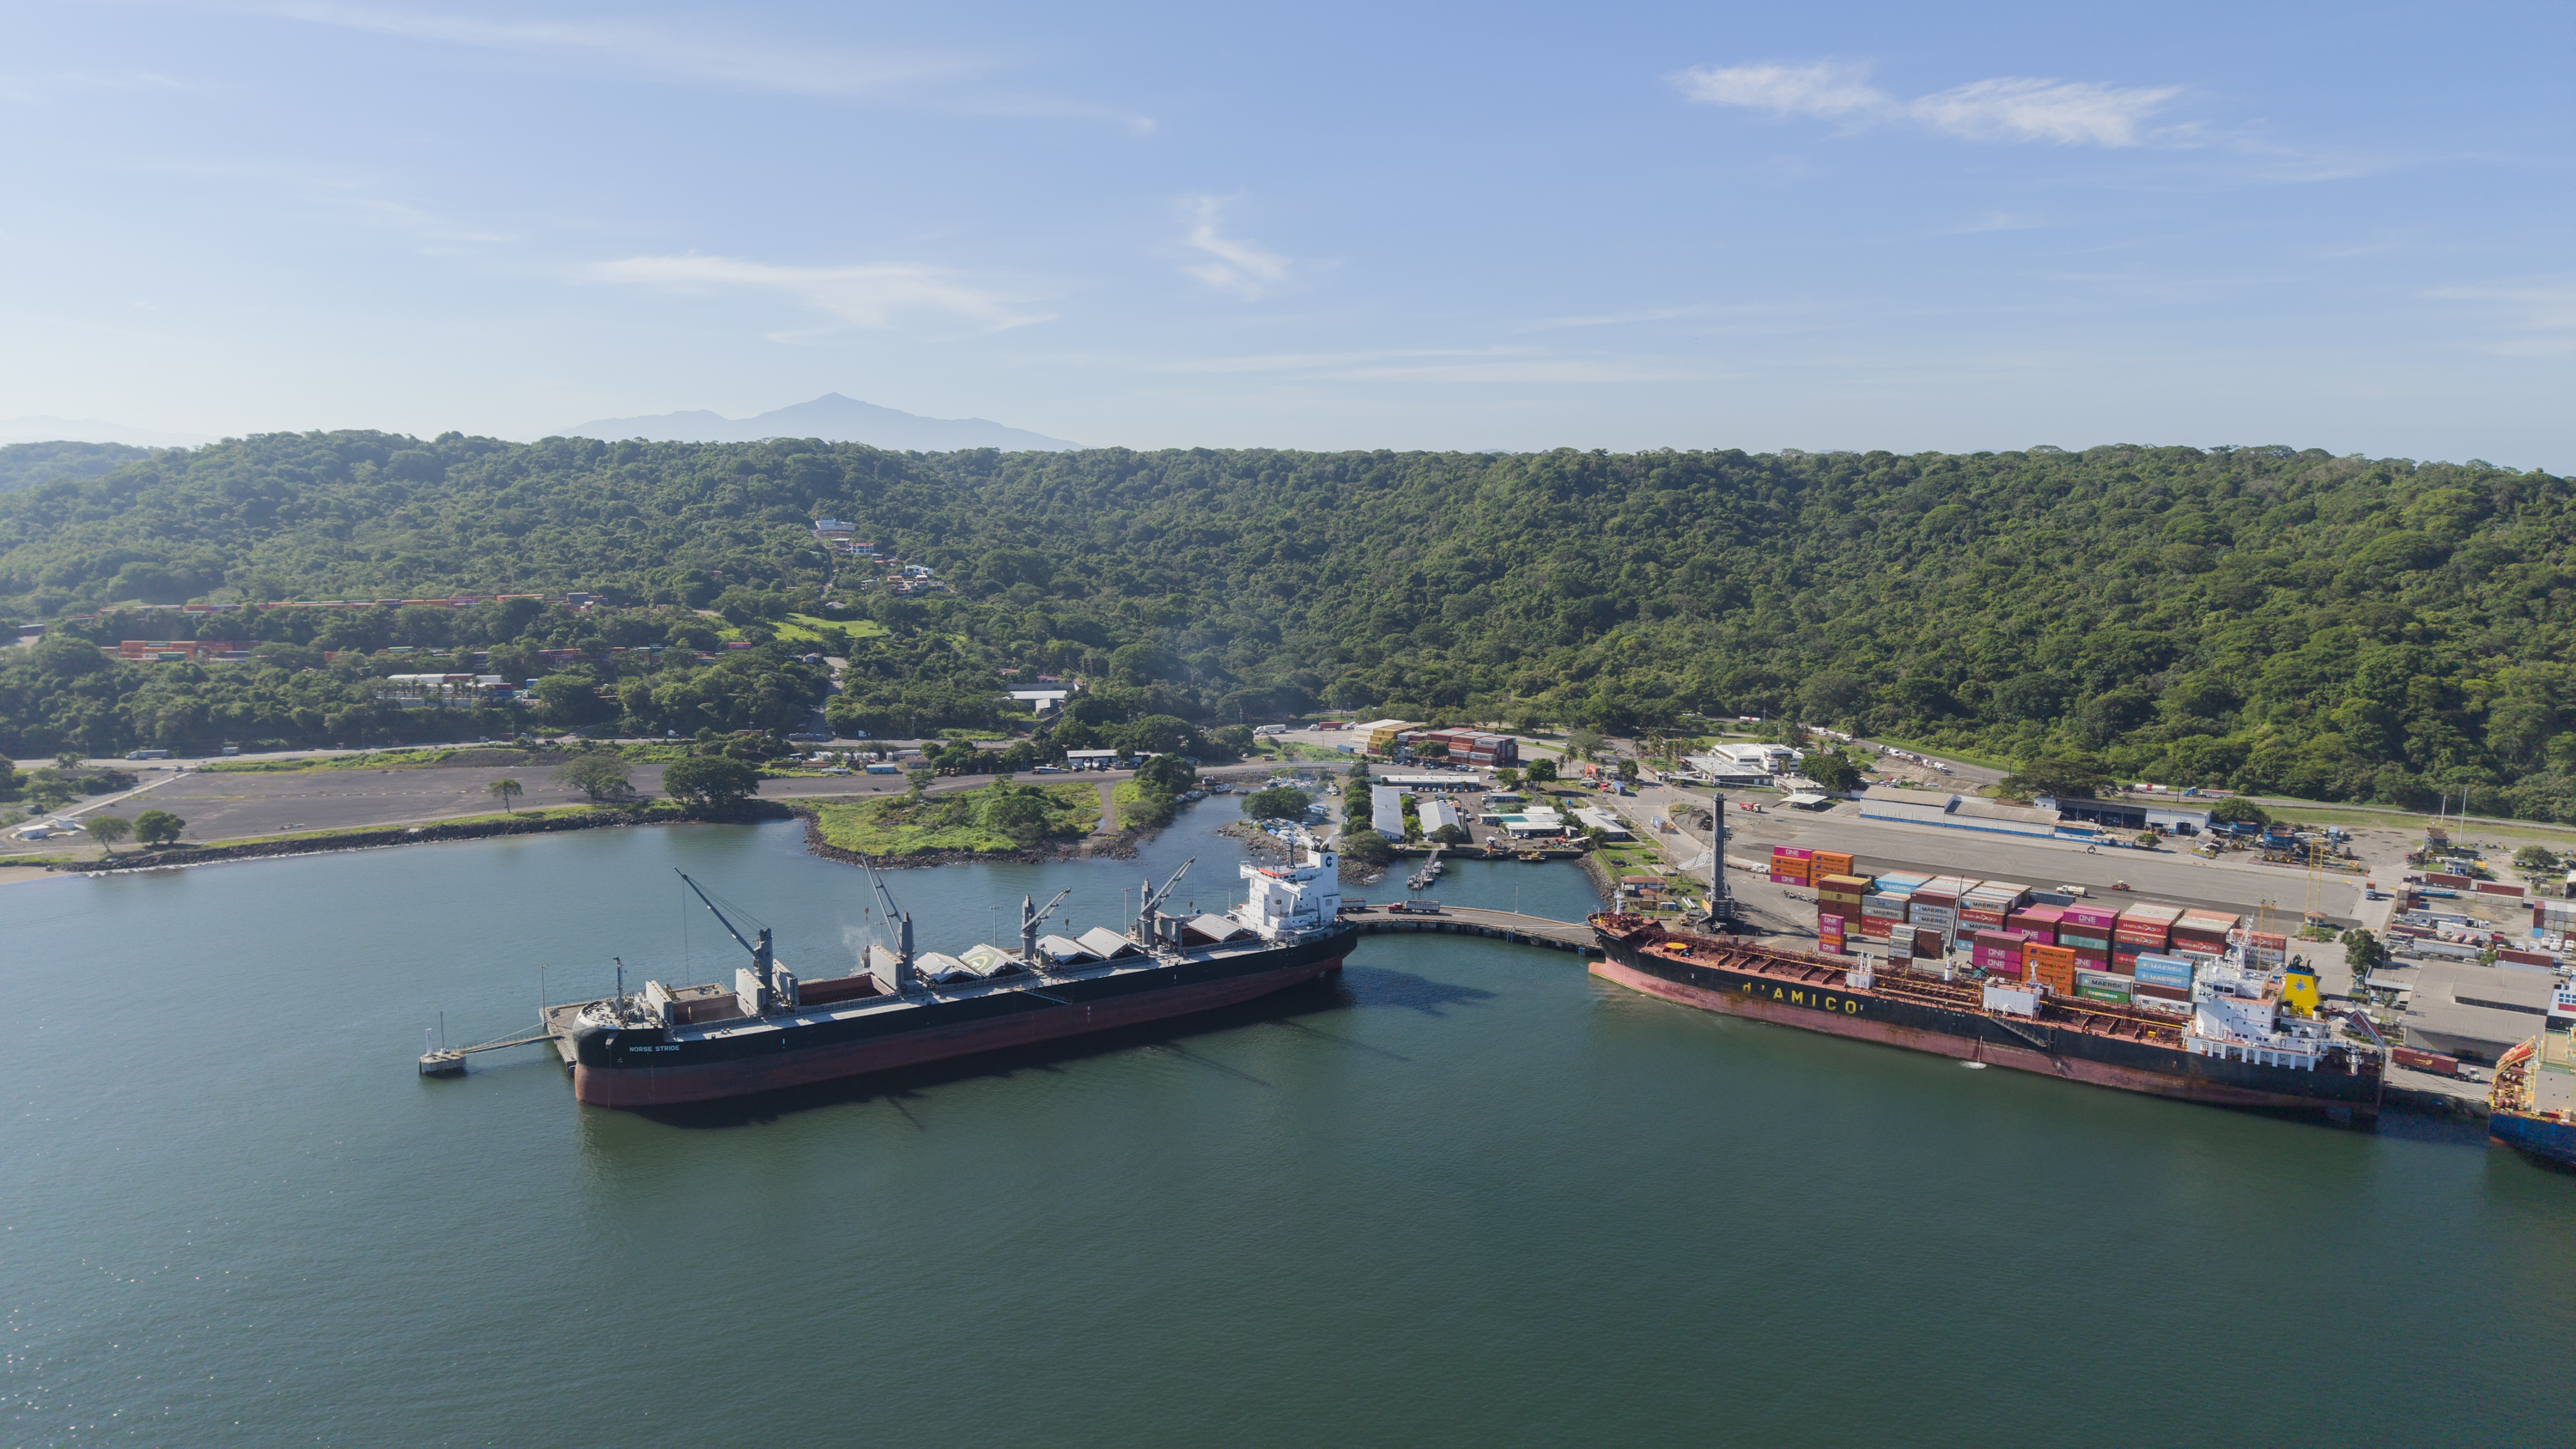

La Contraloría General de la República (CGR) advirtió que los proyectos financiados con el canon de explotación de Puerto Caldera no garantizan un fortalecimiento del turismo en Puntarenas, debido a deficiencias en la selección de las obras, el control de los costos y la evaluación de los resultados.
De acuerdo con el informe dado a conocer este lunes, el 70% de 37 proyectos ejecutados o en desarrollo, entre el 2016 y 2026, no contribuyen a la actividad turística de la provincia.
Además, se detectó una concentración de recursos en pocos territorios y deficiencias para comprobar que las obras y los servicios se contraten en las cantidades necesarias y a precios razonables.
Según el DFOE-CIU-IAD-00004-2026, entre octubre del 2006 y abril del 2026, el Instituto Costarricense de Puertos del Pacífico (Incop) recibió aproximadamente $41,1 millones provenientes de este canon, administrados mediante el fideicomiso 1026 INCOP-ICT-BNCR.
En su informe, la Contraloría concluyó que los proyectos financiados con esos recursos “no son eficaces ni económicos en su contribución al fortalecimiento del turismo”, debido a que se desconoce su aporte al desarrollo turístico de Puntarenas y no se garantizan los mejores precios ni las cantidades óptimas durante el ciclo de vida de las obras.
La CGR además señaló que el Incop no establece de manera consistente qué resultados turísticos espera obtener con cada proyecto, ni evalúa su cumplimiento una vez terminadas las inversiones. Por esa razón, no puede determinarse de forma objetiva y verificable el aporte de las obras al desarrollo turístico de la provincia.
El informe también cuestionó el proceso para priorizar las iniciativas. Según la auditoría, los criterios utilizados no garantizan que los proyectos seleccionados respondan a los objetivos turísticos del canon ni a la estrategia nacional en esa materia.
Aunque el Instituto Costarricense de Turismo (ICT) participa en el proceso y emite documentos sobre la vocación turística de algunas propuestas, la Contraloría identificó 11 casos con ese tipo de documento entre 2016 y 2026. Sin embargo, no existe una metodología cuantitativa que permita establecer el efecto esperado de las inversiones, medir sus resultados y comprobar su contribución al turismo.
Por ley, los recursos del canon de Puerto Caldera, deben destinarse al financiamiento de obras y equipo para mantenimiento, construcción de infraestructura, ornato, limpieza y seguridad ciudadana, con énfasis en la actividad turística.
La distribución de las inversiones también presentó diferencias que, según la Contraloría, no cuentan con suficiente justificación técnica.
De los 14 centros de desarrollo turístico (CDT) identificados, cinco concentraron el 75,64% de los recursos asignados a proyectos, mientras que otros cinco no recibieron financiamiento. Entre estos últimos hay tres cercanos a distritos con numerosos atractivos turísticos: Bahía Ballena, con 30; Cóbano, con 24; y Jacó, con 12.
La diferencia en los recursos asignados entre centros de desarrollo turístico llegó a casi ¢5.000 millones, sin que exista fundamentación técnica para esa distribución.
Además, solo 13 de los 60 distritos de Puntarenas recibieron recursos del canon. La CGR no encontró evidencia de que la asignación priorizara los distritos con menor índice de desarrollo social ni de que existieran criterios socioeconómicos que justificaran las inversiones en los territorios beneficiados.
El centro de desarrollo turístico de Puntarenas concentró el 24,97% de los recursos. La versión más reciente del portafolio de inversión del fideicomiso, correspondiente a febrero de 2026, incluía 14 proyectos distribuidos en solo cinco de los 13 cantones de la provincia. La mitad se ubicaba en el cantón central de Puntarenas.
La Contraloría advirtió que esta concentración limita la posibilidad de distribuir los beneficios del turismo entre comunidades con distintas necesidades y potencialidades.
La auditoría también encontró deficiencias en la planificación y el seguimiento económico de los proyectos.
En 11 proyectos se identificaron diferencias en las cantidades de insumos de hasta un 220%. Estas variaciones se relacionaron con debilidades de planificación que obligaron a eliminar, sustituir o incorporar actividades durante la ejecución.
Asimismo, siete proyectos registraron modificaciones acumuladas en la estructura de precios de sus partidas de hasta un 56% del monto contractual original. En algunos casos, el costo final aumentó hasta un 53%.
La Contraloría indicó que en ninguno de los 26 proyectos examinados existía una base homogénea y confiable para determinar si los precios eran razonables.
Entre las debilidades identificadas figuran insuficiencias en el respaldo técnico para estimar y comparar los precios, incluidas cotizaciones previas, cuadros comparativos y presupuestos desagregados. También se utilizaron descripciones imprecisas y unidades de medida no comparables
El informe advierte que estas deficiencias elevan el riesgo de sobrecostos y de modificaciones que afectan el alcance y los resultados esperados de las obras.
La CGR dispuso que la Comisión Interinstitucional del fideicomiso ajuste la metodología para seleccionar proyectos, de manera que priorice las iniciativas con énfasis turístico e incorpore criterios objetivos de cobertura territorial.
Además, la Gerencia General del Incop deberá elaborar un procedimiento para dar trazabilidad a las soluciones planteadas, las cantidades estimadas, los precios y el seguimiento de los costos durante el ciclo de vida de los proyectos.