Tribunal anula decisión del gobierno de Carlos Alvarado de incluir a universidades públicas en regulaciones salariales de la reforma fiscal
Un reglamento aprobado en el 2019 aplicó a las universidades públicas las regulaciones salariales de la reforma fiscal
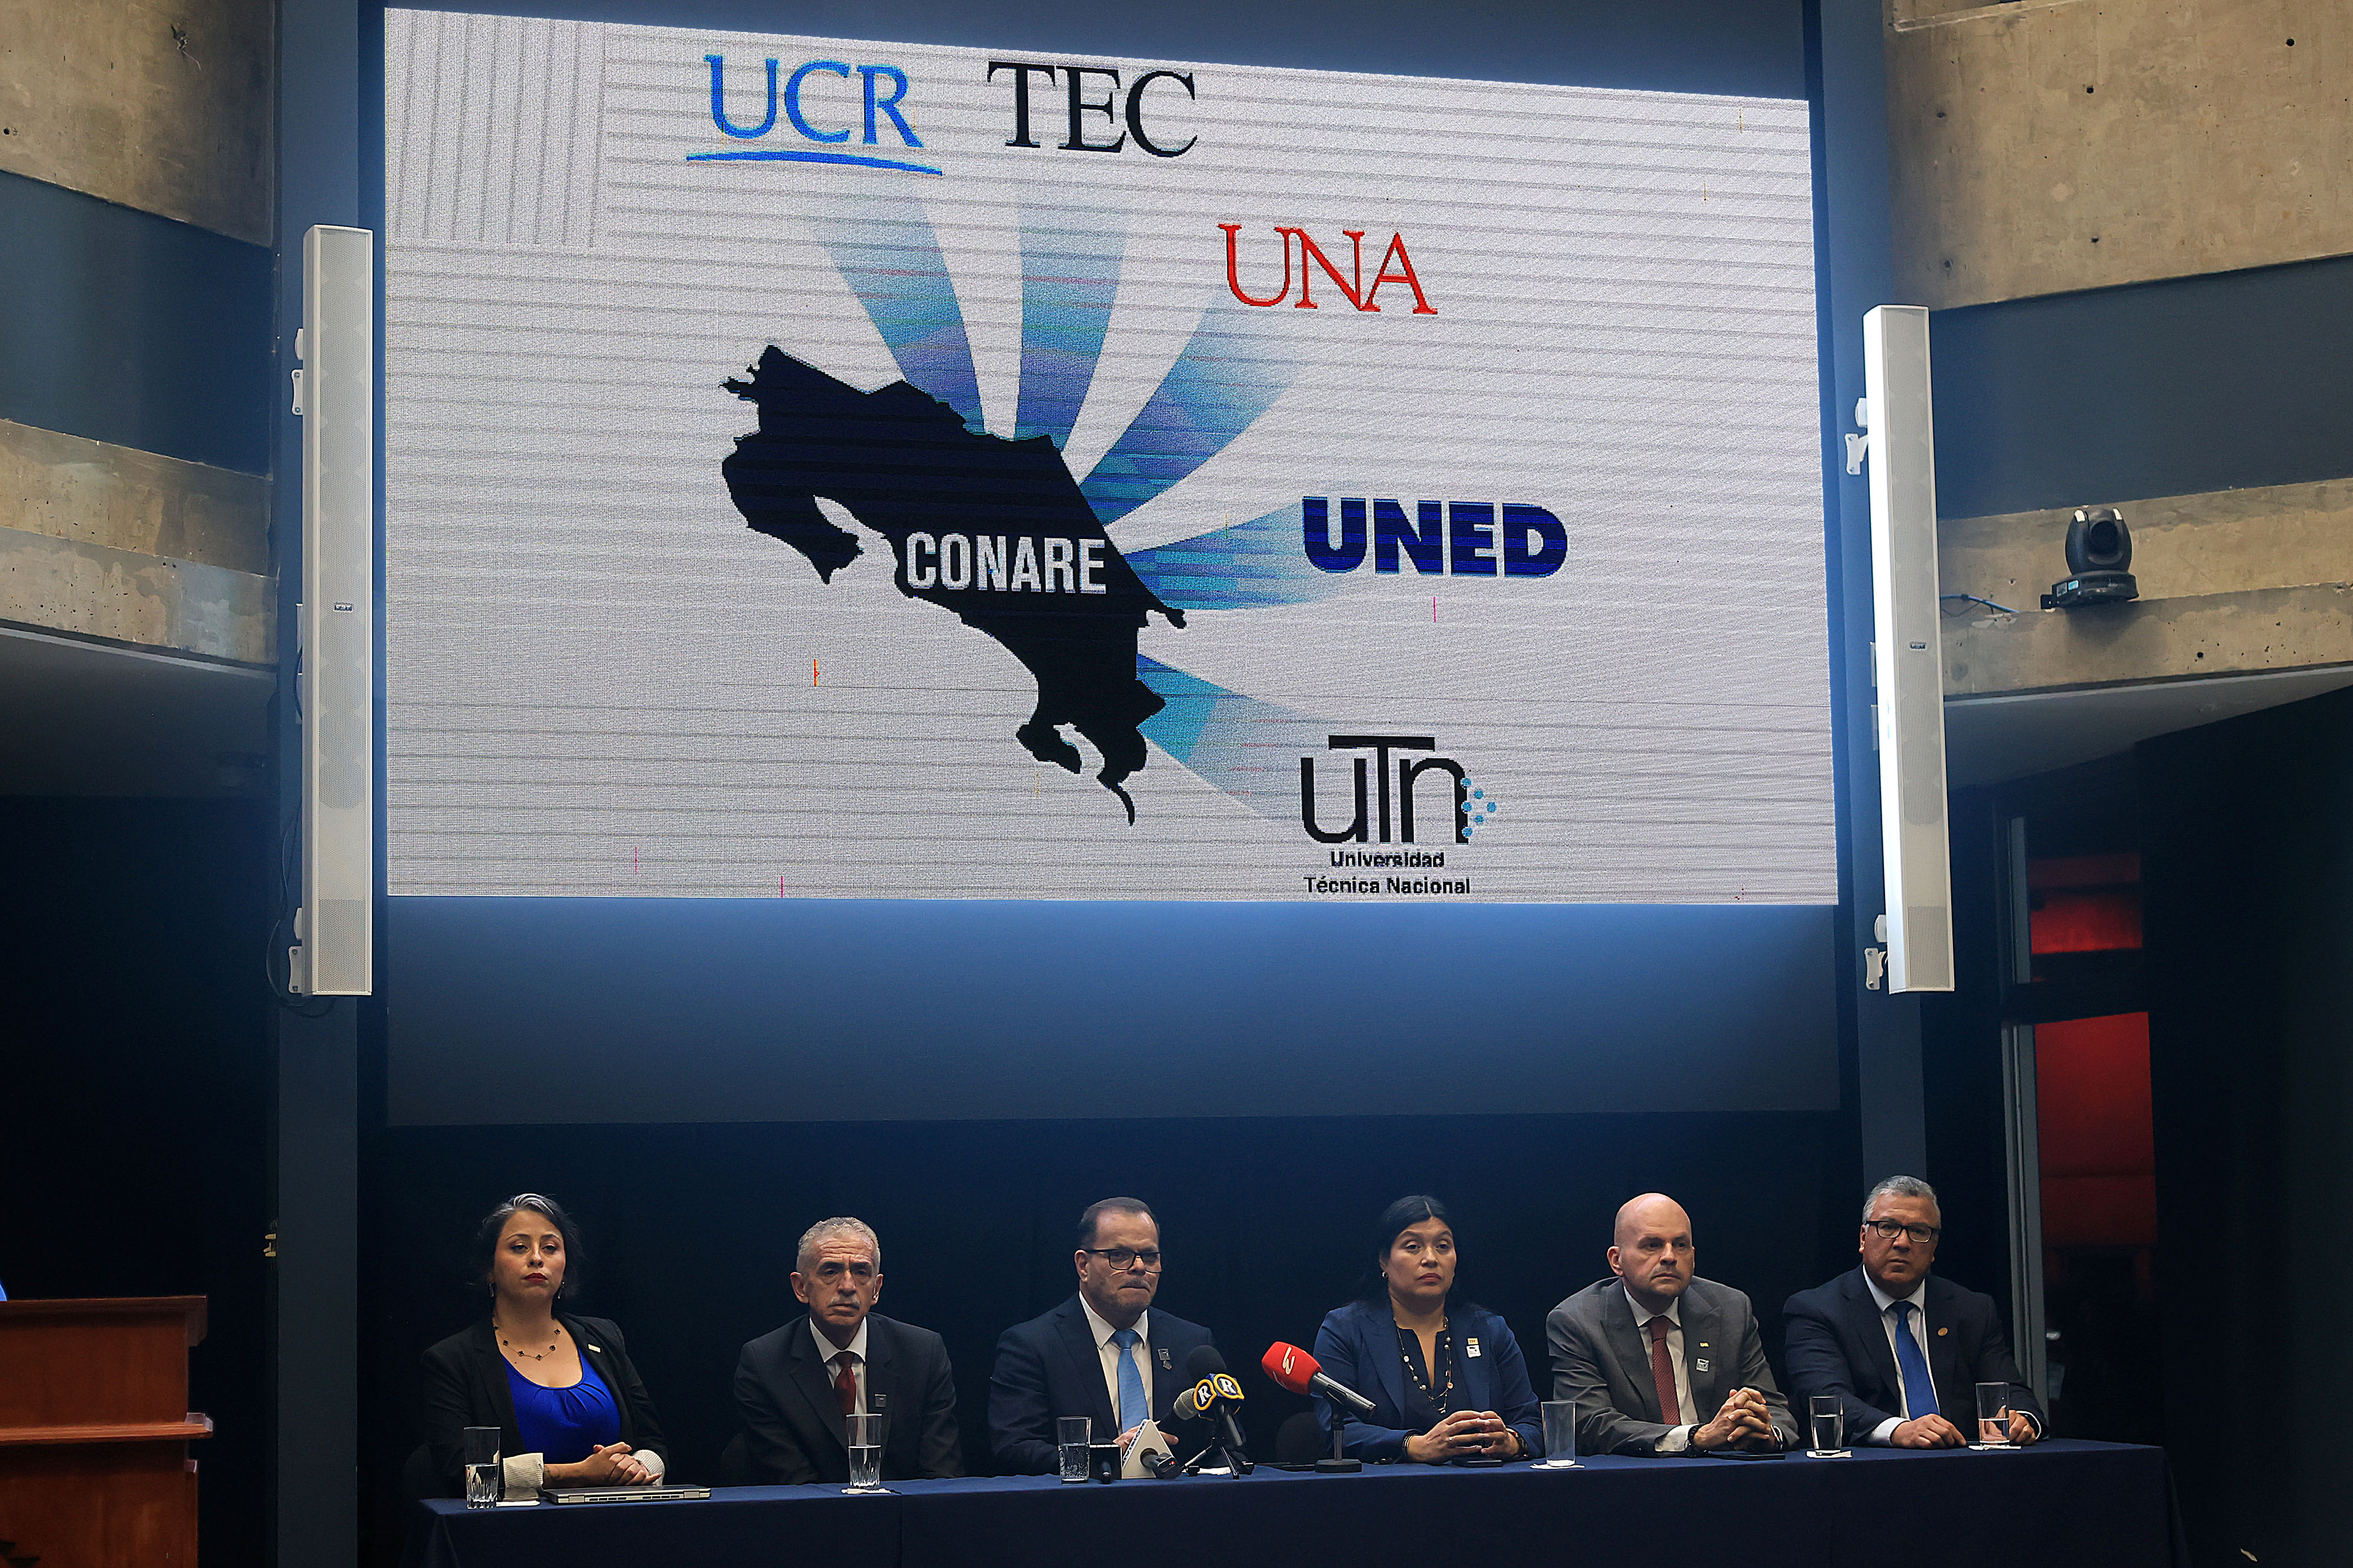
21/04/2026 Casa Presidencial, Zapote. Tercera fecha de negociación del FEES 2027. El ministro de Educación, Leonardo Sánchez, encabezó la Comisión de Enlace, integrada por miembros del Ejecutivo y representantes de las universidades públicas. Los rectores presentes, integrados en el Consejo Nacional de Rectores (CONARE), fueron: Jorge Herrera Murillo, Universidad Nacional (UNA); Carlos Araya Leandro, Universidad de Costa Rica (UCR); María Estrada Sánchez, Instituto Tecnológico de Costa Rica (TEC); Rodrigo Arias Camacho, Universidad Estatal a Distancia (UNED) y William Rojas Meléndez, Universidad Técnica Nacional (UTN). Foto: Rafael Pacheco Granados Rafael Pacheco Granados
Las universidades públicas demandaron a Estado por la decisión de incluirlas en el reglamento que regula la aplicación de normas de contención del gasto en salarios. (Rafael Pacheco Granados/Rafael Pacheco Granados)
El Tribunal Contencioso Administrativo anuló la decisión tomada por el gobierno de Carlos Alvarado, en el 2019, de incluir a las universidades públicasen el ámbito de aplicación de las medidas de contención de salarios incluidas en la reforma fiscal del 2018.
Al reconocer un nivel especial de autonomía de las universidades, la sentencia declaró nulas dos partes del decreto ejecutivo 41564, el cual promulgó el reglamento sobre el Título III de la Ley de Fortalecimiento de las Finanzas Públicas, este introdujo medidas de contención para el gasto en salarios públicos.
En específico, anuló el artículo 1, inciso h, y el artículo 3 de ese decreto, únicamente en cuanto resultaban aplicables a las universidades públicas.
Esas disposiciones fueron las que incorporaron expresamente a las casas de estudio en el ámbito de aplicación de las regulaciones salariales, pese a que la ley no las mencionaba de forma específica, sino que citaba, entre otras, a las instituciones autónomas.
El título III de la reforma fiscal es el que introdujo regulaciones sobre beneficios laborales como:
Anualidades
Dedicación exclusiva
Prohibición
Cesantía
El fallo judicial tiene un efecto retroactivo a la fecha de entrada en vigencia del decreto impugnado. La resolución ordena restablecer la situación jurídica previa a la emisión de la norma y condena al Estado al pago de las costas procesales y personales.
La decisión fue adoptada por jueces Laura Gómez Chacón, Amy Miranda Alvarado y Carlos Mejías Rodríguez.
La demanda fue interpuesta el 7 de mayo de 2019 por cinco casas de enseñanza superior. Se tramitó bajo el expediente 19-000375-1028-CA-2.
La sentencia aún tiene posibilidad de ser apelada ante la Sala Primera de la Corte Suprema de Justicia.
La reforma fiscal de 2018 no incluyó de forma explícita a las universidades públicas en su capítulo sobre salarios. Según el Tribunal, el Ejecutivo no podía interpretar que estaban comprendidas entre las “instituciones autónomas”, pues las universidades gozan de un régimen de autonomía distinto.
¿Qué razonó el voto?
Según la sentencia, el Poder Ejecutivo incurrió en un exceso de su potestad reglamentaria y en un vicio de competencia al extender el alcance de la Ley 9635 a centros académicos no incluidos de forma expresa en el texto original.
El texto de la ley señala que las “instituciones autónomas” están incluidas. El decreto entendió que allí se encontraban incluidas a las universidades.
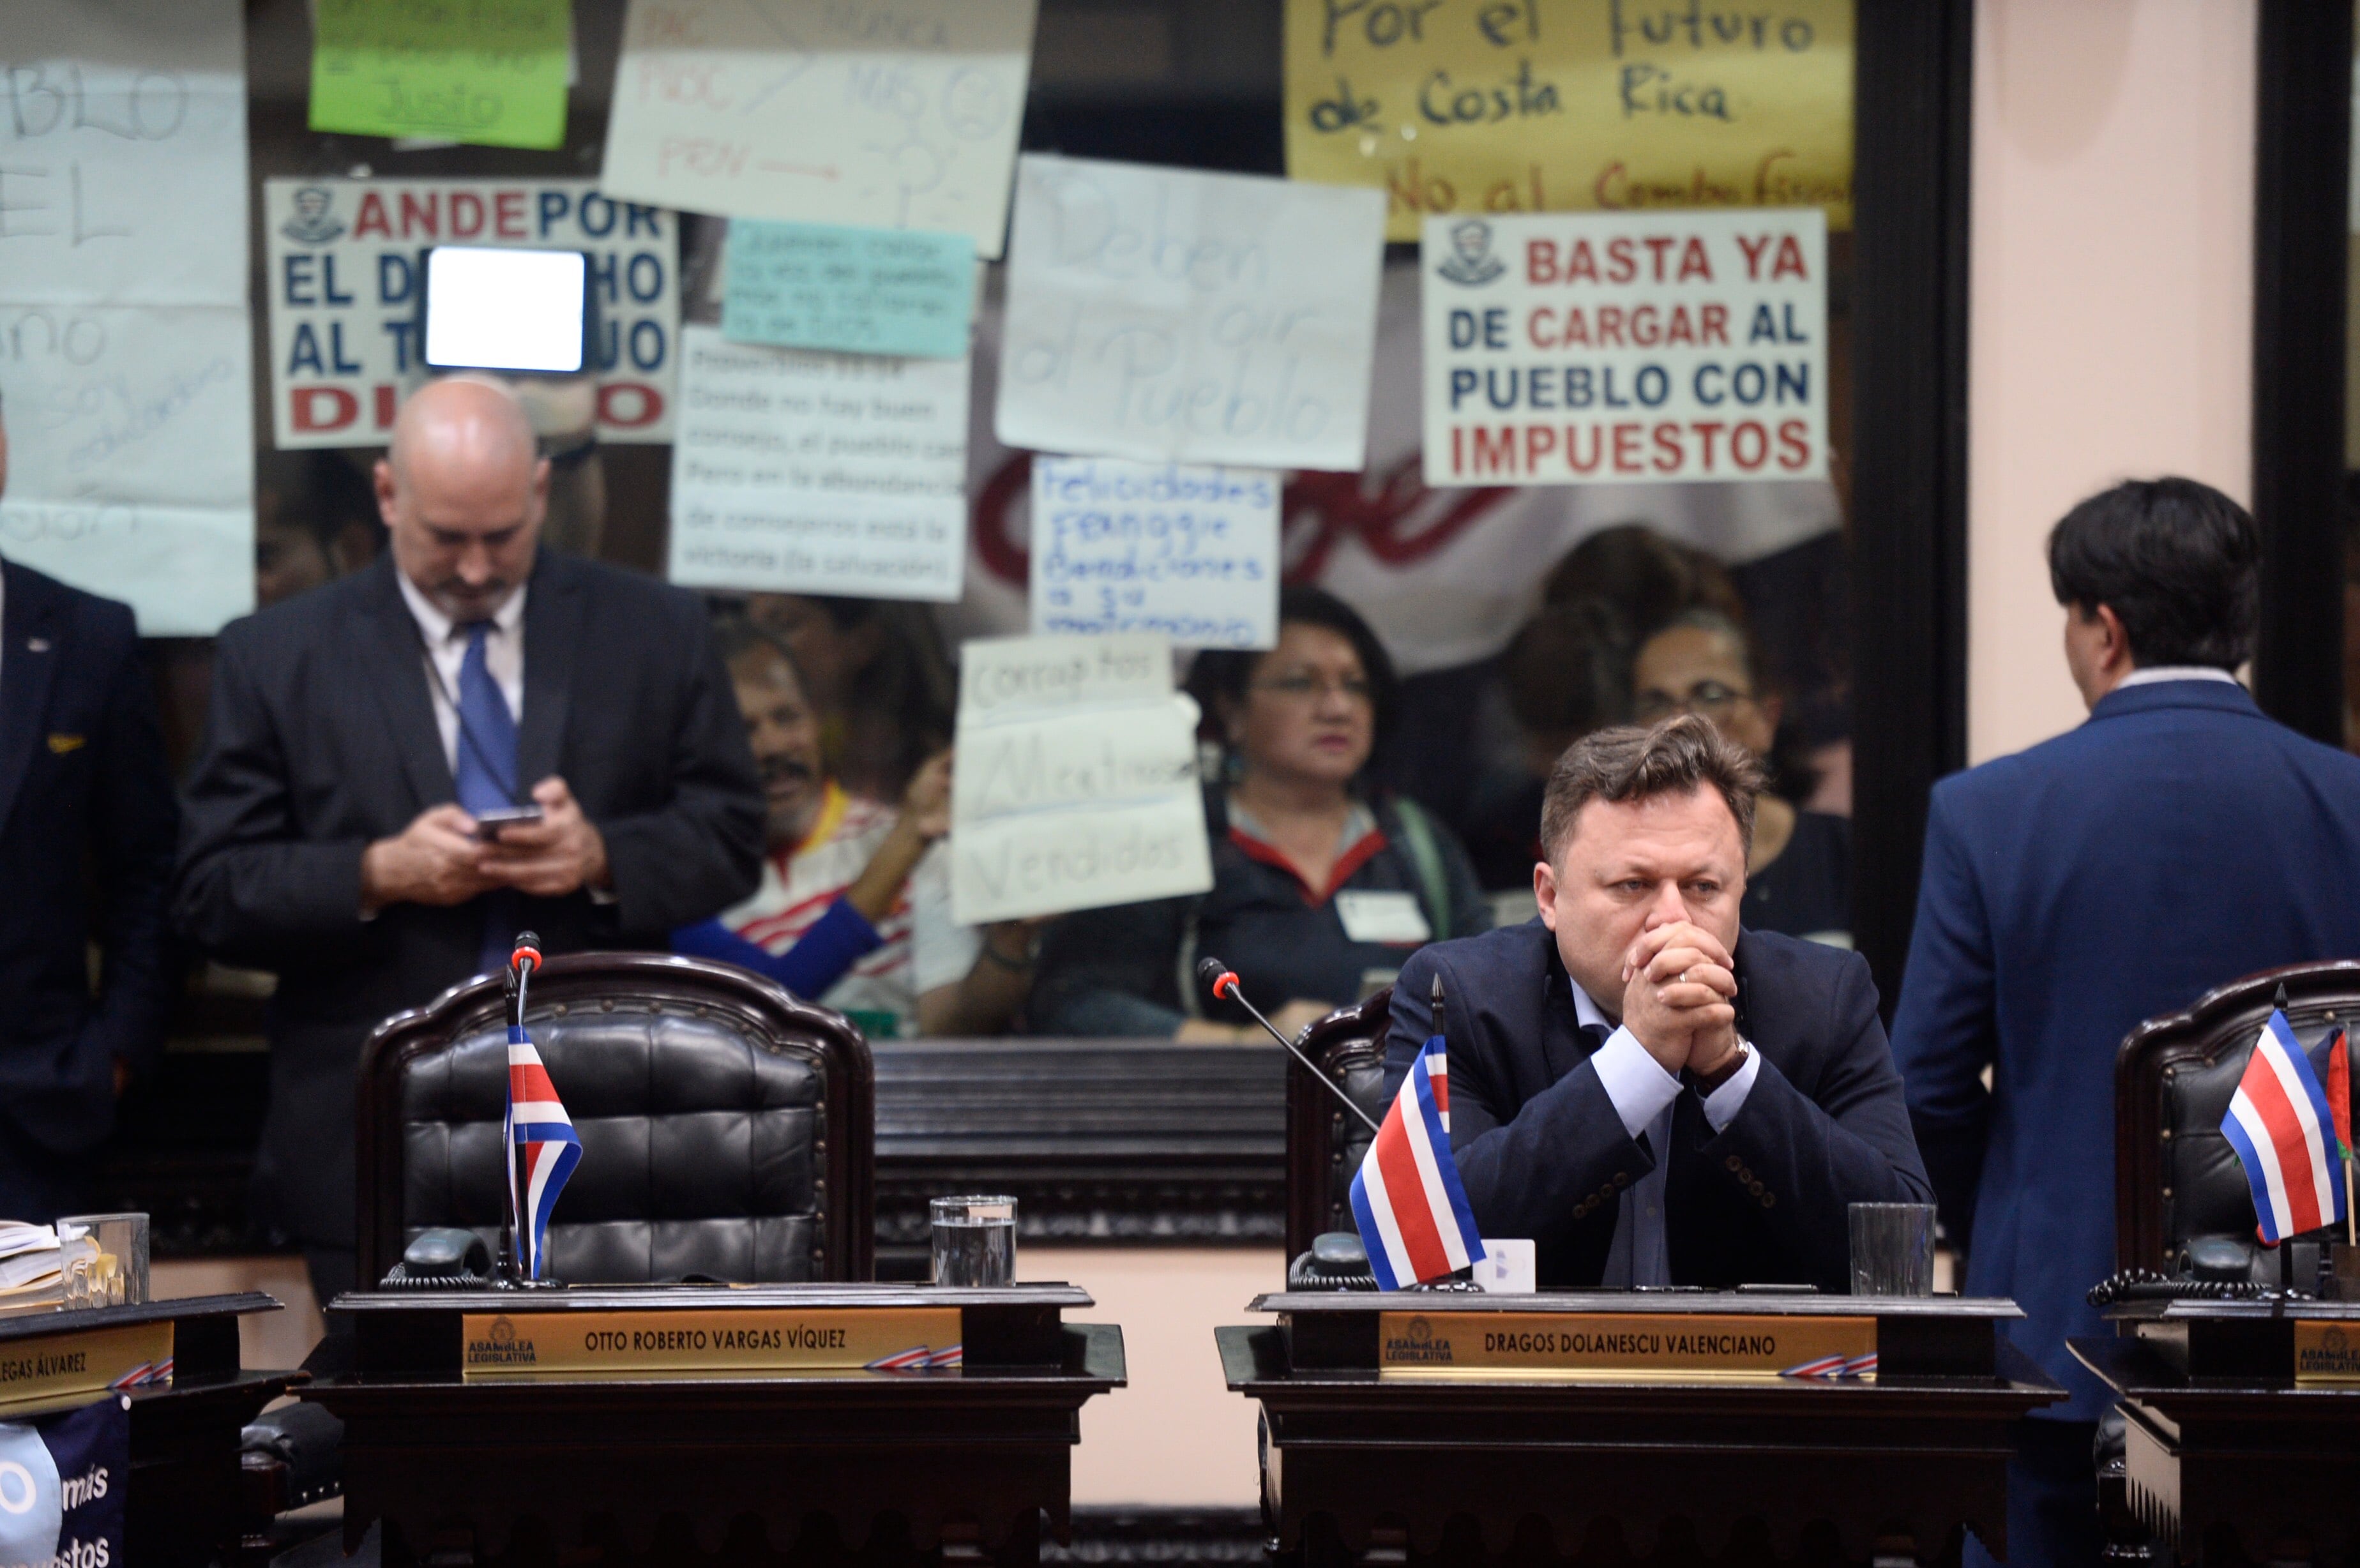
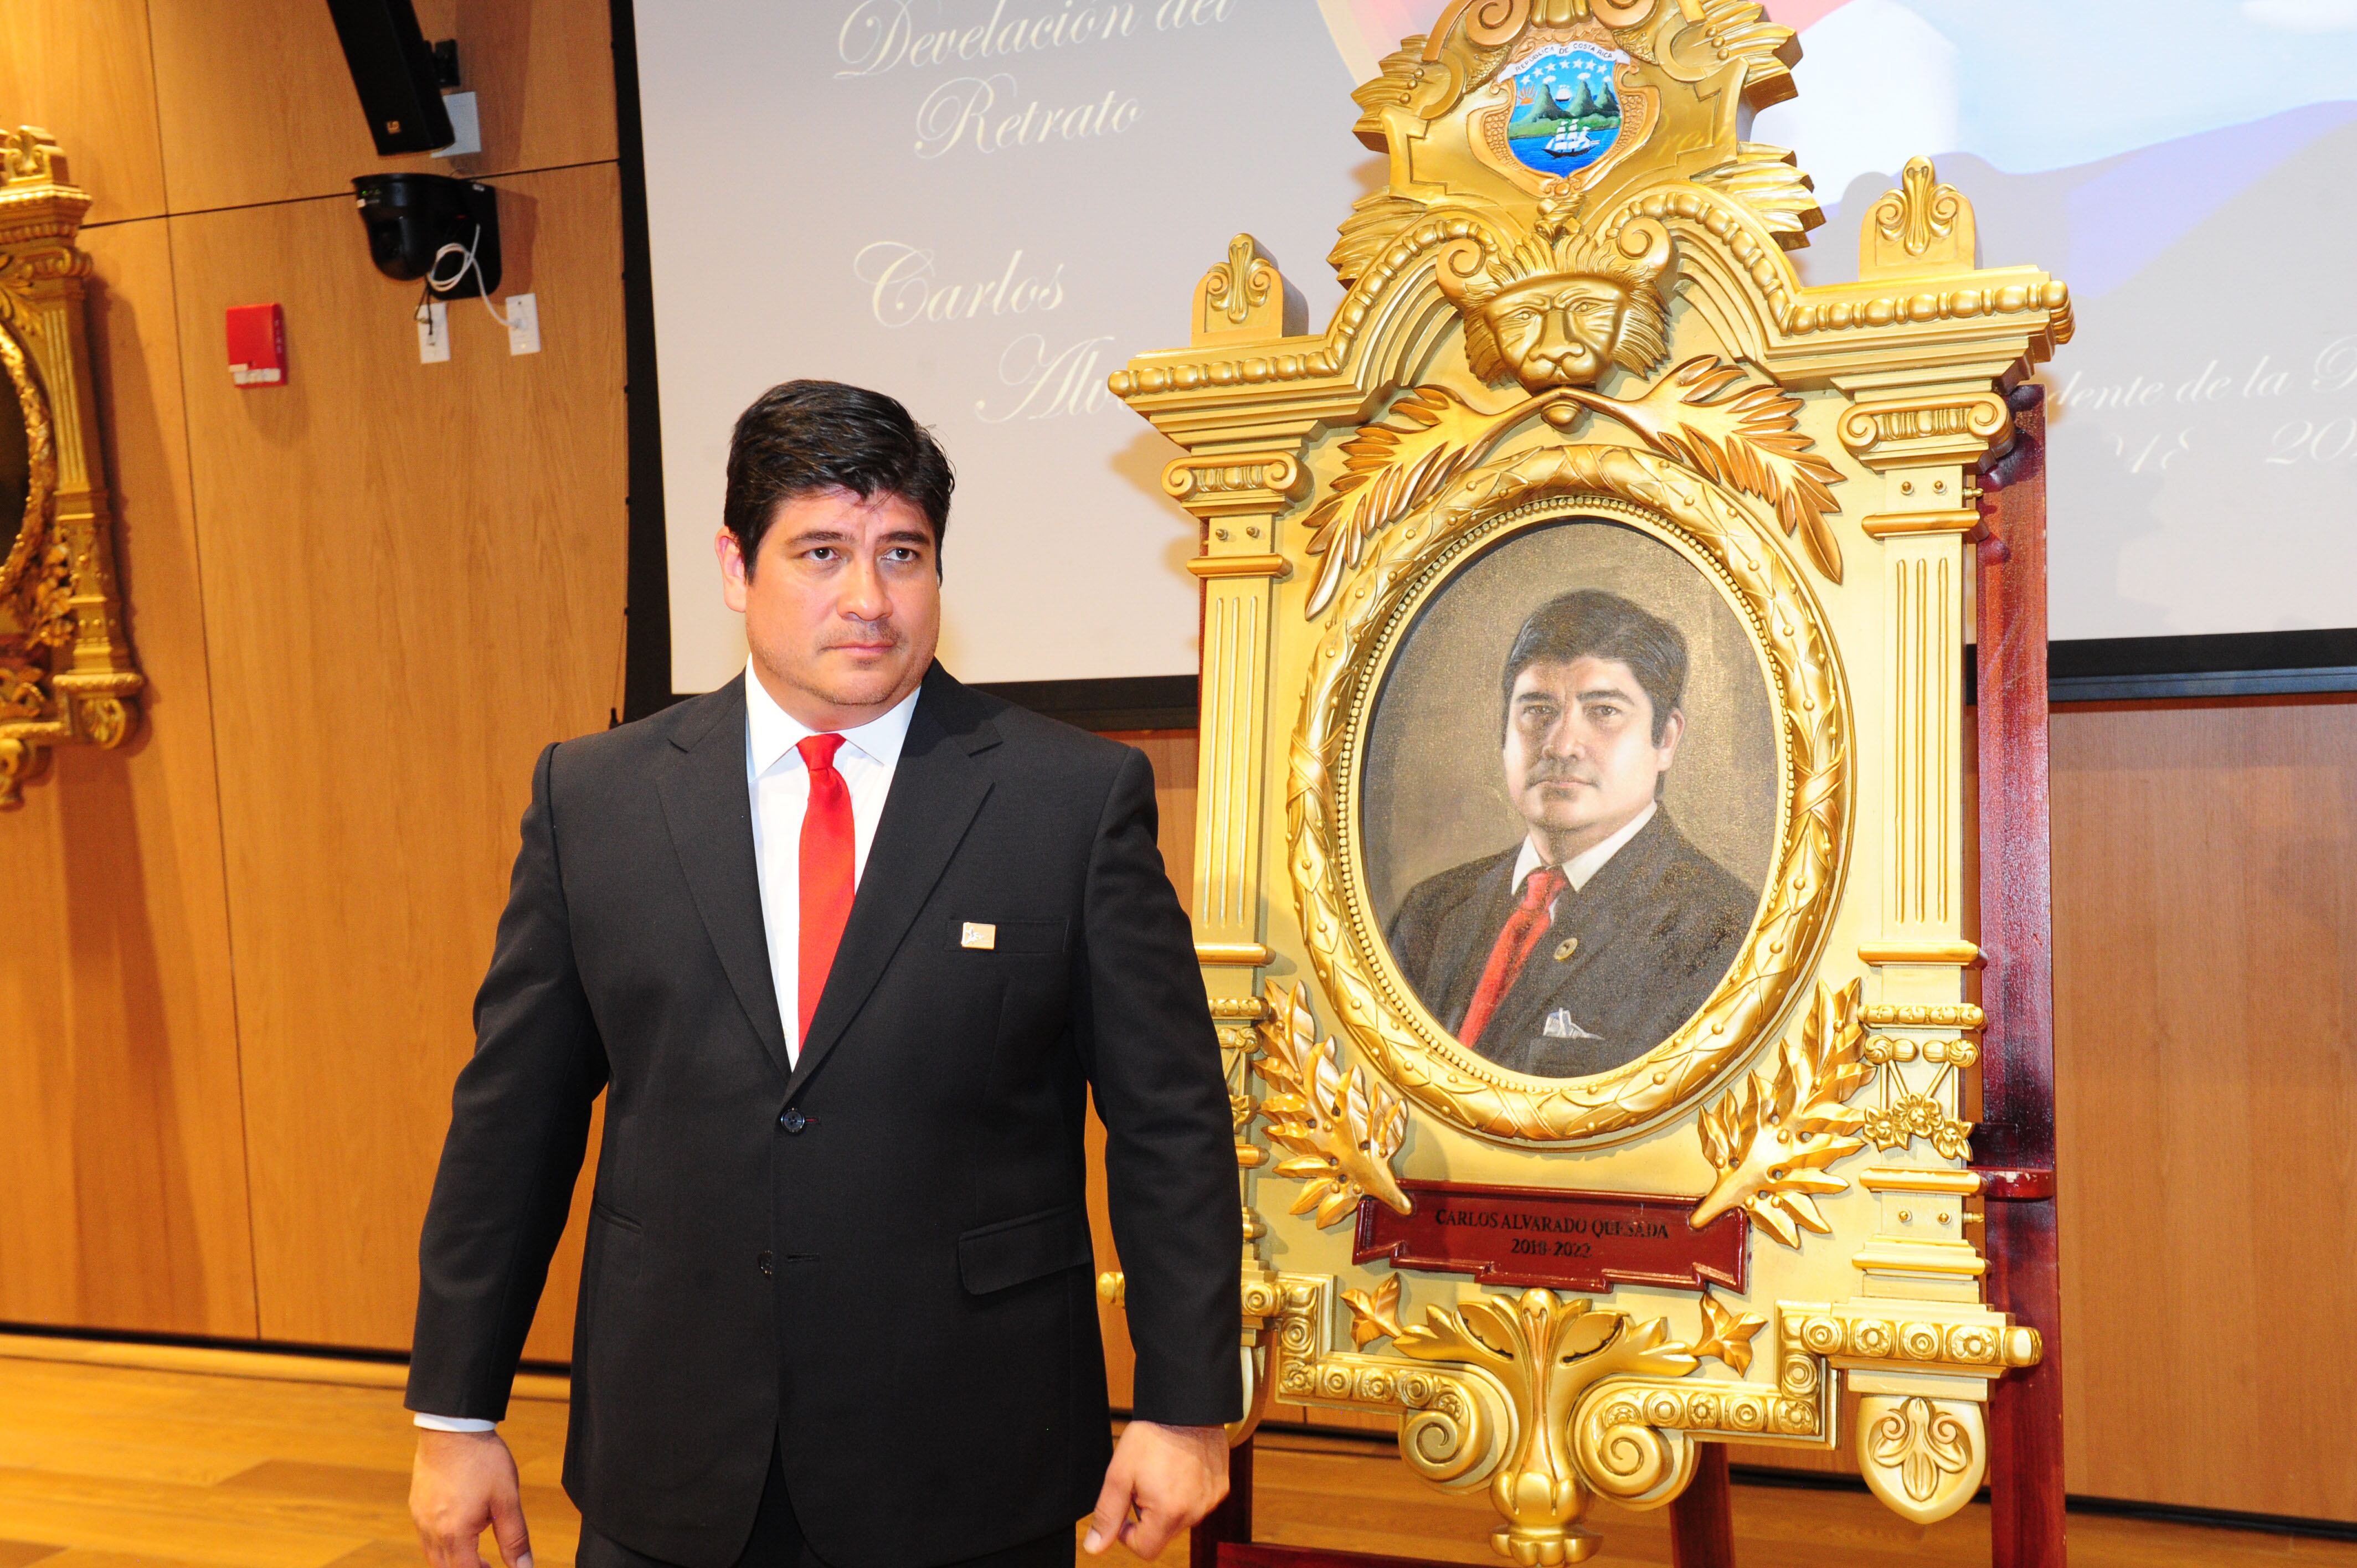
Los artículos anulados fueron emitidos durante el gobierno de Carlos Alvarado. (Marvin Caravaca)
Sin embargo, el Tribunal consideró que, de acuerdo con la jurisprudencia constitucional, las universidades públicas gozan de una autonomía especial en materia de organización y gobierno, reconocida en el artículo 84 de la Constitución Política.
Por ello, su régimen de autonomía es distinto y más amplio que el de las demás instituciones autónomas.