Impuesto a los alquileres dejó al fisco ¢149.000 millones desde el 2019
La ‘Ley de Fortalecimiento de las Finanzas Públicas’ estableció que los propietarios de bienes elijan entre dos mecanismos para tributar dependiendo de si tienen empleados o no
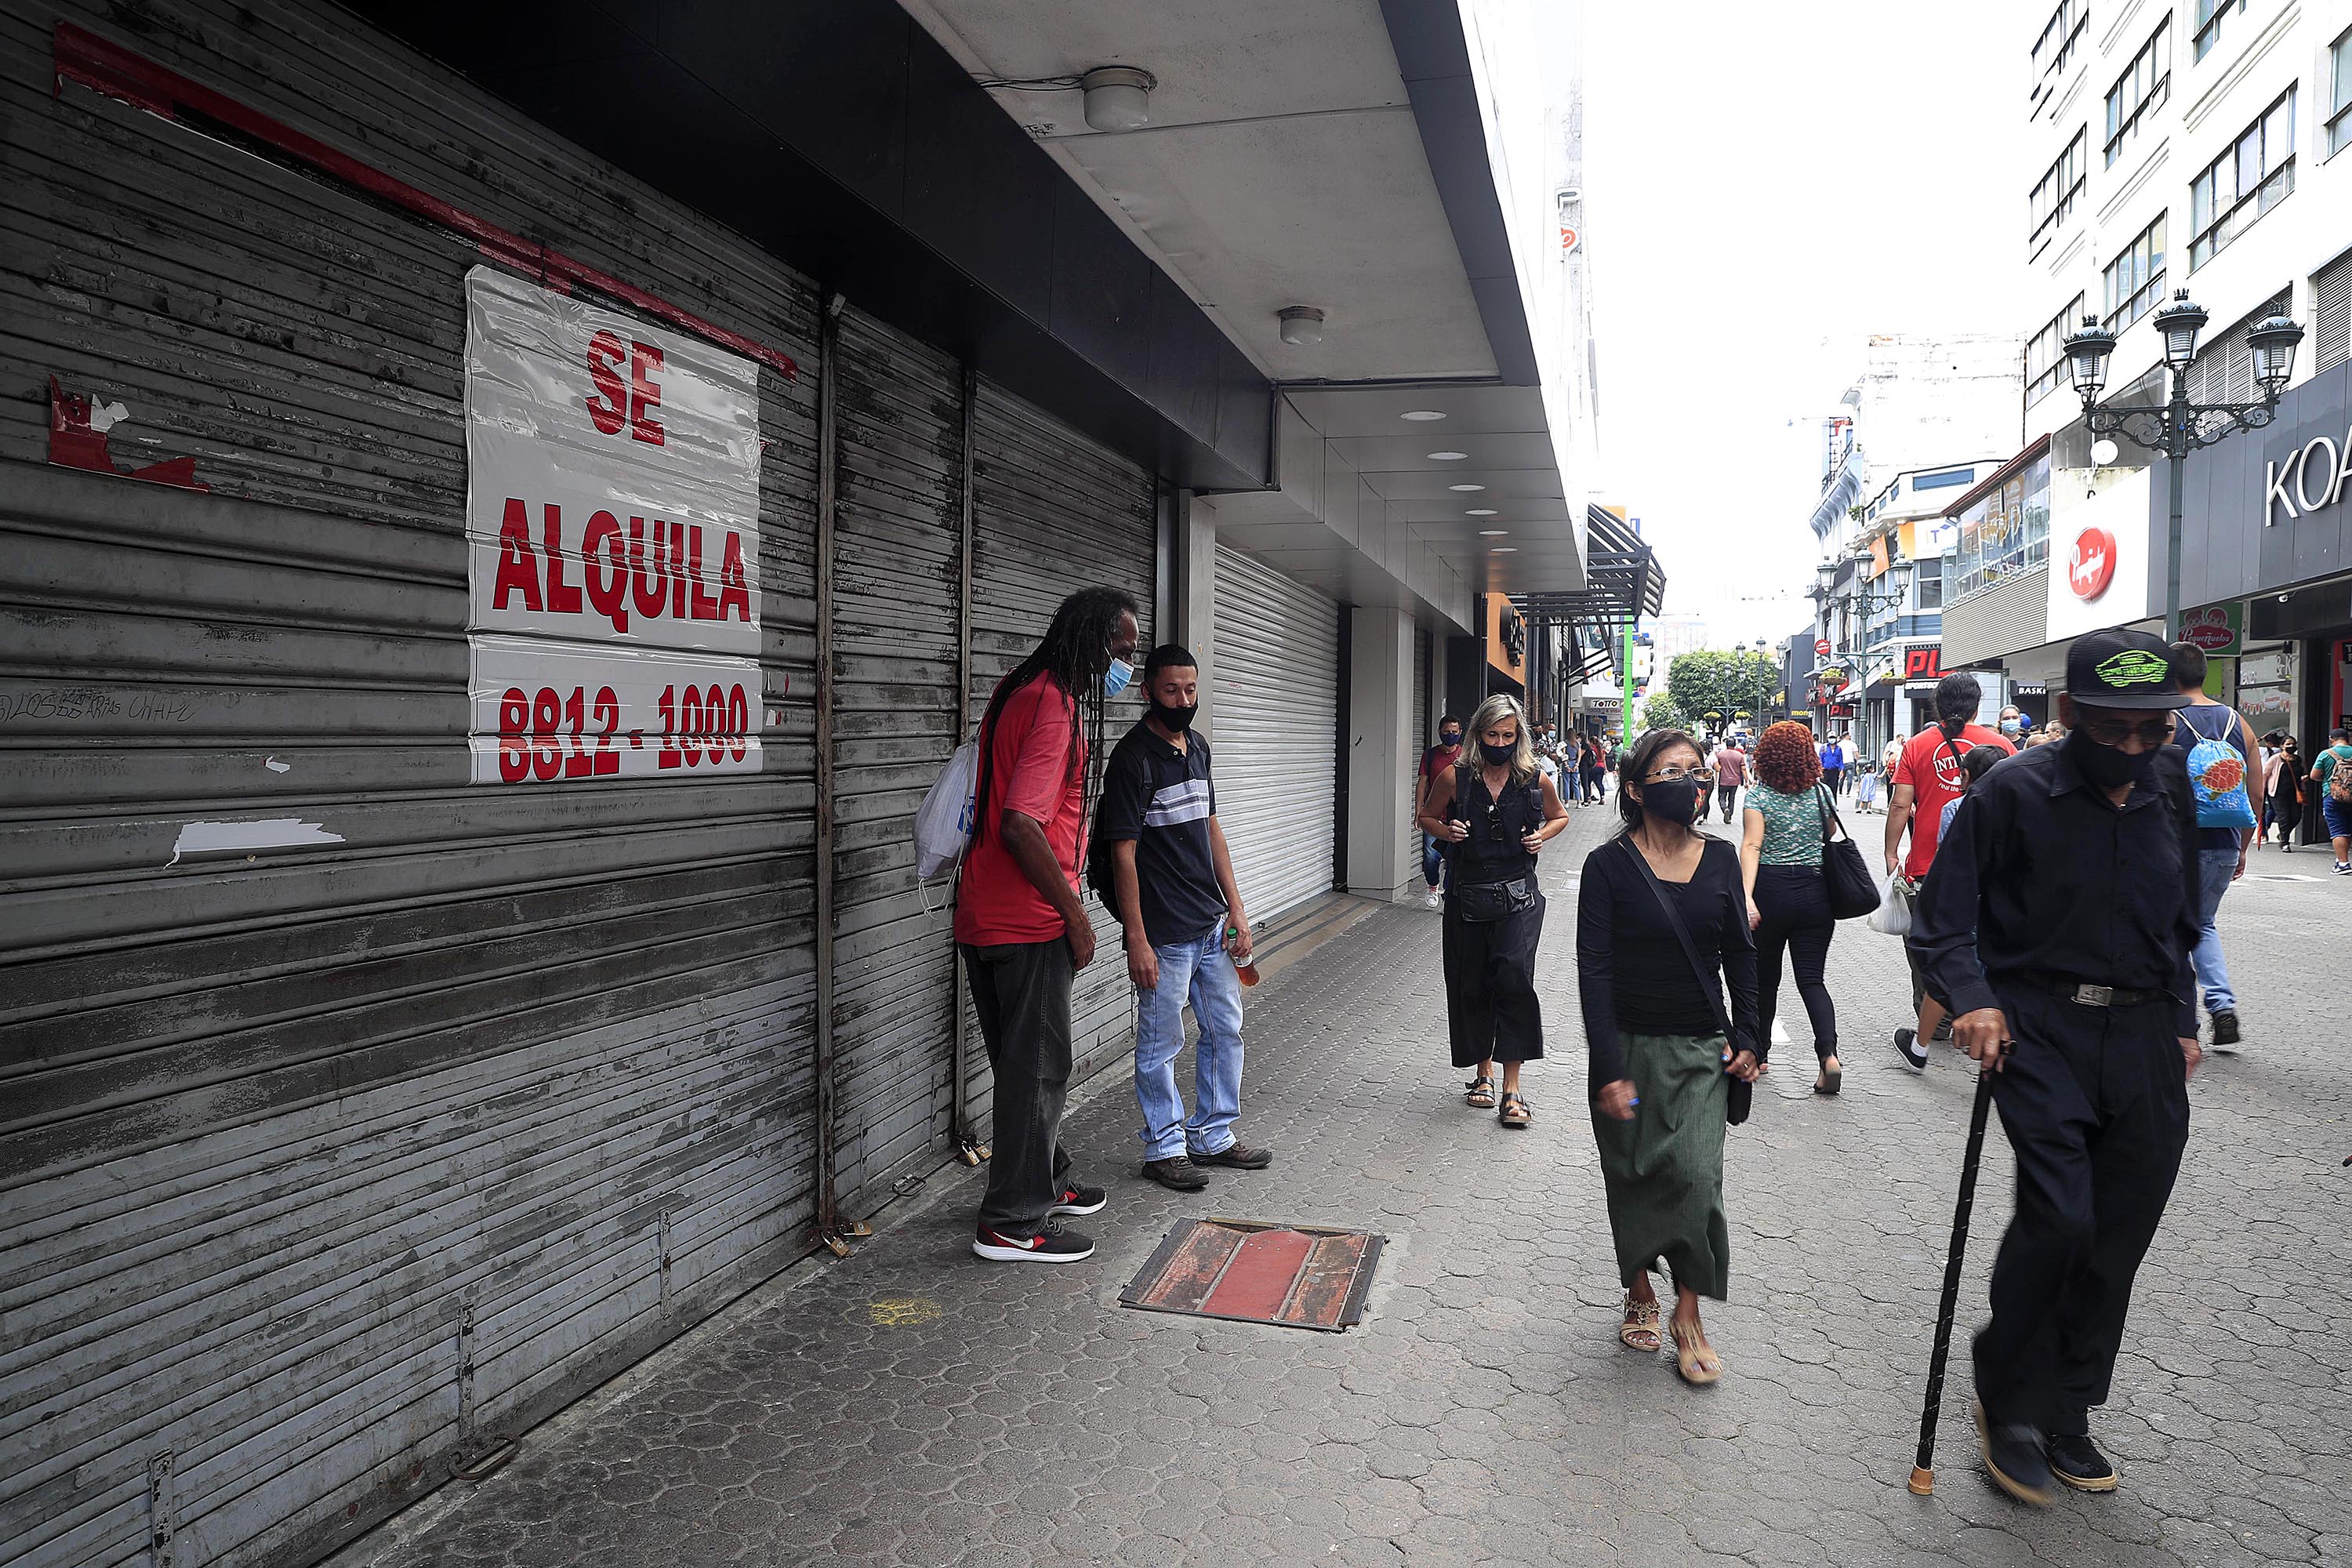
En los meses más fuertes de la pandemia bajó la recaudación de impuestos por las rentas que se reciben por alquiler de propiedades. Rafael Pacheco Granados
El nuevo impuesto a las rentas recibidas por alquileres de inmuebles (las rentas al capital inmobiliario) ha dejado al fisco cerca de ¢149.000 millones desde que empezó a recaudarse, en agosto del 2019, hasta noviembre del 2021, según información suministrada por el Ministerio de Hacienda.
La Ley de Fortalecimiento de las Finanzas Públicas estableció que los propietarios de bienes en alquiler que tienen al menos un empleado podrían escoger entre tributar con el régimen tradicional de renta o el 15% sobre el 85% del ingreso del alquiler, pero si no tiene empleado debe optar por la segunda opción.
El régimen tradicional consiste en sumar los ingresos y restar los gastos y pagar sobre la renta neta, según las tablas que publica, para cada periodo fiscal, la Dirección General de Tributación.
Germán Morales, socio de Impuestos y Legal de Grant Thornton, explicó en cualquiera de los sistemas se grava todo el ingreso del alquiler desde cero, y aunque sea vivienda. El impuesto al valor agregado (IVA) es el que grava con el 13% solo cuando el ingreso por alquiler es mayor a 1,5 salarios base (¢693.300 actualmente).
En el caso de viviendas, una investigación realizada por el Centro de Estudios del Negocio Financiero e Inmobilario (Cenfi), indicó que en el 2021 el 17% del total de hogares alquilaba vivienda, eso son unos 288.000 hogares, según datos de la Encuesta Nacional de Hogares.
Según dicho estudio, la vivienda alquilada es la segunda modalidad de tenencia en Costa Rica, y esta principalmente en manos de jóvenes, solteros y en unión libre.
Los datos de recaudación suministrados por el Ministerio de Hacienda muestran que en los cinco meses que el tributo se recaudó en el 2019 generó casi ¢28.000 millones; en el 2020 fue de unos ¢59.000 millones y en los primeros 11 meses del 2021 ya superó la recaudación del 2020 y sumó ¢62.000 millones.
El 2020 fue el año más golpeado económicamente por la pandemia, con cierres de comercios que afectan el alquiler de locales y una caída en los ingresos laborales que pudieron afectar el alquiler de viviendas. En los meses de mayor restricción sanitaria se nota la caída en la recaudación.
Se consultó Melizandro Quirós, consultor financiero inmobiliario y director ejecutivo del Cenfi, si han analizado el efecto de la pandemia en los alquileres de propiedades. Comentó que tomaron una muestra de locales y compararon setiembre 2020 a setiembre 2021 y la caída promedio de los que componen la muestra fue 32%.
Respecto al alquiler de viviendas comentó: “Sí tenemos claro que el 66% del cobro de alquileres se concentran en los quinitiles I a III (los hogares de menores ingresos que alquilan), con montos que no superan los ¢600.000, esta muy probablemente fue la masa de alquileres que mas se redujo”.
En los meses más severos de la pandemia bajó la recaudación de impuestos por las rentas que se reciben por alquiler de propiedades, entre abril y diciembre del 2020. (Rafael Pacheco Granados)