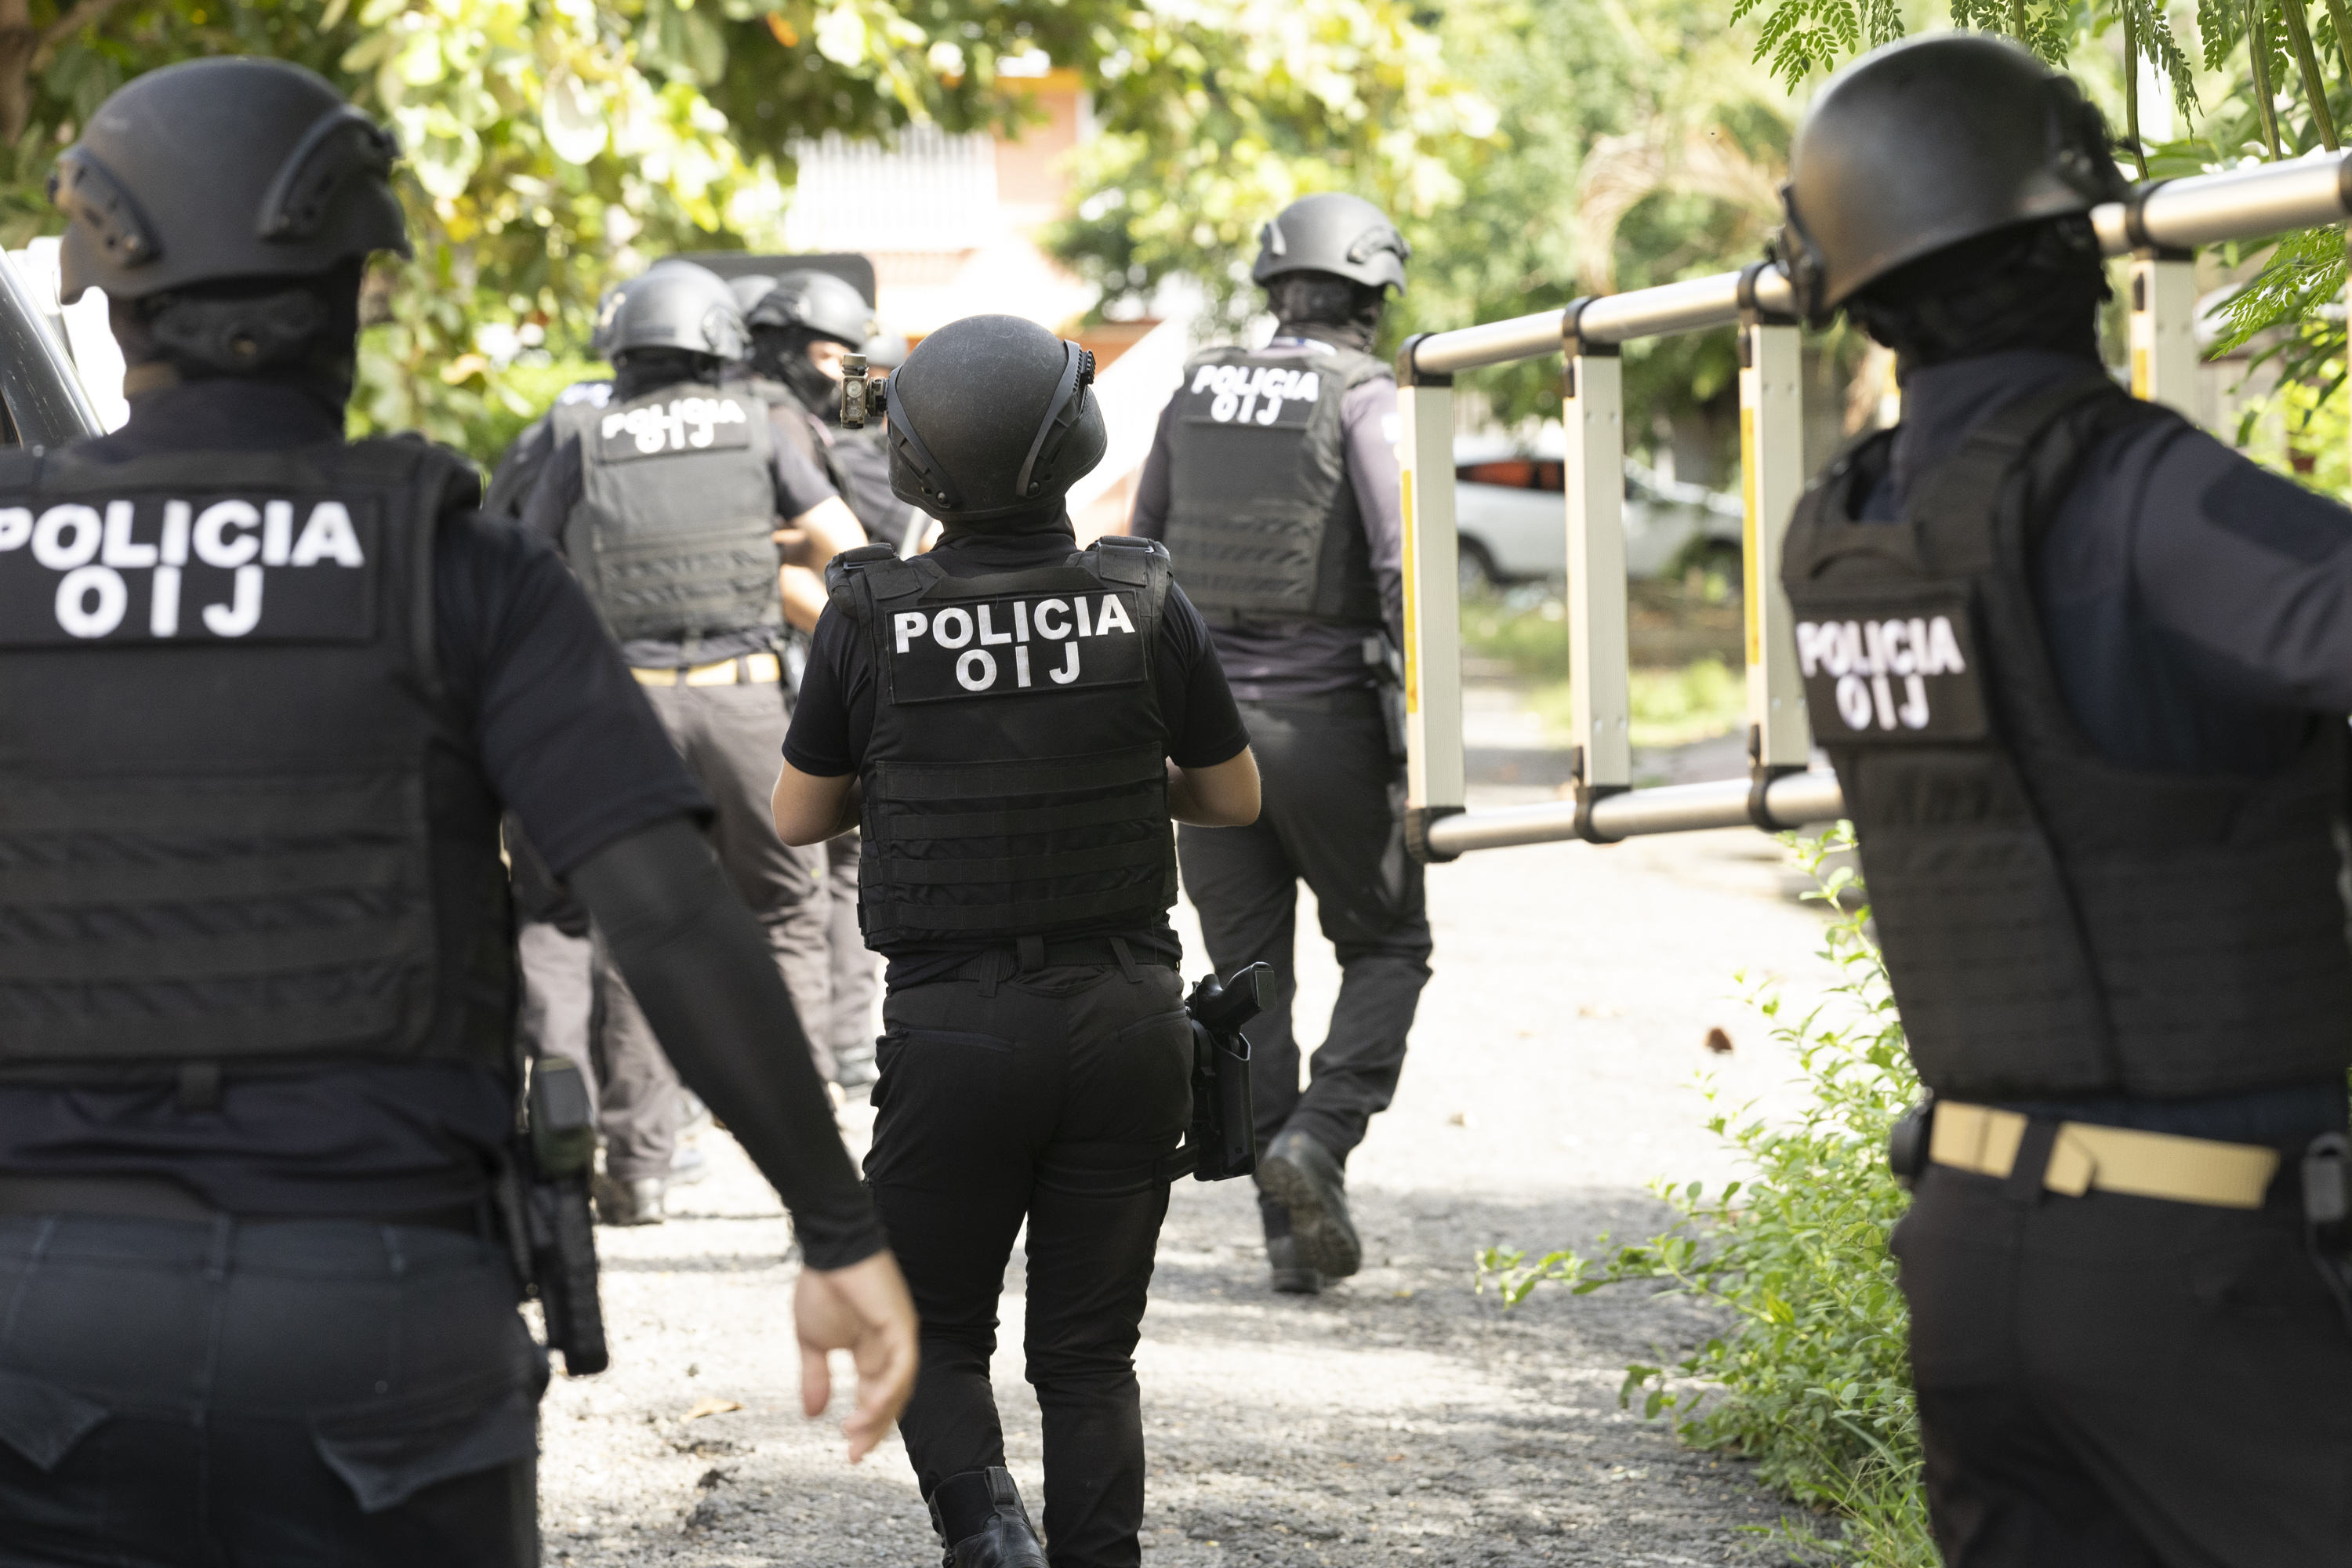


El Ministerio de Hacienda presentó ante la Asamblea Legislativa un proyecto de ley que pretende cobrar el 13% del impuesto al valor agregado (IVA) a entidades como el Organismo de Investigación Judicial (OIJ) y las universidades estatales.
Actualmente, la adquisición de bienes y servicios que realiza el OIJ, para el cumplimiento de sus funciones, está exenta del pago del impuesto.
Mientras que, según la Ley de Impuesto al Valor Agregado (6.826), las compras y ventas que ejecutan las instituciones estatales de educación superior, para la realización de sus fines, tienen una tarifa reducida del 2%. Dicha norma beneficia a la Universidad de Costa Rica (UCR), Universidad Nacional (UNA), Instituto Tecnológico de Costa Rica (TEC) y la Universidad Técnica Nacional.
Sin embargo, la iniciativa Ley Régimen de Beneficios Fiscales y Control del Gasto Tributario (25.797), presentada ante la Asamblea Legislativa este martes 22 de setiembre, busca derogar ambas disposiciones.
Desde octubre de 2023, el OIJ goza de la exoneración de pagar el IVA, pues los diputados aprobaron en el Congreso una ley con el propósito de que la institución liberara recursos que pudiesen ser destinados al combate contra la criminalidad.
Según las estimaciones del entonces jerarca del OIJ, Rándall Zúñiga, eximir a la institución del IVA significaba ahorrarse hasta ¢1.250 millones al año, monto que aún en ese momento se consideraba insuficiente.
La propuesta de derogar las exenciones del IVA no solo impactaría al OIJ y a las universidades estatales, sino también a entidades como Bomberos y las juntas de educación y administrativas de las instituciones públicas de enseñanza del Ministerio de Educación Pública (MEP).
La medida también alcanzaría las cuotas de afiliación y mensualidades que pagan los miembros de los colegios profesionales, las organizaciones sindicales y las cámaras empresariales.
Bomberos y juntas de educación pagarían el 13% del impuesto
Hoy en día, los bienes y los servicios que vende, preste o adquiere el Benemérito Cuerpo de Bomberos de Costa Rica están exentos del pago del IVA, siempre y cuando sean necesarios para el cumplimiento de sus funciones.
Así también está exenta la adquisición y la venta de bienes y servicios que realizan las juntas de educación y administrativas de las instituciones públicas de enseñanza del MEP, cuando sean necesarios para la realización de sus fines y en beneficio de centros educativos públicos que atienden.
De aprobarse el proyecto de ley 25.797, ambas exenciones se eliminarían. Esto significa que las operaciones señaladas quedarían sujetas al pago del 13% del IVA.
Eliminación de otras exenciones
Las cuotas de afiliación y las mensualidades pagadas a los colegios profesionales, las organizaciones sindicales y las cámaras empresariales también dejarían de estar exentas y pasarían a pagar el 13% del IVA.
De acuerdo con la propuesta de Hacienda, ocurría lo mismo con los servicios prestados por las emisoras de radio culturales, las comisiones por el servicio de subasta ganadera y agrícola, y la adquisición de bienes y servicios que realicen las asociaciones de desarrollo comunal, amparadas en la Ley sobre el Desarrollo de la Comunidad.
Adicionalmente, se propone derogar la exención de la que actualmente gozan los servicios y los bienes comprados o adquiridos por las asociaciones administradoras de los sistemas de acueductos y alcantarillados comunales en Costa Rica, conocidas como Asadas, cuando son necesarios para la realización de sus fines y en beneficio de las comunidades o zonas que atienden.
Justificación para proponer eliminación de exenciones
El Ministerio de Hacienda aseguró que con la propuesta de ley se propone una derogatoria general de las exenciones aplicables a los derechos arancelarios, al IVA, al impuesto selectivo de consumo y al impuesto sobre la propiedad de vehículos.
Se mantendrían “únicamente aquellas exenciones que se encuentren justificadas por disposiciones constitucionales, compromisos internacionales vigentes o razones de política pública que se considere necesario preservar”.
De esta forma, la propuesta, según Hacienda, eliminaría exoneraciones de “reducido impacto relativo” y preservaría las dirigidas a sectores con “demostrados efectos positivos” sobre la producción, el empleo, la competitividad y el bienestar de la población.
En el texto de la iniciativa, el Ministerio apunta que la propuesta implicaría eliminar un monto equivalente a solo el 1,78% del total de beneficios fiscales estimados en el Informe de Gasto Tributario 2024 (último estudio disponible), una “proporción marginal” respecto del conjunto de beneficios fiscales vigentes.
El gasto tributario en Costa Rica pasó de ¢1,99 billones en 2023 a ¢2,01 billones en 2024, lo que representa un crecimiento interanual de 1,11%. Este gasto corresponde a los ingresos que el Gobierno deja de percibir, al otorgar un tratamiento impositivo distinto al que se aplica de carácter general.
“Si bien la cuantificación exacta del impacto recaudatorio dependerá del alcance definitivo de las derogatorias propuestas y de los resultados que se obtengan durante la fase de implementación y control, resulta razonable prever una mejora en la eficiencia recaudatoria, en la protección de la base imponible y en la capacidad institucional del Estado para prevenir y corregir usos indebidos de los incentivos fiscales”, considera Hacienda.
Iniciativa requiere 38 votos
La iniciativa planteada por Hacienda este 22 de setiembre tendría implicaciones para el Poder Judicial, por el funcionamiento del OIJ.
De acuerdo con la Constitución Política, para la discusión y aprobación de proyectos de ley que se refieran a la organización o funcionamiento del Poder Judicial, la Asamblea Legislativa deberá consultar a la Corte Suprema de Justicia.
“Para apartarse del criterio de esta, se requerirá el voto de las dos terceras partes del total de los miembros de la Asamblea (es decir, 38 votos)”, agrega el artículo 167 de la Constitución.
Exenciones que se mantendrían
La propuesta de Hacienda preserva las siguientes exenciones tributarias:
- Las constituidas por el expreso mandato constitucional, convenios internacionales, tratados públicos y concordatos.
- Las establecidas en la Ley Orgánica de la Junta de Desarrollo Regional de la Zona Sur de la provincia de Puntarenas (Judesur).
- Las instauradas en el artículo 8 de la Ley de Impuesto al Valor Agregado, salvo las derogatorias expresadas en la iniciativa de ley 25.797.
- Constituyen obras públicas que cuentan con fideicomiso en ejecución.
- Las establecidas en la Ley Reguladora de Exoneraciones Vigentes, Derogatorias y Excepciones (7.293).
- Las instauradas en el artículo 7 inciso a) subinciso i) de la Ley Incentivos para el Desarrollo Turístico.
- Las contempladas en en el artículo 60 y el transitorio VIII de la Ley Reguladora del Servicio Público de Transporte Remunerado de Personas en Vehículos en la modalidad de Taxi.
- Las establecidas en el artículo único de la Ley Exoneración a las Asociaciones y las Fundaciones que apoyan a las unidades de cuidados paliativos.
- Las instauradas en el artículo 20 de la Ley de Creación de la Ciudad de los Niños.
- Las contempladas en el artículo 4 de la Ley de Ajuste Tributario.
- Las establecidas en el artículo 20 de la Ley de Régimen de Zonas Francas.