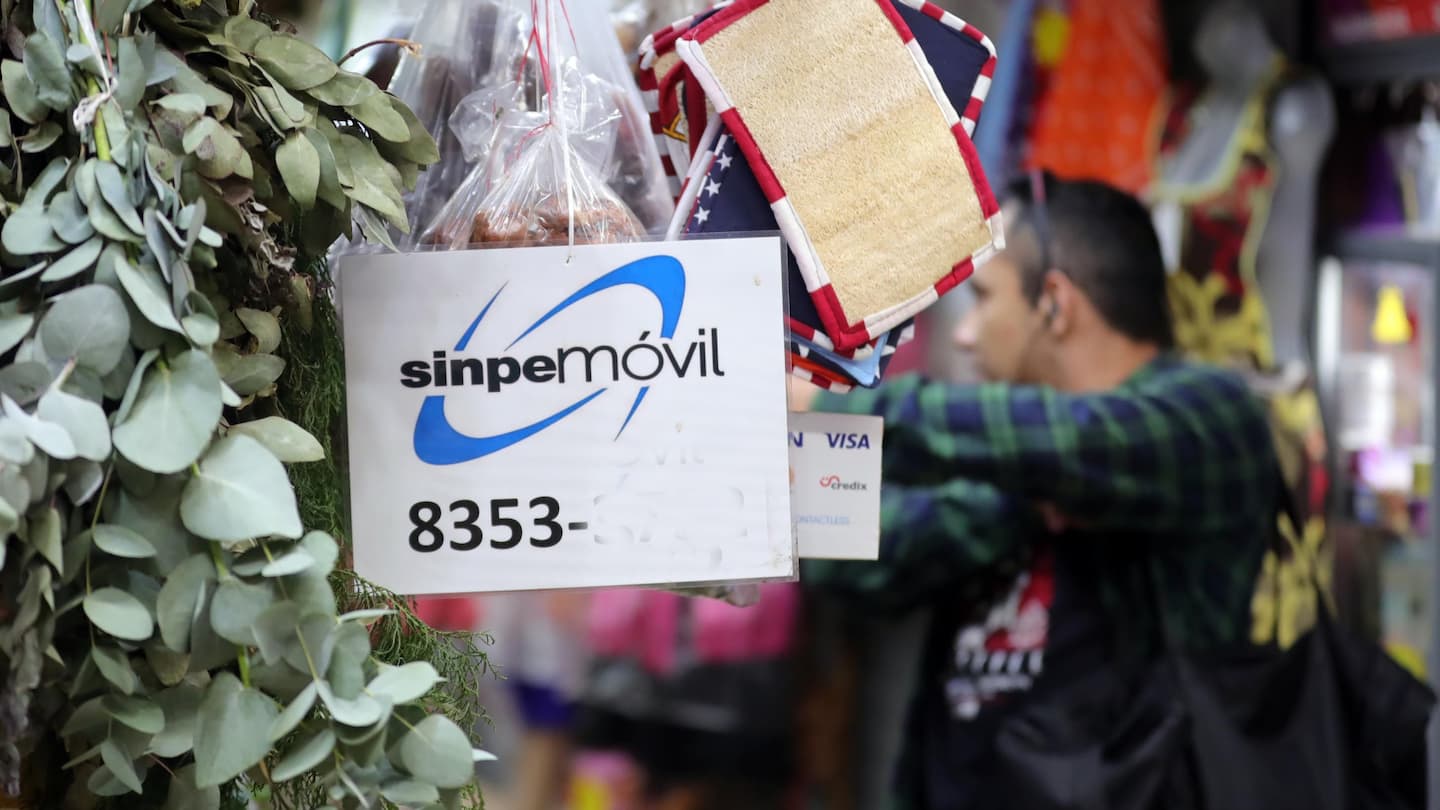

El Ministerio de Hacienda, mediante la Dirección General de Tributación, estableció el plazo obligatorio que tendrán los contribuyentes para registrar los números de teléfono vinculados a Sinpe Móvil que utilizan para recibir pagos relacionados con sus actividades económicas.
Este viernes se publicó en el diario oficial La Gaceta una resolución de Tributación que establece los plazos y las sanciones para quienes incumplan la obligación de registrar los números telefónicos asociados a esa plataforma de pagos.
Hacienda dispuso que los obligados tributarios que ya estén inscritos ante la Administración Tributaria tendrán un plazo “máximo e improrrogable” de 12 meses, contado a partir de la publicación de la resolución, para registrar los números de teléfono vinculados a Sinpe Móvil que utilicen como medio de pago en sus actividades económicas.
La resolución MH-DGT-RES-0037-2026 entrará en vigencia el próximo 18 de enero de 2027. Para cumplir con este requisito, Tributación modificará los formularios de Declaración Jurada de Inscripción y de Modificación de Datos del Registro Único Tributario (RUT).

En el apartado de actividades económicas, los contribuyentes deberán consignar los números telefónicos vinculados a Sinpe Móvil que utilicen para recibir pagos derivados de sus actividades comerciales, cuando corresponda.
Quienes se inscriban en el RUT después de la entrada en vigencia de la resolución deberán proporcionar esa información al momento de completar el registro, junto con los demás datos que solicita Tributación.
Los trámites podrán realizarse mediante la plataforma Tribu-CR, utilizando los formularios de inscripción o modificación de datos, según corresponda. La disposición también contempla la posibilidad de efectuar el procedimiento de manera presencial.
Multas superiores a ¢46 millones
La resolución establece que el incumplimiento de los plazos para registrar o modificar los números telefónicos utilizados como medios de pago será sancionado conforme al artículo 83 del Código de Normas y Procedimientos Tributarios.
La disposición contempla una multa equivalente al 2% de ingresos brutos del contribuyente durante el período del impuesto sobre las utilidades anterior al que se produjo la infracción. La sanción tiene un mínimo de tres salarios base y un máximo de 100 salarios base, es decir, la multa mínima equivale a ¢1.386.600 y la máxima a ¢46.220.000, según el monto definido para 2026.
Sin embargo, la normativa contempla una reducción del 75% de la multa cuando el obligado tributario suministra la información dentro de los tres días siguientes al vencimiento del plazo otorgado por la Administración Tributaria.
Esta obligación comprende los números telefónicos vinculados a cuentas bancarias mediante Sinpe Móvil que los contribuyentes utilicen para recibir pagos derivados de sus actividades económicas. Por lo tanto, no se refiere al uso personal de esa plataforma, sino a los números que funcionan como medio de pago en sus negocios o actividades comerciales.
Tributación justificó la medida al señalar que la información permitirá fortalecer las labores de control y fiscalización, así como mejorar la trazabilidad de las operaciones económicas realizadas por los contribuyentes.
En el pasado, Hacienda había solicitado al Banco Central de Costa Rica (BCCR) identificar a los mayores usuarios de Sinpe Móvil para “entender el funcionamiento del sistema”, con un enfoque en los números telefónicos que reciben más de 100 transferencias al mes.