‘Leasing’ versus crédito: analice dos de las rutas para adquirir un vehículo nuevo
‘La Nación’ hizo el ejercicio de calcular el valor de un vehículo sedán tanto con crédito prendario como con arrendamiento y aunque el ‘leasing’ ofrece cuotas más bajas, también tiene características que podrían hacer que el préstamo convenga más
La Nación hizo el ejercicio del cálculo del valor de un vehículo sedán tanto con crédito prendario como con arrendamiento. Aunque el leasing le ofrece cuotas más bajas, también tiene algunas características que le podrían hacer preferir el crédito prendario
La edición de la Expomóvil 2023 dio su banderazo de salida, y con ello muchas personas analizan diferentes figuras para hacerse con un vehículo nuevo este año. Quienes no tienen el ahorro total del dinero, muy probablemente se preguntan si es mejor arrendar o financiar la adquisición del bien.
La Nación conversó con Scotiabank, BAC Credomatic y la financiera Cafsa, perteneciente a Grupo Purdy, con el fin de explicarle la diferencia entre ambos mecanismos y hacer el ejercicio de cuál sería el precio de un vehículo sedán.
A diferencia del crédito prendario, un arrendamiento o ‘leasing’ es un producto mediante el cual la arrendadora compra un activo y le cede el uso (mediante alquiler) a una persona o empresa a cambio de un pago mensual, según explicó Laura Moreno, vicepresidenta de relaciones corporativas del BAC Credomatic.
La principal diferencia jurídica entre el arrendamiento y el crédito es que, en el caso del leasing, el vehículo no queda a nombre suyo, sino a nombre del arrendatario; mientras que en el crédito prendario el bien está a su nombre, pero este responde como garantía del préstamo.
José Martinez, gerente de innovación y productos de Cafsa indicó que en el leasing se suelen aceptar primas menores en comparación con el crédito, además de que para el caso específico de esa financiera, la cuota suele ser fija durante todo el plazo del arrendamiento, y no va a variar en términos de una tasa de interés como sí ocurre en el préstamo.
Mariano González, gerente de Productos de Crédito de Scotiabank, indicó que el arrendamiento permite a las entidades financieras brindar opciones diferenciadas como tasas más accesibles, primas más bajas y plazos más extendidos, lo que se termina conformando en una cuota más barata; esto porque el activo sigue a nombre del banco, lo que les da una mayor seguridad.
Aún así, Laura Moreno indicó que el arrendamiento establece limitaciones en el ámbito del uso en actividades restringidas. Adicionalmente, no permite modificaciones de fondo al vehículo adquirido y puede existir un máximo permitido de kilometraje en cierta cantidad de tiempo, esto en el caso del BAC.
Los voceros de Cafsa y Scotiabank indicaron que en estas entidades no aplica ninguna penalización por algún desgaste que presente el vehículo ni por recorrer una determinada cantidad de kilómetros.
Además, si la persona desea terminar anticipadamente un contrato, en el caso del crédito prendario debe pagar el monto restante del préstamo que haga falta.
En el caso del arrendamiento la operación se puede cancelar anticipadamente sin ningún tipo de penalidad, o bien, se puede renovar el vehículo con un leasing nuevo. Cuando el plazo del arrendamiento finaliza, el cliente también podrá traspasar el bien a su nombre, por lo que tendrá que incurrir en los respectivos gastos de formalización.
¿Cómo varían las cuotas?
Copiado!
Con la ayuda de Cafsa, La Nación hizo el ejercicio de comparar las cuotas de un mismo vehículo en modalidad de arrendamiento y en modalidad de crédito prendario.
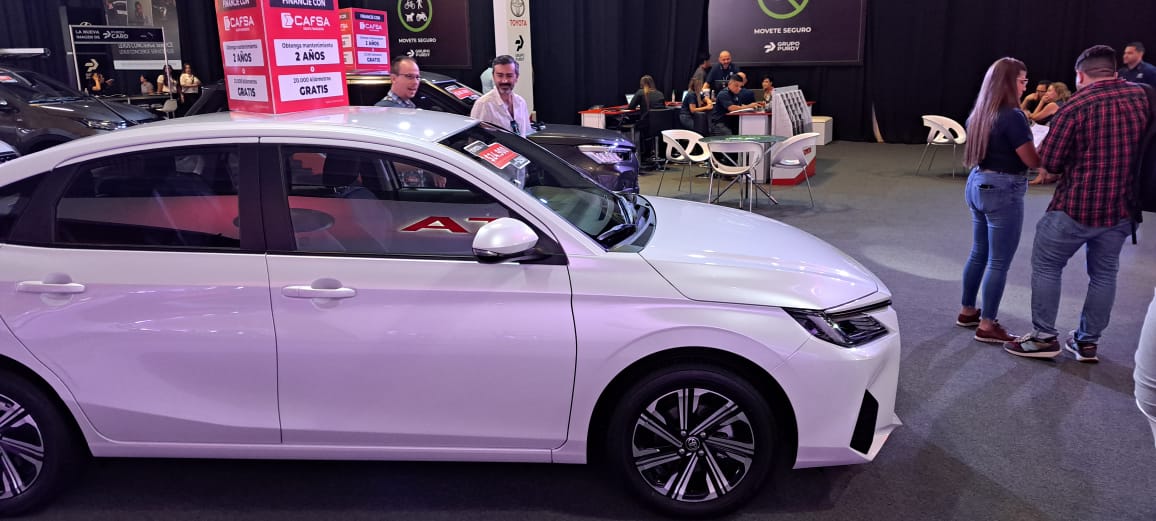
Para ello, se tomó un vehículo Toyota Yaris sedán del 2023, con transmisión automática. El precio base del vehículo es de $23.100 según explicó la financiera. Para ambos casos se utilizó un plazo de 96 meses (ocho años), y una cobertura del 80% del valor total del vehículo, o sea, una prima del 20%.
El Toyota Yaris, en su versión sedán, cuente con motor de 1.500 centímetros cúbicos (cc), retrovisores eléctricos y tapicería en tela. Fotografía de cortesía.
Para el caso del leasing, el plan se ofrecía con una tasa de interés del 8,25%, por lo que la cuota mensual sin seguro quedaba en $268. Para el crédito prendario, el mismo vehículo se ofrece con una tasa de interés fija por 12 meses de 12%, la cual posterior a ese plazo variaría según cambie la Tasa Básica Pasiva. La cuota mensual del crédito sería de $300 sin seguro.
Por lo tanto, las cuotas como el costo final del financiamiento será más barato en la modalidad de leasing, sin embargo, no existe una respuesta certera sobre cual de las dos herramientas es mejor.
La decisión dependerá de las características que busque usted en cómo adquirir el bien, y en lo que prefiera usted en algunos detalles en específico, como a nombre de quién esté el carro, o el uso que haga de él, por ejemplo.