¿Cómo se cobraría el impuesto a las rentas pasivas obtenidas en el extranjero? Esto plantea Hacienda
La tarifa aplicable a las rentas pasivas de capital en el extranjero es del 15%
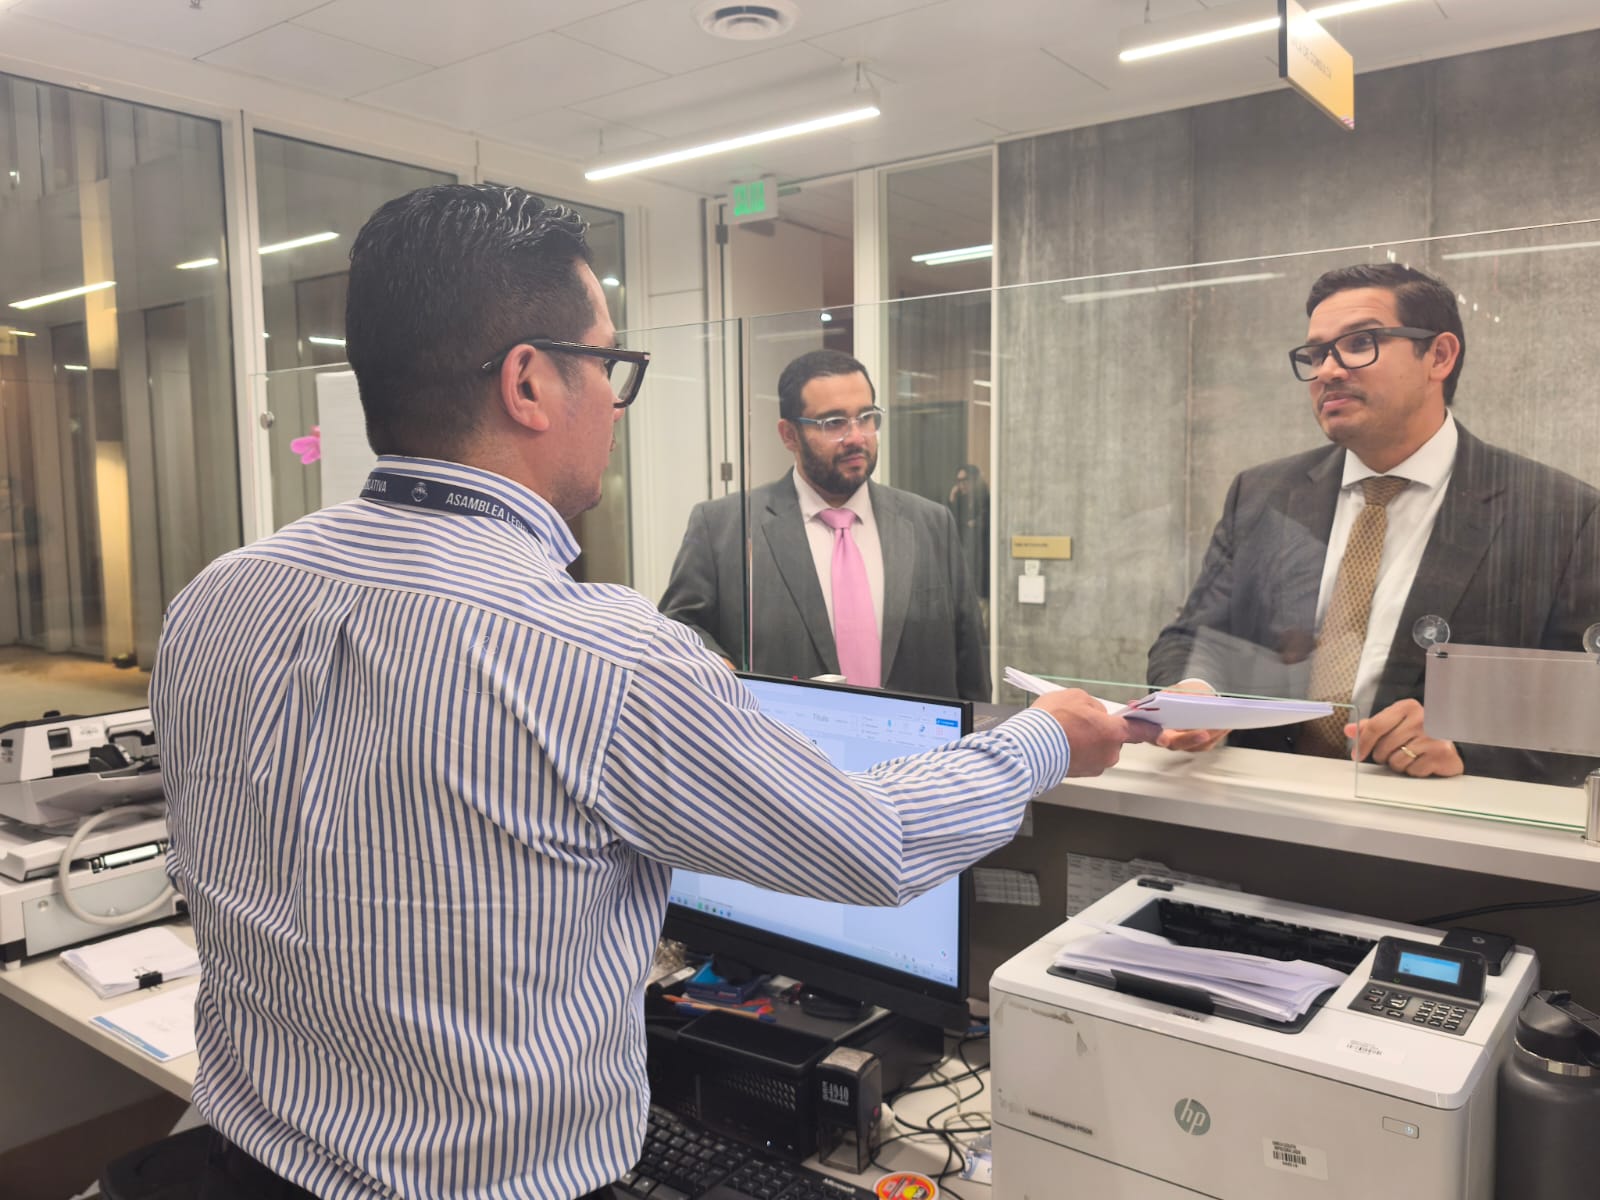
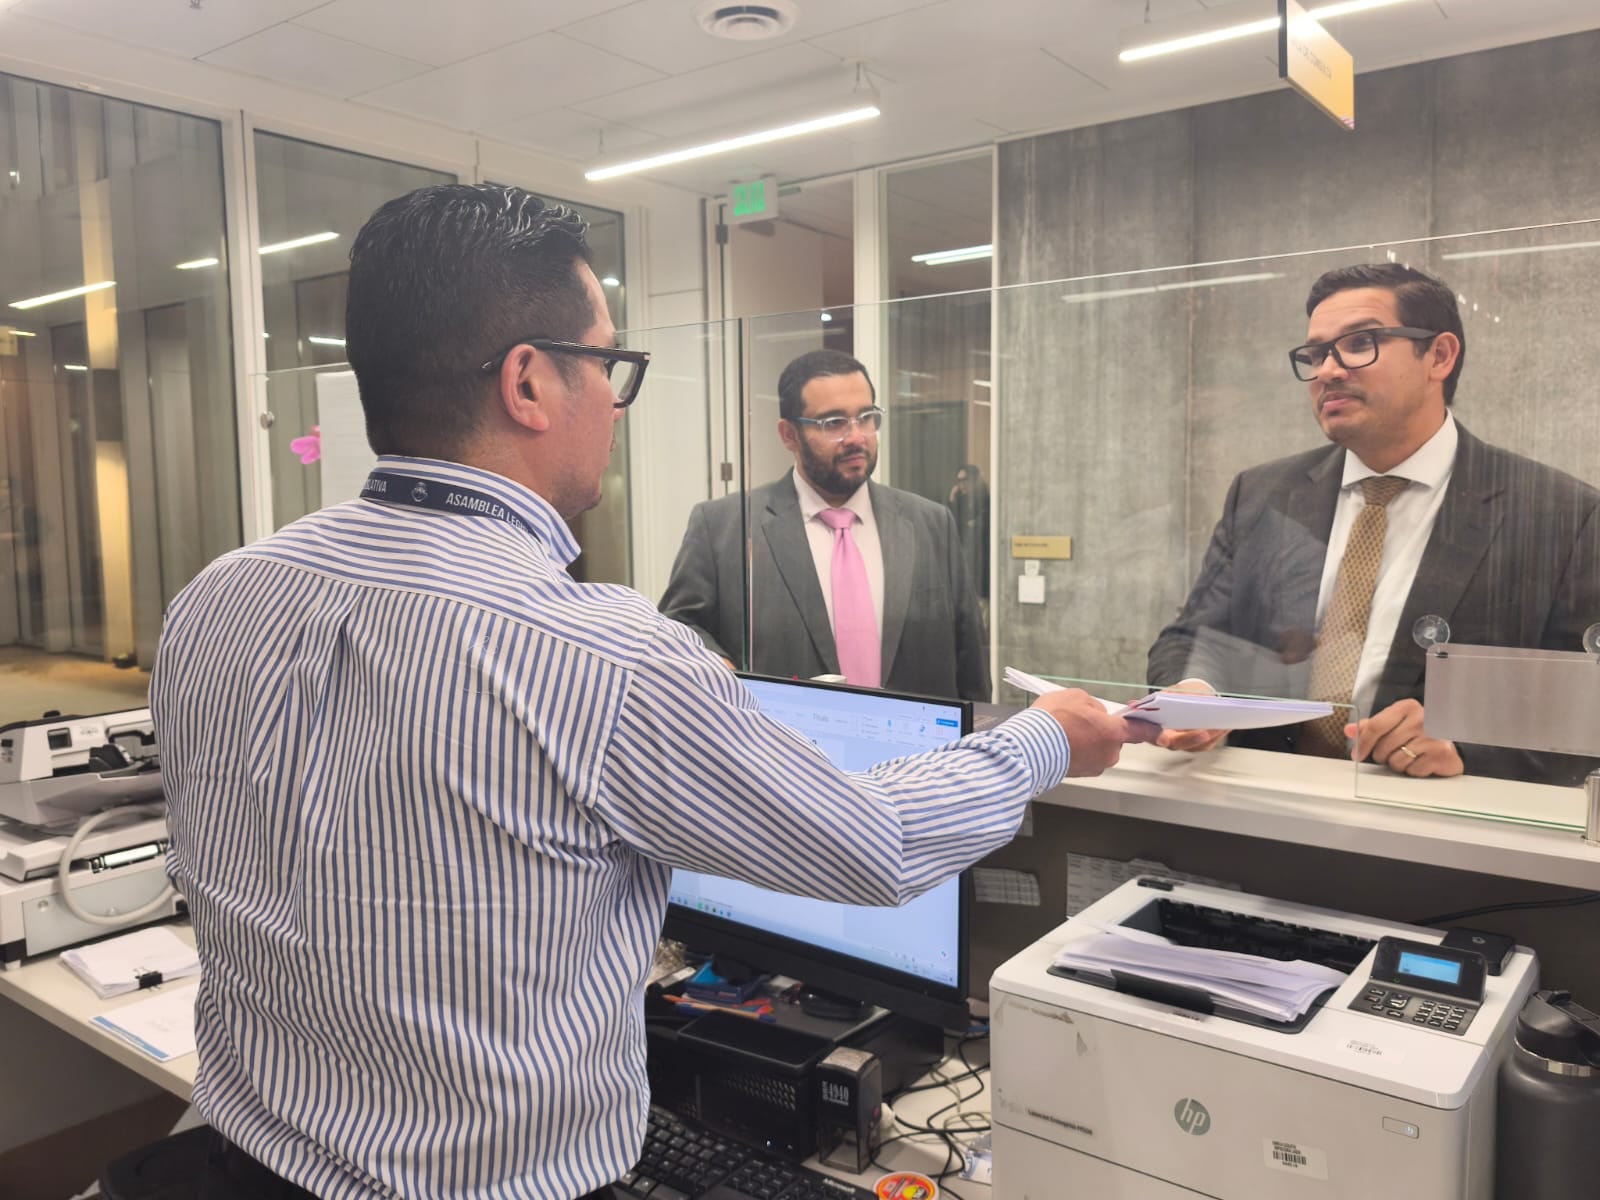
Víctor Carvajal, viceministro de Ingresos, y Luis Antonio Molina, viceministro de Egresos, presentaron dos nuevos proyectos fiscales en la Asamblea Legislativa. Cortesía Ministerio de Hacienda
Víctor Carvajal, viceministro de Ingresos, y Luis Antonio Molina, viceministro de Egresos, presentaron dos nuevos proyectos fiscales en la Asamblea Legislativa. (Cortesía Ministerio de Hacienda/Cortesía Ministerio de Hacienda)
El Ministerio de Hacienda propuso un proyecto de ley para aplicar una tarifa general del 15% a las rentas pasivas obtenidas fuera del país, que incluiría los intereses, dividendos, regalías, alquileres, entre otros, recibidos por residentes en Costa Rica desde el exterior.
Esta norma aplicaría a personas físicas, jurídicas —realicen o no una actividad económica—, los fondos de inversión, fideicomisos y entes colectivos sin personalidad jurídica. También a “cualquier otra figura jurídica similar, entidad o estructura comercial” domiciliada en el país.
El tributo se cobraría sobre el ingreso neto percibido en Costa Rica, una vez descontados los gravámenes pagados en otros países, de acuerdo con el proyecto de ley 25.796, presentado el 22 de setiembre.
Por ejemplo, si una persona residente en Costa Rica recibe $10.000 por el pago de alquileres en el extranjero (renta de capital inmobiliario), y pagaría $1.500 de impuestos en el país de origen de esos ingresos, tributará en Costa Rica con una base imponible de $8.500.
“La renta imponible de las rentas pasivas de fuente extranjera estará constituida por el monto bruto percibido, al que se le deducirá la suma del impuesto análogo retenido o pagado en el exterior, sobre el resultado se aplicará la tarifa correspondiente”, indica el proyecto.
Hacienda explicó que por un impuesto análogo se entiende aquel tributo aplicado a la renta pasiva en el extranjero, según las normas aplicables en el territorio donde se originaron esos ingresos.
Cobro distinto a entidades supervisadas
La medida también afectaría las rentas pasivas percibidas por las entidades supervisadas por las superintendencias, como bancos, aseguradoras y sociedades administradoras de fondos de inversión, aunque bajo una modalidad distinta.
Para estas entidades, Hacienda plantea que estarán obligadas a declarar y tributar las rentas pasivas de fuente extranjera, pero como parte de los ingresos gravables para el impuesto a las utilidades.
Es decir, no se les aplicaría el 15% propuesto para otros contribuyentes, como las personas físicas, sino que esas rentas pasivas se incluirían dentro de la masa de ingresos a tributar en renta, con tasas del 30%.