Clave Fiscal: Rentas del exterior, el fin de una frontera fiscal
Un proyecto de ley busca cambiar el principio de territorialidad para las rentas que se obtiene producto de inversiones generadas en el exterior
En la actualidad, si una empresa o persona física recibe intereses de una inversión en Panamá o dividendos de acciones en Estados Unidos, como regla general, no paga impuesto en Costa Rica por esos ingresos. ChatGPT
Fabio Salas
El sistema tributario costarricense siempre ha considerado que los contribuyentes deberán pagar impuestos por aquellas rentas que se han generado en el territorio nacional. Esto se conoce como el principio de territorialidad en materia fiscal.
Aun cuando durante muchos años se presentaron múltiples diferencias entre contribuyentes y la Administración Tributaria, la normativa siempre ha señalado que ese principio constituye la base sobre la cual se deberán interpretar y aplicar la normativa fiscal en cada caso concreto.
Esto quiere decir que, en la actualidad, si una empresa o persona física recibe intereses de una inversión en Panamá o dividendos de acciones en Estados Unidos, como regla general, no paga impuesto en Costa Rica por esos ingresos.
Esta situación se precisó en el año 2023, mediante la Ley 10.381, que fue aprobada por la Asamblea Legislativa anterior, con el objetivo de salir de la lista de jurisdicciones no cooperantes de la Unión Europea y con ellos evitar los perjuicios que esto podría ocasionar frente a la inversión extranjera directa y la competitividad del país en general.
En esa reforma del año 2023, sí se indicó que aquellas empresas que integran grupos multinacionales y carecen de sustancia económica sí deberían pagar impuestos en Costa Rica por aquellos beneficios económicos que obtengan del exterior.
Esto con el fin de evitar que nuestro país se pueda utilizar para colocar capitales provenientes del exterior en “sociedades de papel” y burlar así el cumplimiento de las obligaciones fiscales que aplicarían a una empresa formalmente constituida.
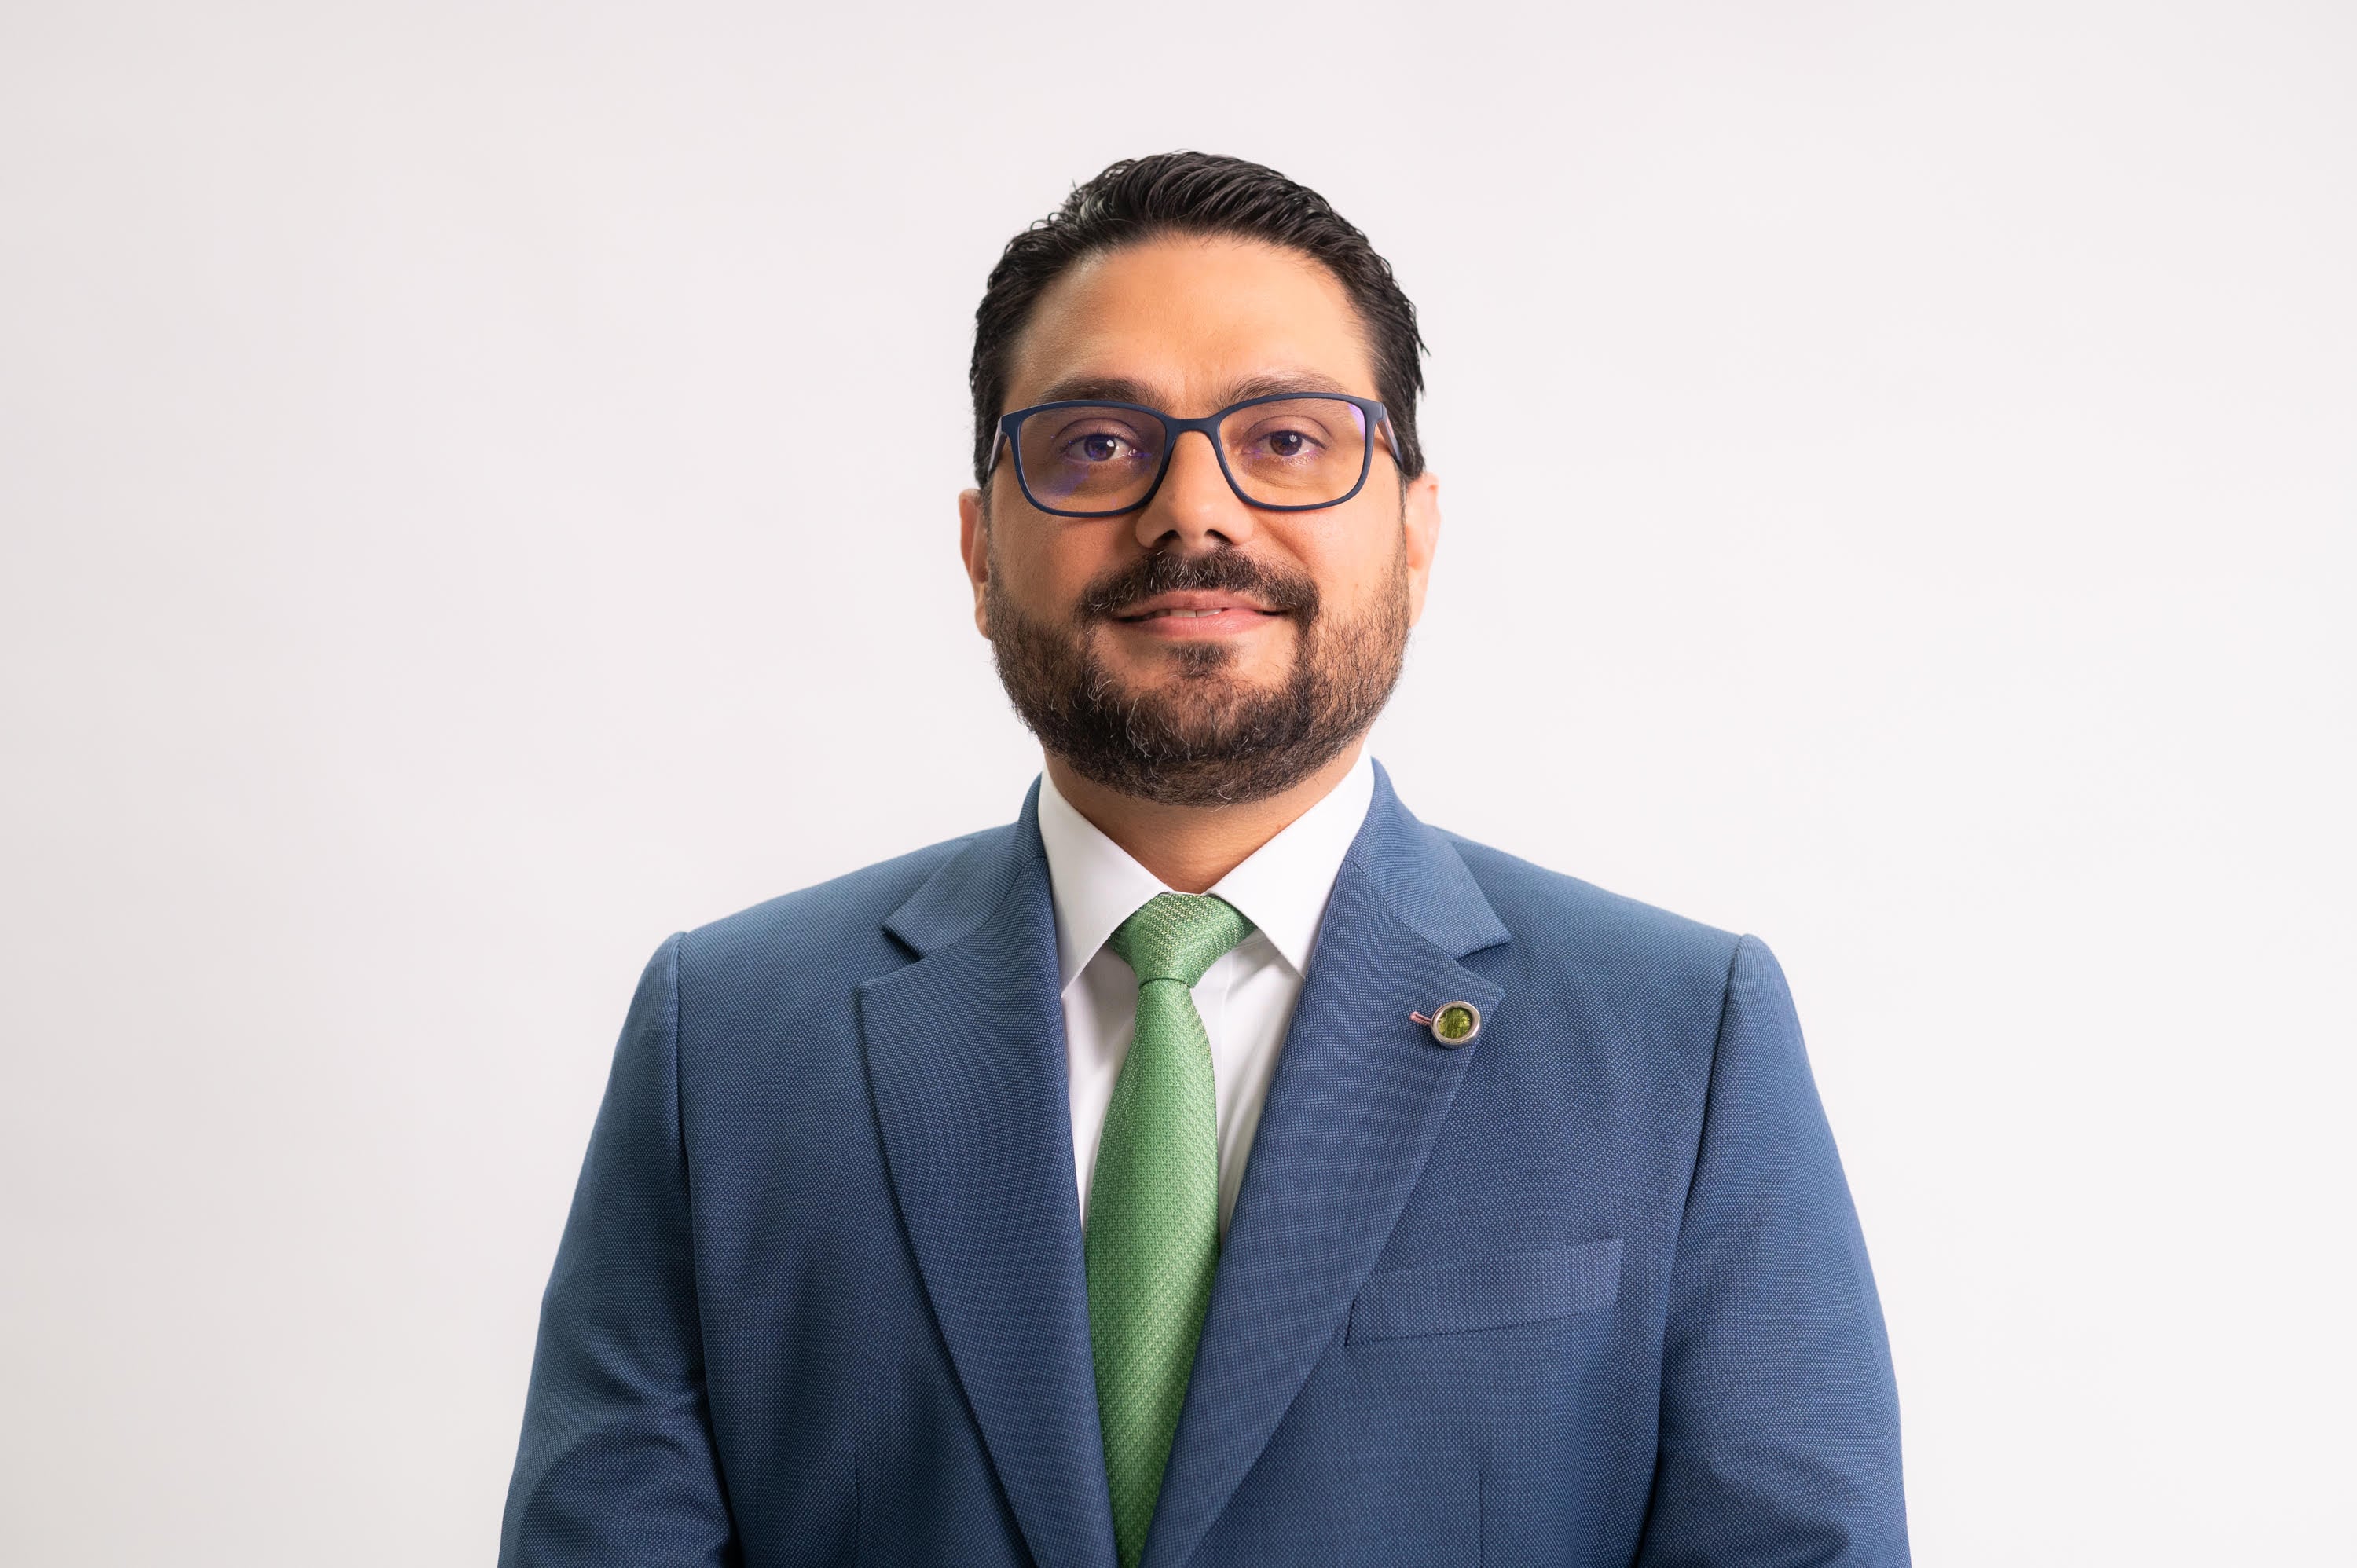
Fabio Salas, socio de Impuestos y Servicios Legales en Deloitte Costa Rica. (Deloitte Costa Rica/Cortesía Deloitte)
Por su parte, el proyecto de ley 25.796, presentado por el Poder Ejecutivo el 22 de setiembre, busca cambiar el principio de territorialidad para las rentas que se obtiene producto de inversiones generadas en el exterior, no solo para empresas multinacionales, sino para toda persona, empresa, fideicomiso o fondo residente en el país; en cuyo caso, se debería pagar un impuesto del 15% sobre sus rentas pasivas del exterior, incluyendo intereses, dividendos, regalías, alquileres y ganancias de capital.
Además, es posible que este tipo de inversiones también pagan impuestos en el país donde se realizan, por lo que, por el mismo monto, se debería pagar dos impuestos, uno extranjero, y un 15% en Costa Rica.
Si bien este tipo de iniciativas no son novedosas, pues ya existe a nivel internacional varios modelos similares, también es importante recalcar que, si este proyecto de ley continúa con el trámite normal de la Asamblea Legislativa, como país, tendremos una oportunidad importante para plantar ajustes que permitan mejorar el texto del proyecto; por ejemplo, incorporar un crédito por impuestos pagados en el exterior con el total del impuesto a pagar en Costa Rica, para evitar la doble imposición, también será indispensable permitir compensar pérdidas y no solo gravar las ganancias de capital obtenidas en el exterior.
En general, nuestro país tiene una tarea pendiente desde hace muchos años en cuanto a la cantidad de convenios para evitar la doble imposición vigentes, que sin duda ayudarían mucho a la seguridad jurídica del país y a preservar la competitividad para continuar atrayendo inversión extranjera.
El autor es socio de Impuestos y Legal de Deloitte