Clave Fiscal: Consideraciones sobre la declaración informativa de precios de transferencia
Tributación anunció la consulta pública de una resolución que se convertiría en un requisito formal adicional ante la Administración Tributaria
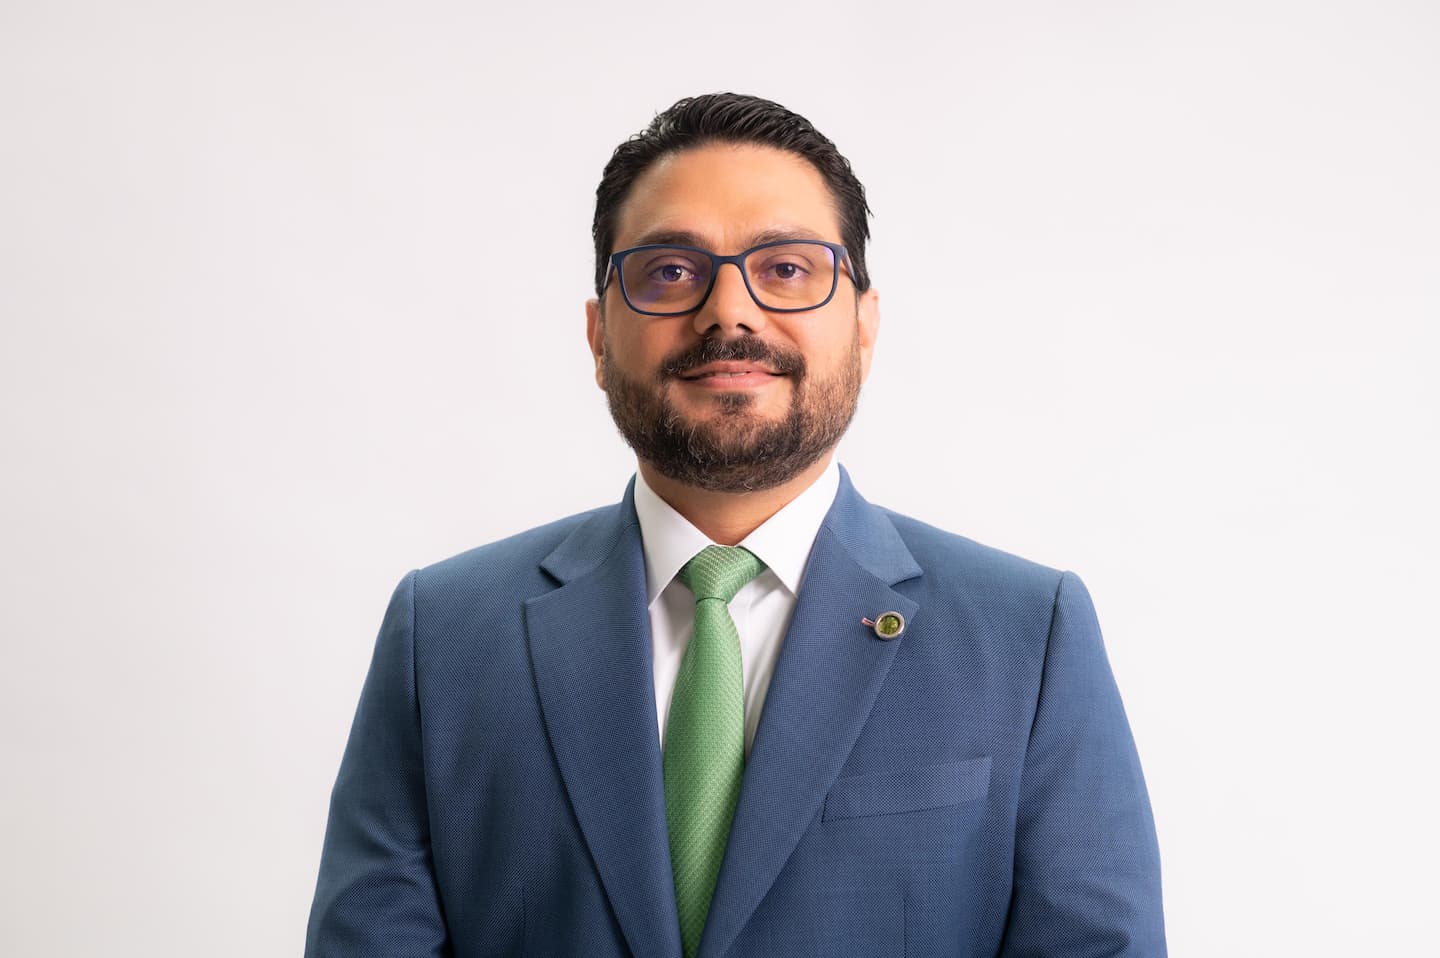
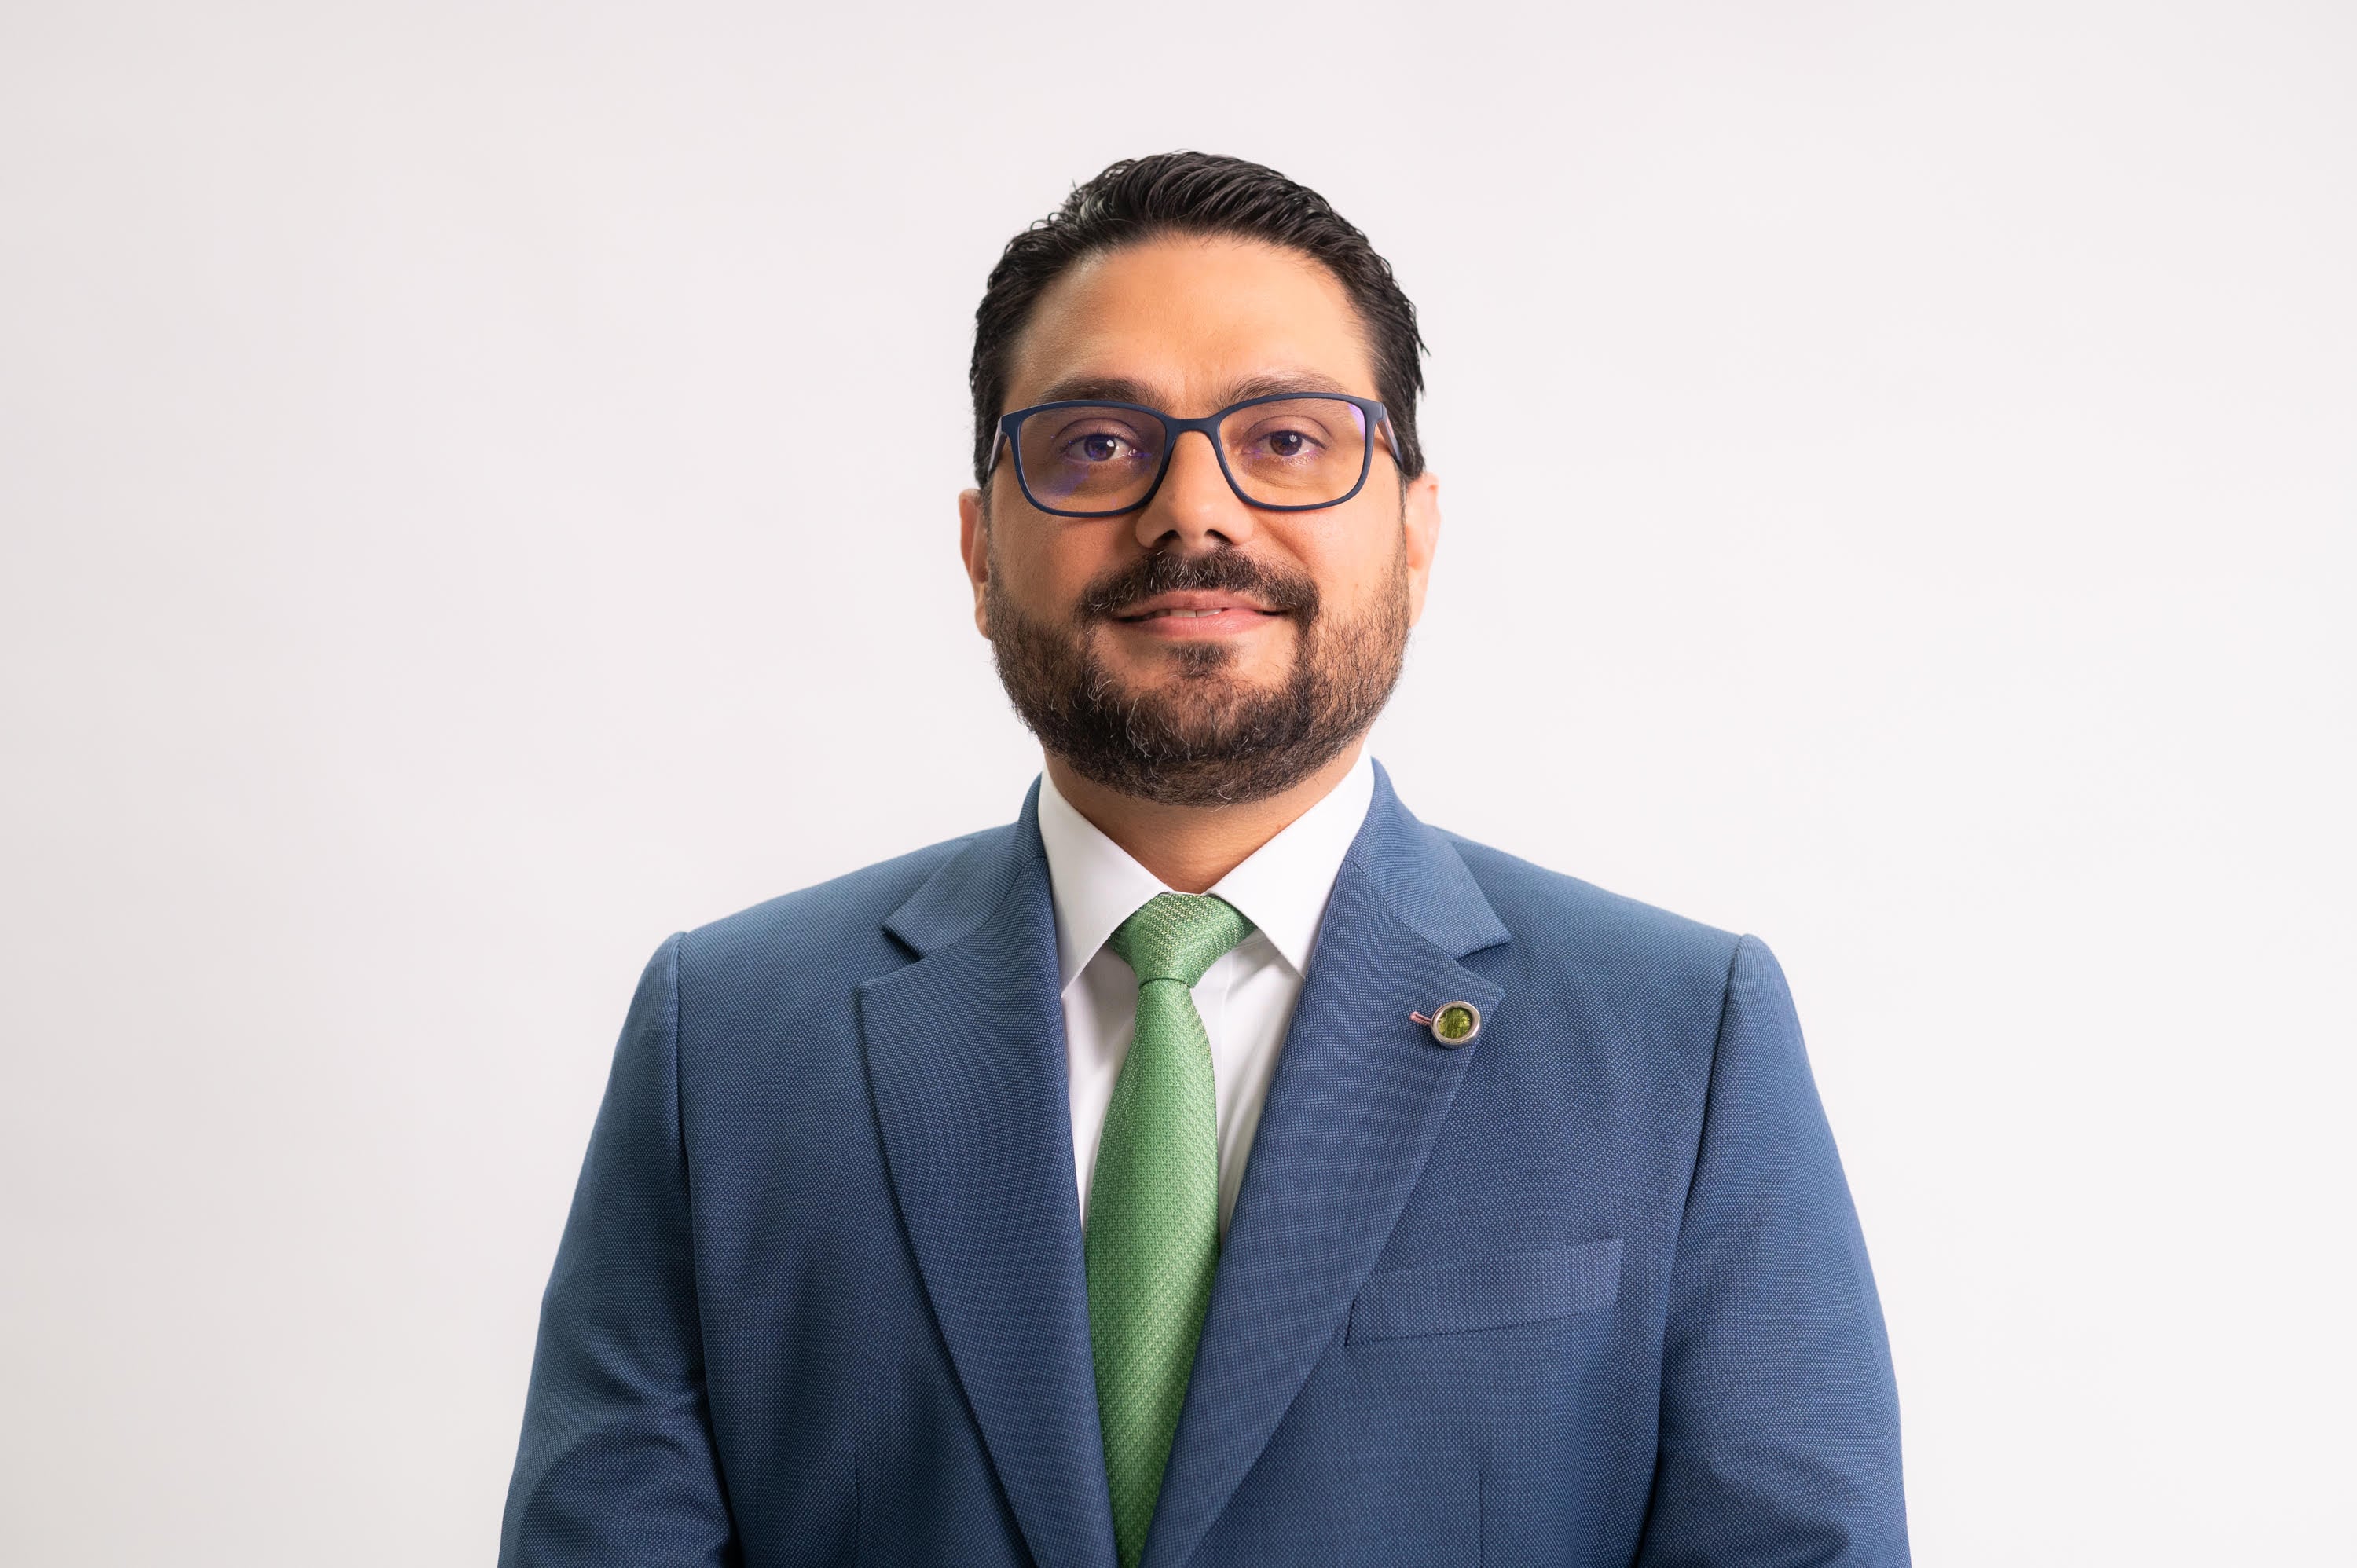
Fabio Salas, socio de Impuestos y Servicios Legales en Deloitte Costa Rica, explica el impacto de la nueva resolución sobre la declaración informativa en materia de precios de transferencia anunciada por la Dirección General de Tributación. Deloitte Costa Rica
Fabio Salas
El 12 de febrero de 2025, la Dirección General de Tributación (DGT) anunció en el sitio oficial del Ministerio de Hacienda la apertura de una consulta pública sobre la “Resolución referente a la presentación de la declaración informativa en materia de precios de transferencia”. Esta normativa establece los principales aspectos y el borrador de dicha declaración, que se convertirá en un requisito formal adicional ante la Administración Tributaria, una vez que se publique formalmente la versión final de esta nueva disposición.
Con esta declaración informativa, las autoridades fiscales buscan atender obligaciones que se encuentran expresamente estipuladas en la normativa del impuesto sobre la renta, tras la modificación que se realizó en el 2019 con la “Ley de Fortalecimiento de las Finanzas Públicas” (N.º 9.635).
La norma pretende que, mediante la presentación de dicha declaración informativa, se revise y confirme que las operaciones entre empresas vinculadas, tanto nacionales como transfronterizas, se realicen a valores de mercado y en concordancia con el estudio de precios de transferencia, que ya es obligatorio desde hace varios años.
Los obligados a presentar esta declaración, según señala el borrador en consulta, serían aquellas empresas categorizadas como grandes contribuyentes nacionales que realicen operaciones nacionales o transfronterizas con empresas vinculadas. También deberán presentar esta declaración las entidades que operen bajo el régimen de zona franca y las demás empresas con operaciones que, de forma separada o conjunta, superen el monto equivalente a 1.000 salarios base en el año correspondiente, es decir, ¢462.200.000 para este 2025.
La declaración informativa deberá presentarse dentro de los tres meses siguientes al término del período fiscal autorizado para el contribuyente e incluirá todas las operaciones realizadas con partes vinculadas durante el período del impuesto sobre las utilidades. Por esta razón, para el ejercicio fiscal 2024 la declaración deberá presentarse seis meses después de la potencial entrada en vigencia de esta resolución.
La norma también indica que el incumplimiento de esta obligación formal podría ser sancionable con un monto de hasta 100 salarios base, una cifra que es equivalente a un total de ¢46.220.000.
Aquí se debe recalcar que la resolución se trata de un borrador que está sujeto a revisión. Por lo tanto, existe un plazo para que los interesados hagan llegar sus comentarios y preocupaciones a la Administración Tributaria, el cual vence el próximo 25 de febrero de 2025. En consecuencia, conviene revisar la norma con detalle y analizar el potencial impacto que tendría esta nueva obligación para las empresas que deberán presentar la declaración informativa.
El autor es socio de Impuestos y Servicios Legales en Deloitte Costa Rica
Fabio Salas, socio de Impuestos y Servicios Legales en Deloitte Costa Rica, explica el impacto de la nueva resolución sobre la declaración informativa en materia de precios de transferencia anunciada por la Dirección General de Tributación. (Deloitte Costa Rica/Cortesía Deloitte)