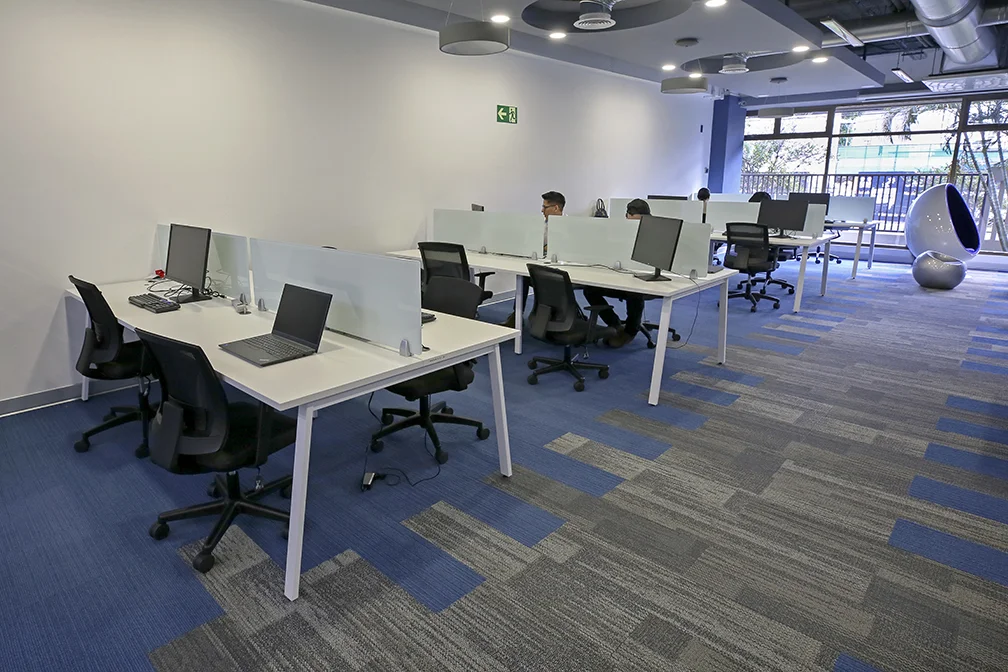

El sector de servicios empresariales en el régimen de zonas francas enfrenta un deterioro estructural de su competitividad, según Daniel Álvarez, presidente ejecutivo de Cushman & Wakefield/AB Advisory para América Latina y el Caribe.
La firma, especializada en servicios inmobiliarios comerciales, observa un aumento en la desocupación de oficinas que utilizaban multinacionales. Esta tendencia enciende las alertas por sus posibles efectos sobre el empleo y los flujos de inversión extranjera directa (IED).
La Nación conversó con Álvarez. A continuación, un extracto de la entrevista.
— ¿Cuál es la situación del mercado de oficinas y por qué los servicios empresariales enfrentan mayores amenazas?
—Las perspectivas no son nada halagadoras. Creo que estamos afrontando una serie de retos estructurales a los cuales pareciera bastante complicado plantear soluciones que nos permitan revertir la tendencia a corto plazo.
“Hay una pérdida estructural de competitividad, impulsada principalmente por los costos operativos de las empresas de servicios. En esto inciden el tipo de cambio y el rezago en la formación de la mano de obra calificada que requieren estas compañías”.
—Usted también mencionó factores externos...
—Sí. También enfrentamos un choque externo: la inteligencia artificial, para la cual quizá no estábamos tan preparados. Muchos empleos del sector servicios, caracterizados por tareas transaccionales o de bajo valor agregado, están seriamente amenazados. Según el Banco Mundial, casi el 70% de los empleos de este sector específico están en riesgo.
—¿Cómo se traduce esa pérdida de empleos en el mercado inmobiliario?
—La pérdida de más de 2.200 puestos que ustedes han reportado hasta julio pasado podría traducirse, en términos prácticos, en una desocupación de oficinas superior a los 20.000 metros cuadrados. Esto presiona tanto la vacancia (desocupación) como los precios de alquiler, que seguirían bajando si aumenta la cantidad de oficinas disponibles. Por ahora, el impacto quizá no parece tan grave porque estamos ante las primeras caídas de la curva de generación de empleo.
—¿Qué soluciones se ven a la vista?
—Lo preocupante es que la tendencia continúe. Hay que reaccionar rápidamente en materia educativa e intervenir de inmediato en el tipo de cambio para recuperar, al menos parcialmente, la competitividad en costos frente a otros países de América Latina e incluso de Asia, con los que competimos por estas inversiones.
—¿Es el tipo de cambio el principal factor? ¿Cómo afecta la rentabilidad de las multinacionales y de las empresas vinculadas a ellas?
—Desde hace algún tiempo, la desocupación del mercado de oficinas se mantiene entre el 17% y el 19%, un nivel sumamente alto. Las proyecciones indican que, si continúa la caída del sector servicios, la vacancia podría acercarse al 27% o 28% entre 2029 y 2030.
—Desde hace cuatro años se habla de la necesidad de corregir los factores que afectan la competitividad. Ahora los efectos adversos se notan en uno de los llamados motores de la economía. ¿Qué valoración hace?
—Vienen años sumamente retadores para la economía costarricense. Debemos concentrarnos en buscar soluciones y construir puentes entre los sectores privado y público, así como en seguir generando empleos de calidad para la clase media y la población joven.
—¿Prevé que la pérdida de empleos en zonas francas seguirá este año y en el 2027?
—Desafortunadamente, creemos que esa será la tendencia, porque responde a factores estructurales que no vemos que estén cambiando. Mientras no fortalezcamos nuestra propuesta de valor, no vemos qué podría revertirla.
—Si Costa Rica no basa sus oportunidades únicamente en atraer multinacionales de servicios, ¿qué otros sectores podrían crecer?
—Estamos ante una gran transformación del modelo económico mundial. Para competir en la nueva economía digital se necesita energía en volumen y calidad, así como claridad regulatoria sobre su transmisión.
“El sector energético nacional tiene mucho trabajo por delante para mejorar la competitividad. Si lo logramos, podríamos atraer inversiones internacionales a gran escala en centros de datos (data centers) y en inteligencia artificial”.