Escuchar
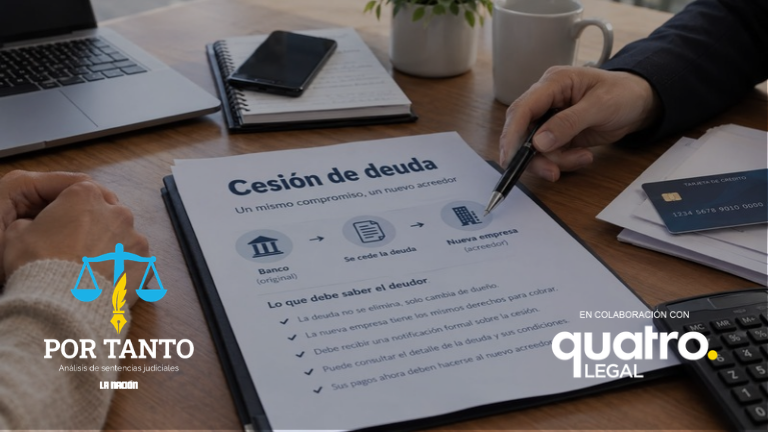
Es posible que usted adquiera una deuda con una entidad financiera, pero un día reciba el cobro de parte de otra empresa o persona. El cambio puede pasar porque la cesión de una deuda es una figura legal permitida en Costa Rica. Sin embargo, se debe cumplir requisitos para que el nuevo acreedor haga efectivo su proceso de cobranza.
Camila Céspedes, directora del Departamento de Litigio del bufete Quatro Legal, explicó a La Nación los pasos fundamentales.
Además, detalló los derechos que tienen los deudores ante una cesión de crédito y las condiciones en las que podrían recurrir al derecho de retracto para extinguir una deuda.

- ¿Siempre se debe notificar al deudor cuando una deuda es cedida a otra empresa?
Camila Céspedes explicó que, en Costa Rica, la cesión de un crédito no requiere el consentimiento del deudor para ser válida entre el acreedor original (cedente) y quien lo adquiere (cesionario). Sin embargo, para que surta efectos frente al deudor, debe notificársele el traspaso.
El artículo 1104 del Código Civil establece que la cesión transfiere el crédito entre el cedente y el cesionario, pero solo produce efectos frente al deudor una vez notificada.
El artículo 491 del Código de Comercio dispone la misma regla para el ámbito mercantil y permite comunicarla mediante diligencia notarial, carta certificada u otro medio auténtico o de fácil comprobación.
En ese sentido, la abogada aclaró que existen excepciones específicas, como ciertos supuestos previstos en el artículo 491 del Código de Comercio para carteras de crédito destinadas a garantizar emisiones de títulos valores mediante oferta pública.
- ¿Qué pasa si el deudor nunca fue notificado de que su deuda cambió de acreedor?
La principal consecuencia es que la cesión no surte efectos frente al deudor, aunque sea válida entre quien transfirió el crédito y quien lo adquirió.
Céspedes explicó que, si el nuevo acreedor pretende cobrar judicialmente la deuda, debe demostrar tanto la adquisición del crédito como la notificación eficaz al deudor.
No basta con mencionar indirectamente que la notificación se realizó; es necesario aportar al proceso el documento que lo demuestre.
- ¿Qué documentos puede pedir un deudor para comprobar que la empresa que ahora le cobra realmente adquirió su deuda?
De acuerdo con Céspedes, el deudor puede solicitar documentos para verificar la existencia de la obligación, la titularidad del crédito y la legitimación de quien exige el pago.
En la práctica, puede pedir:
- La documentación que identifique la deuda original y su origen.
- El contrato de cesión o un documento que demuestre que el crédito específico fue transferido a la empresa que pretende cobrarlo.
- La documentación que permita identificar su crédito dentro de la cartera cedida, cuando se trate de una transferencia de múltiples obligaciones.
- El comprobante de notificación de la cesión al deudor.
- Un estado de cuenta o liquidación que detalle el capital, los intereses y los demás rubros reclamados.
- ¿Qué debe hacer una empresa que compra una cartera de créditos para poder cobrar esas deudas judicialmente?
Según la abogada, desde que se adquiere una cartera de crédito, la empresa debe contar con la documentación necesaria para demostrar que es titular de cada deuda que pretende cobrar.
En particular, debe acreditar la existencia y exigibilidad de la obligación, el negocio mediante el cual adquirió el crédito y, salvo que exista una excepción legal, la notificación de la cesión al deudor por un medio que permita comprobarla posteriormente.
Además, si recurre a la vía judicial, la compañía debe cumplir con los requisitos procesales correspondientes al procedimiento de cobro elegido.
- ¿Qué puede hacer un deudor cuya deuda fue cedida?
Céspedes explicó que el deudor no puede impedir la cesión únicamente por estar en desacuerdo, pues, como regla general, el acreedor no necesita su consentimiento para transferir el crédito. La operación surte efectos entre el cedente y el cesionario desde que se formaliza.
Sin embargo, para que el traspaso tenga efectos frente al deudor, este debe ser notificado. La abogada explicó las diferencias entre ambos momentos:
- Antes de la notificación: la cesión no es eficaz frente al deudor, por lo que el nuevo acreedor no puede dar por hecho que está obligado a reconocerlo como titular del crédito. Existe una diferencia entre la validez del acuerdo entre las partes y sus efectos frente a quien debe el dinero.
- Después de una notificación válida: el deudor conoce formalmente el cambio de acreedor y, en principio, debe cumplir con la obligación frente al nuevo titular. Además, el artículo 492 del Código de Comercio establece que, si tiene excepciones que no constan en el título cedido, debe plantearlas al recibir la notificación o dentro de los tres días siguientes. Las que sí figuran en el documento pueden alegarse posteriormente frente al cesionario, en las mismas condiciones que ante el cedente.
Por ello, la abogada recomendó no ignorar una notificación de cesión, sino verificar los documentos, confirmar quién es el titular del crédito y determinar si existen defensas que deban plantearse dentro del plazo legal.
- ¿En qué consiste el derecho de retracto para el deudor cuando está por traspasarse una deuda entre acreedores?
Céspedes explicó que el derecho de retracto está regulado en el artículo 1121 del Código Civil y permite, bajo ciertas condiciones, que una persona contra quien se cedió un derecho litigioso a título oneroso lo extinga frente al nuevo acreedor. Para ello, debe pagar al cesionario el precio real que desembolsó por adquirirlo, los gastos y costos legítimos de la operación, así como los intereses correspondientes desde la fecha del pago.
La abogada aclaró que este derecho no se aplica automáticamente a cualquier cesión de deuda. Para ejercerlo, debe tratarse de un derecho litigioso —es decir, sometido a una controversia judicial— y la transferencia debe haberse realizado a título oneroso.
En la práctica, si se cumplen los requisitos legales, el deudor podría extinguir ese derecho pagando el precio real de adquisición, más los gastos, costos e intereses correspondientes, en lugar del valor nominal total de la obligación.